


A2A в Бразилії. Дев’ять рішень, з яких складається Pix
Pix часто описують трьома словами: миттєво, цілодобово, безкоштовно. За цими словами стоять конкретні рішення, які центральний банк Бразилії ухвалював одне за одним із 2018 року: хто керує системою, кого пускають усередину, з кого можна брати гроші, хто повертає кошти шахрайської операції, як дані платежу потрапляють до каси. Розбираємо ці рішення за дев’ятьма розвилками, які стоять перед будь-якою системою платежів з рахунку на рахунок, — разом із ціною кожного вибору і питанням, яке він ставить перед Україною.
NB: Це друга частина аналітичного циклу ЄМА про десять A2A-систем світу. Суми в євро наведено округлено, з розрахунку 6,3 реала за євро.
Паспорт системи
|
Параметр |
Pix |
|
Оператор і автор правил |
Центральний банк Бразилії, який сам веде розрахункову платформу SPI і довідник ключів DICT; Форум Pix має дорадчий статус |
|
Правова основа і запуск |
постанова центрального банку № 1 від 12 серпня 2020 року на підставі закону 12.865/2013; повноцінна робота з 16 листопада 2020 року |
|
Розрахунок між банками |
у реальному часі, у грошах центрального банку, 24/7 |
|
Адресація |
ключ адресації (податковий номер, телефон, e-mail або випадковий ключ), повні реквізити, QR-код |
|
Хто ініціює платіж |
банк платника у своєму застосунку або ліцензований ініціатор — гаманець чи фінтех-компанія |
|
Плата з людини |
заборонена постановою № 19/2020 |
|
Плата з торговця |
дозволена; публічні ставки 0,35–0,99% |
|
Міжбанківська комісія |
відсутня, це проєктне рішення |
|
Участь |
обов’язкова для установ із понад 500 тис. активних рахунків |
|
Масштаб |
близько 80 млрд операцій і понад 5,6 трлн € у 2025 році |
Дев’ять розвилок коротко
|
№ |
Розвилка |
Відповідь Бразилії |
|
1 |
Власність |
Центральний банк у п’яти ролях |
|
2 |
Учасники |
Полегшений вхід, потім жорсткіший капітал |
|
3 |
Плата |
Безкоштовно для людей, платно для торговців |
|
4 |
Відповідальність |
Повернення запроваджено окремо, ≈9% сум |
|
5 |
Дані на касі |
70% приймання без підтвердження касі |
|
6 |
Приєднання |
Обов’язок лише для великих банків |
|
7 |
Сумісність |
Один звід правил і переносні ключі |
|
8 |
Послуги поверх |
Регулярні списання і готівка на касі |
|
9 |
Попит |
Ключі до запуску і знижки торговців |
1. Хто засновує і володіє
Pix не має окремого оператора чи власника в класичному розумінні. Центральний банк Бразилії одночасно регулює ринок, пише правила системи, розробив її інфраструктуру, експлуатує розрахункову платформу SPI і веде довідник ключів DICT. Цю конструкцію він не отримав у спадок і не прийняв під тиском обставин: у повідомленні № 32.927 від 21 грудня 2018 року регулятор офіційно заявив себе засновником платіжного устрою й оператором централізованих платформ — за два роки до запуску.
Правова підстава з’явилася ще раніше. Закон 12.865 від 9 жовтня 2013 року про платіжні устрої та платіжні установи дав центральному банку право запроваджувати такі устрої власним актом. Тому Pix засновано не законом парламенту, а постановою № 1 від 12 серпня 2020 року, чинною з 1 вересня. Для українського читача найближча аналогія — постанова НБУ: система з’явилася без окремого закону, але на заздалегідь створеній законодавчій основі.
|
Дата |
Подія |
|
21 грудня 2018 |
засадничі вимоги до екосистеми миттєвих платежів |
|
19 березня 2019 |
створення Форуму Pix |
|
жовтень 2019 |
початок розробки систем |
|
12 серпня 2020 |
постанова № 1 із Регламентом Pix |
|
5 жовтня 2020 |
відкриття реєстрації ключів |
|
3 листопада 2020 |
обмежена робота для частини клієнтів |
|
16 листопада 2020 |
повноцінний запуск |
Як читати: Від засадничих вимог до запуску минуло менше двох років, від початку розробки — тринадцять місяців. Порядок підготовки зворотний до звичного: спершу законодавча компетенція, потім правила і врядування, і лише потім техніка.
Консультації мали дві фази. Засадничі вимоги готувала робоча група з понад 130 учасників, і регулятор публікував на своєму сайті думки всіх залучених. Наступником групи став Форум Pix — консультативний комітет, який координує сам центральний банк. Координатор визначає теми, періодичність засідань і пропонує зміни до правил, а органи захисту конкуренції, споживачів та інших зацікавлених запрошує на свій розсуд. Робочі групи Форуму займаються бізнес-питаннями, стандартизацією, форматами повідомлень і безпекою; група з безпеки згодом отримала право самостійно встановлювати технічні параметри захисту.
Ціна рішення: Швидкість оплачено концентрацією ролей. Інститут захисту споживачів Idec, перша громадська організація у Форумі, потрапив туди лише близько 2024 року і фіксує, що внески учасників Форуму не публікуються, хоча внески до робочої групи 2018 року були відкриті. А п’ять ролей в одній установі стали предметом торговельного розслідування США: з 22 липня 2026 року на більшість бразильського імпорту діє мито 25%, і серед претензій названо перевагу «національному чемпіону» Pix та поєднання функцій оператора й регулятора.
Питання для України: Чи має регулятор, який уже є оператором міжбанківської системи, ще й писати продуктові правила, розробляти інфраструктуру й вести довідник — і як тоді забезпечити прозорість консультацій?
2. Хто може бути учасником
Засадничі вимоги 2018 року визначили рольову модель, яка діє досі.
|
Роль |
Що робить |
Як підключається |
|
Провайдер рахунку |
веде рахунок клієнта, надсилає й отримує платежі |
напряму або через іншого учасника |
|
Спеціальний розрахунковий учасник |
надає лише розрахункові послуги іншим учасникам |
напряму |
|
Ініціатор платіжної операції |
ініціює платіж із рахунку в іншій установі, до коштів доступу не має |
через правила відкритого банкінгу, за ліцензією |
|
Кінцевий користувач |
надсилає й отримує кошти |
через свій банк або ініціатора |
Як читати: Роль ініціатора закладено ще до появи бразильського відкритого банкінгу. Пізніше вона стала окремою ліцензійною категорією — аналогом надавача послуги з ініціювання платіжної операції за українським законом «Про платіжні послуги». Сьогодні таких ліцензій п’ятдесят, і саме через неї гаманці отримують доступ до Pix.
Участь обов’язкова для банків і платіжних установ із понад 500 тис. активних рахунків — поточних, ощадних і передплачених. Установа, що перетнула поріг, має 90 днів на приєднання. Решта може приєднатися добровільно, як і державне казначейство, але після вступу дисципліна для всіх однакова.
Щодо небанківських компаній курс змінювався двічі. На старті платіжні установи, які не мали авторизації центрального банку, при приєднанні автоматично ставали учасниками платіжної системи країни зі зниженими вимогами до капіталу — вхід свідомо зробили легким. Постанова № 429 від 11 листопада 2024 року розвернула цей підхід: з 2025 року заявку можуть подавати лише авторизовані установи, а з 2026-го всі учасники мусять постійно мати сплачений і власний капітал не менше 5 млн реалів (≈800 тис. €).
Ціна рішення: Ліцензія ініціатора в Бразилії дає доступ до системи, через яку проходить більшість роздрібних платежів країни, тож її комерційна цінність висока. Проте ініційовані ззовні платежі поки мізерні: 7,4 млн у 2024 році й 64,5 млн у 2025-му — це близько 0,08% усіх операцій Pix, попри повну регуляторну підтримку.
Питання для України: Чи варто починати з полегшеного входу для небанківських компаній, знаючи, що з масштабом вимоги доведеться посилювати?
3. Хто платить за операцію
Економіка Pix складається з кількох шарів, і кожен регулюється по-різному.
|
Хто і кому |
Що встановлено |
Джерело правила |
|
Людина своєму банку за надсилання чи отримання переказу |
плата заборонена, зокрема для індивідуальних підприємців (аналог ФОП) |
стаття 3 постанови № 19/2020 |
|
Торговець своєму провайдеру за отримання оплати |
плата дозволена |
стаття 4 тієї самої постанови |
|
Банк платника за платіж, ініційований ззовні |
не більше, ніж через власні канали банку |
стаття 6 |
|
Один банк іншому |
жодної комісії і жодного відшкодування |
проєктне рішення системи |
|
Торговець ініціатору |
ставка публічно не розкривається |
комерційна домовленість |
Як читати: Керівник департаменту регулювання фінансової системи центрального банку прямо називає відсутність міжбанківської комісії перевагою конструкції. Стаття 6 не має прямого аналога в європейському регулюванні: вона не дозволяє банку цінами витісняти ініціаторів. Стаття 7 вимагає показувати плату в квитанції, виписці, річному звіті про комісії і в таблиці тарифів.
Безкоштовним для торговця приймання не стало навіть на старті. У грудні 2020 року Bradesco оголосив для юридичних осіб 1,40%, Itaú — 1,45%, тобто дорожче за дебетову картку; еквайри Mercado Pago і PagSeguro — 0,99% і до 1,89%. Решта великих гравців ціни не назвали, більшість дала три–шість місяців без плати. Конфедерація роздрібної торгівлі CNDL фіксувала, що саме невизначеність тарифів змушувала малий бізнес відкладати підключення, хоча майже половина підприємців, за опитуванням банку BS2, чекала від Pix насамперед нижчої вартості.
|
Спосіб оплати |
Публічні ставки для торговця, 2026 |
|
Pix |
0–0,99%; нуль — лише з умовою |
|
Дебетова картка |
0,75–1,90% |
|
Кредитна картка |
1,62–4,98% |
Як читати: Нуль має умову в кожного провайдера: промоперіод (Cielo — 30 днів, далі 0,99%), оренду термінала за ≈16 € на місяць, зарахування виручки на рахунок у самого провайдера (SumUp) або перехресну субсидію з карткового доходу. Беззастережний нуль пропонує лише InfinitePay. Великі мережі, як Carrefour, від прейскурантів не залежать, а за даними агенції малого бізнесу Sebrae, той, хто торгується, платить приблизно на 0,4 процентного пункту менше.
На дрібному чеку вирішує мінімальна плата. Ставка 1,40% з мінімумом 0,95 реала (≈0,15 €) на платежі за 20 реалів дає фактичні 4,75%. Галузевий розрахунок для трьохсот платежів по 50 реалів (≈8 €) на місяць: 0,99% коштують торговцю ≈24 €, мінімальна плата — ≈45 €, нульовий тариф — нічого.
Частину поширення Pix оплатили самі торговці. За дослідженням Cielo 2024 року, майже 60% закладів дають вигоду за оплату певним способом: 82% із них — за Pix, 69% — за готівку, лише 3% — за кредитну картку, і в 98% випадків це знижка з ціни. Така знижка працює незалежно від тарифу і від будь-яких вимог регулятора.
Банки теж заплатили. Надходження від обслуговування рахунків у Itaú Unibanco, Bradesco і Banco do Brasil разом за рік скоротилися на 11%, до ≈2,4 млрд €, — мінус приблизно 320 млн €. Загальні доходи від послуг при цьому зросли на 5%. Консультант Bain & Company пояснює, чому банки не опиралися: цифрові канали здешевили обслуговування, і знижені тарифи стали інструментом утримання клієнта. За оцінкою Moody’s, натомість депозити більш ніж подвоїлися, а зняття готівки скоротилося на 24% — банки отримали дешеве фондування й історію операцій для кредитного скорингу.
Ціна рішення: Оскільки жоден учасник не заробляє на самій операції, кожен крок розвитку системи потребує або вимоги регулятора, або перехресної субсидії. Нуль для торговця в Бразилії тримається зокрема на карткових маржах, які в рази вищі за європейські.
Питання для України: Як розподілити вартість A2A-платежів в Україні, де карткові комісії значно нижчі за бразильські, — і чи потрібна міжбанківська компенсація, щоб банки мали стимул розвивати сервіс?
4. Хто відповідає, коли щось іде не так
Єдиний масштабований механізм повернення коштів у Pix не виріс із конструкції системи: його запровадив регулятор окремою постановою № 147 у листопаді 2021 року, через рік після запуску. Посібники зі спорів і санкцій на момент старту теж ще не були опубліковані.
|
Механізм спеціального повернення (MED) |
Параметри |
|
Хто ініціює |
банк отримувача, а не платник |
|
Підстави |
підозра шахрайства або операційна помилка |
|
Строк подання |
80 днів після операції |
|
Строк розгляду |
7–15 робочих днів за різними джерелами |
|
Не покриває |
комерційні спори і помилку платника у виборі отримувача |
|
Заявок |
1,5 млн у 2022 році, 2,5 млн у 2023-му |
|
Повернуто |
≈9% запитаних сум у 2023 році |
Як читати: На відміну від карткового оскарження, яке ініціює покупець, тут кошти блокує установа отримувача. Повертається мало, бо шахраї встигають вивести гроші з першого рахунку. Версія MED 2.0, чинна з лютого 2026 року, відстежує гроші по ланцюгу рахунків і блокує їх далі за першою ланкою. Але найпоширеніший побутовий випадок — переказ не тій людині — механізмом не покривається взагалі, а дев’ятеро з десяти бразильців, за дослідженням Silverguard, про MED не знають.
Частину захисту вбудовано в довідник DICT. Посібник описує одинадцять обов’язкових процедур, серед них канал повідомлень про підозрілу активність за ключем, захист від масового перебору номерів і ліміти запитів: довідник, що робить платіж зручним, водночас є базою персональних даних. За розпорядженням центрального банку ключ блокується одразу в усіх учасників. Випадковий ключ може змінити лише установа, а не сам клієнт.
Є і ризиковий елемент. Ключ належить клієнту й переноситься між банками, але якщо його заявляє інша людина, скажімо новий абонент того самого номера, то після семи днів мовчання попереднього власника банк зобов’язаний підтвердити передання.
Далі центральний банк планує рахувати централізований індикатор імовірності шахрайства для всіх операцій у реальному часі на основі машинного навчання; рішення про авторизацію лишиться за банком. У переліку запобіжників — обмеження реєстрації нових ключів, доступу до довідника, сум і годин переказів. А для Pix Automático регулятор сам визнає, що правила спорів, скасування й відшкодування ще треба стандартизувати.
Ціна рішення: Модель, у якій повернення запроваджують після запуску і лише для частини випадків, залишає клієнта без захисту саме там, де помилки найчастіші.
Питання для України: Які спори має покривати механізм повернення в українській A2A-системі з першого дня — і хто його ініціює: платник чи банк отримувача?
5. Як дані потрапляють до каси
Платіж можна адресувати двома способами: повними реквізитами — банк, відділення, номер рахунку, податковий номер — або ключем адресації, тобто псевдонімом рахунку. Ключ — це податковий номер, телефон, e-mail або згенерований системою випадковий набір символів. Людина може мати до п’яти ключів на рахунок, компанія — до двадцяти, але кожен ключ веде лише до одного рахунку. Реєстрацію ключів відкрили за шість тижнів до запуску платежів, і за перші дні з’явилося понад 25 млн.
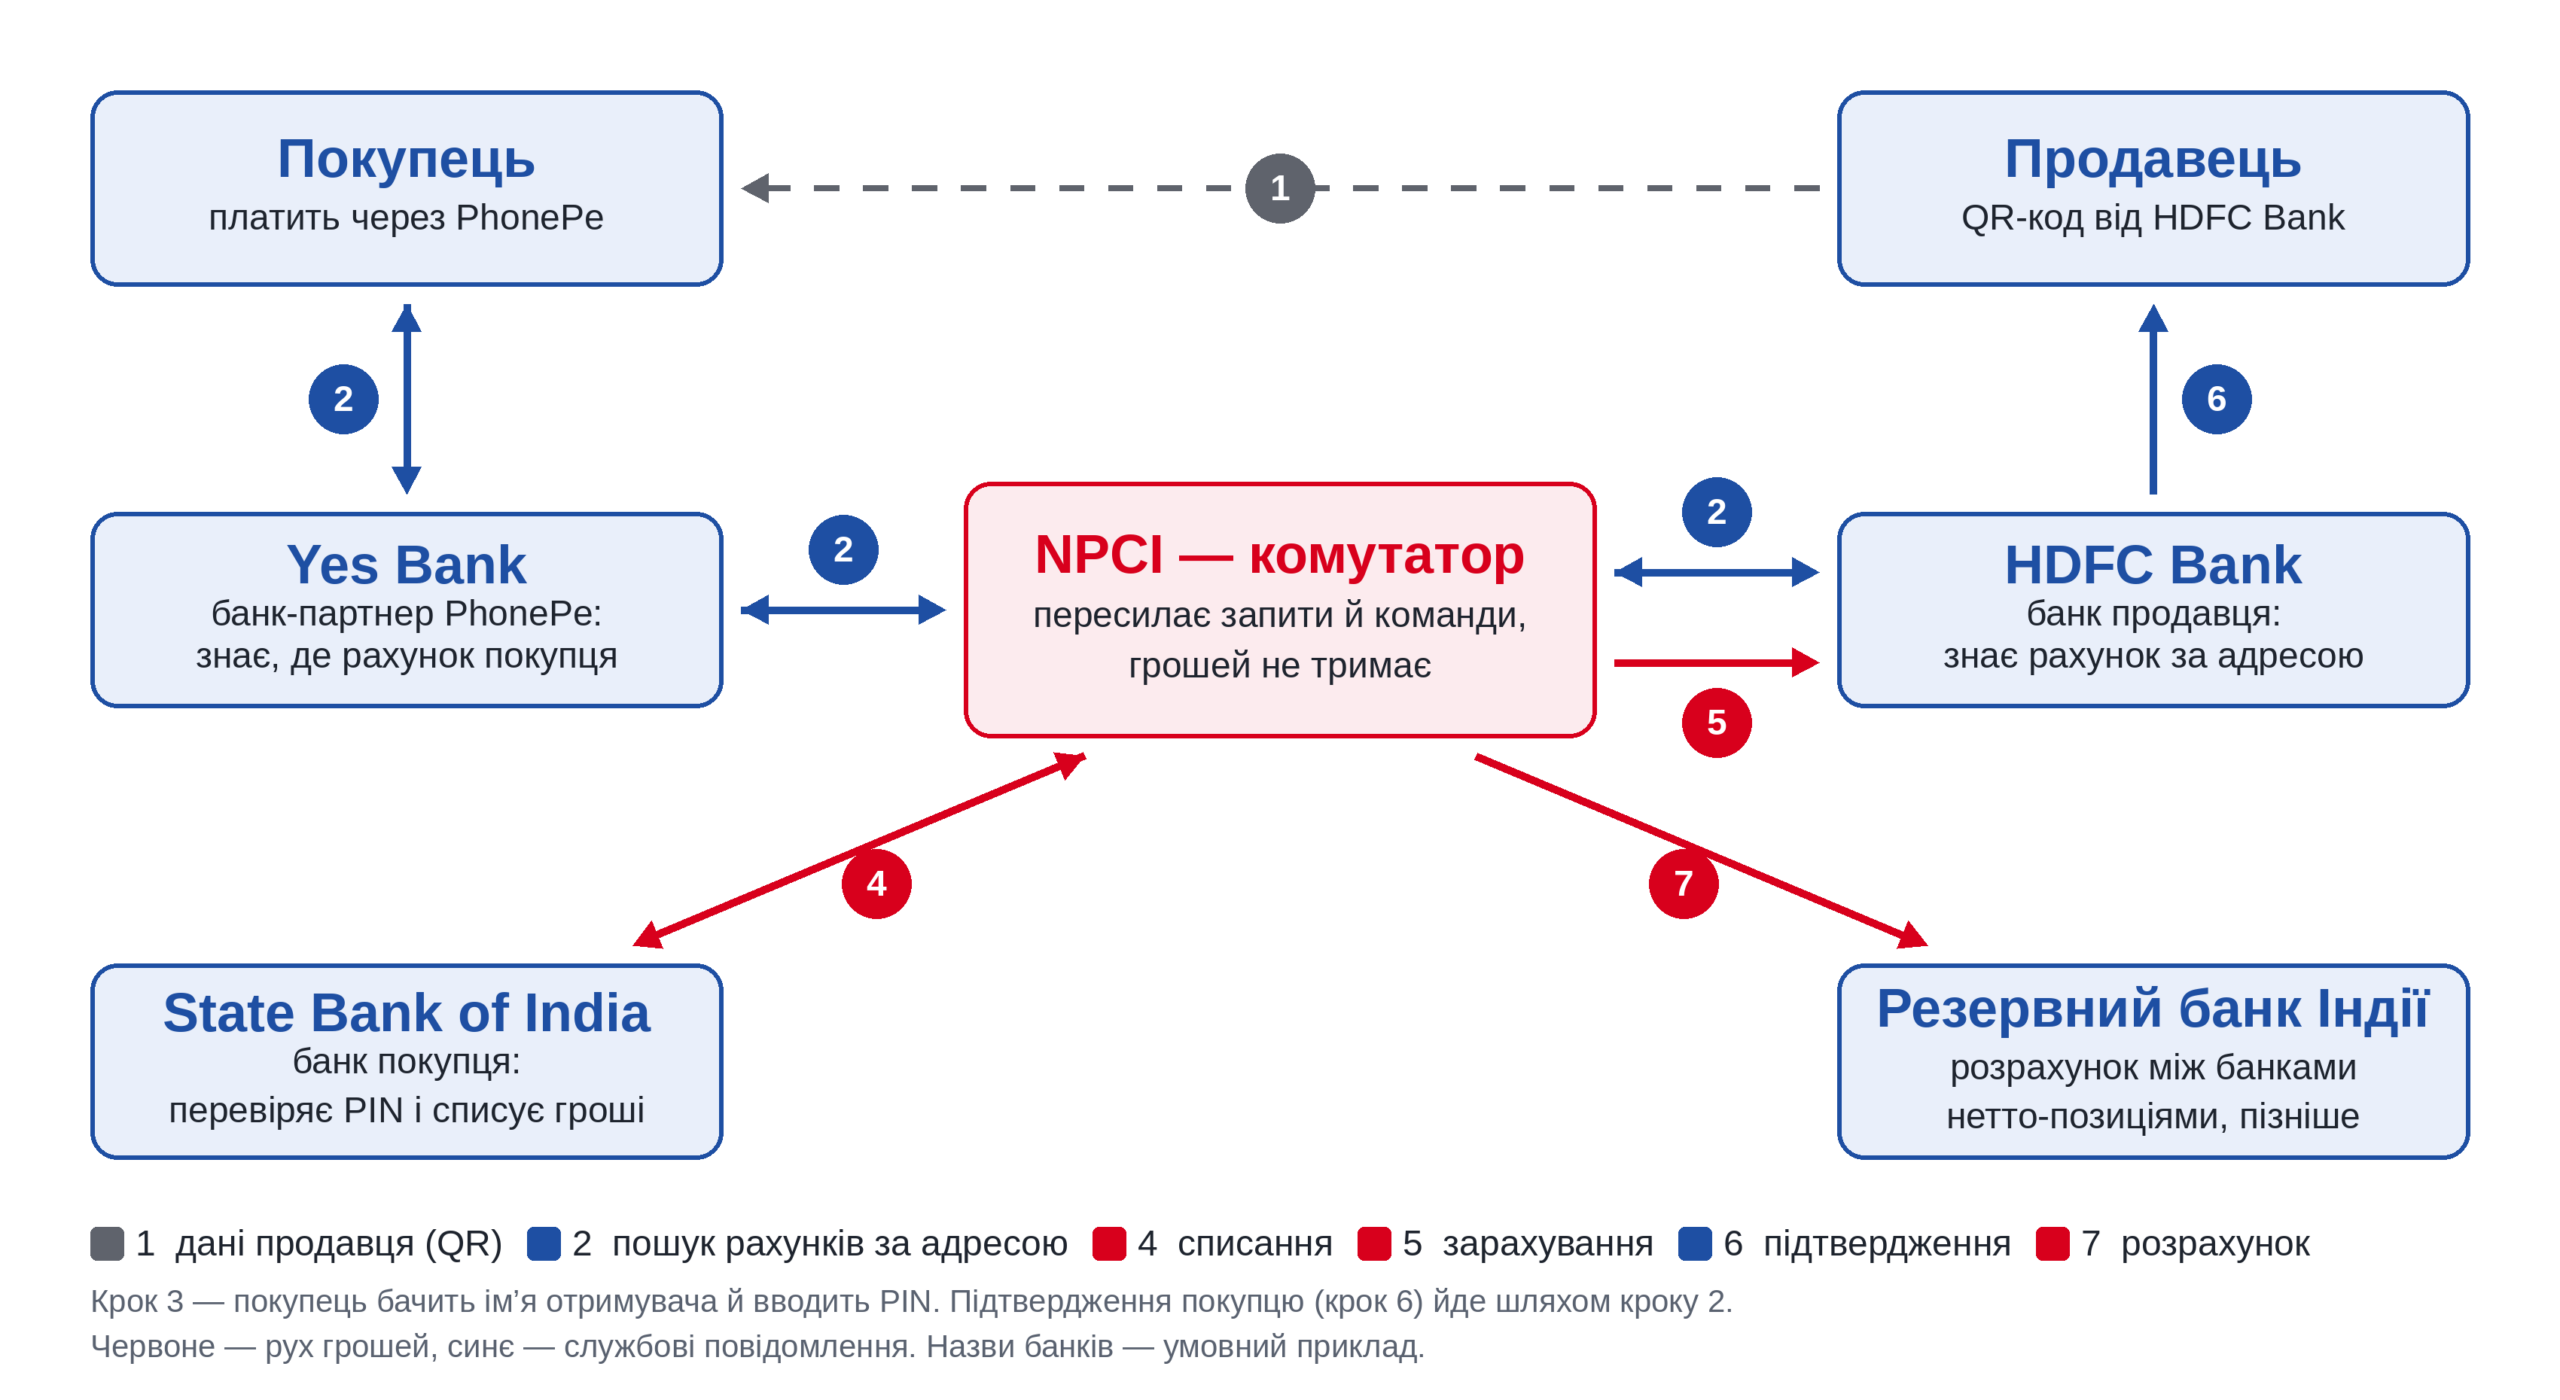
Схема: хто з ким обмінюється повідомленнями під час платежу.
Як читати: Розрахунок між банком покупця і банком продавця відбувається одразу, у центральному банку. Щоб банкам не тримати зайву ліквідність уночі й у вихідні, постанова № 20/2020 відкрила прямим учасникам окрему лінію рефінансування поза робочими годинами.
Найважливіше для каси — не спосіб адресації, а те, чи дізнається касова система про оплату. Європейська класифікація ставить питання ширше: чи всі дані платежу передано на першому кроці. Якщо ні, покупець вводить щось вручну, а продавець звіряє надходження сам.
|
Спосіб |
Чи передано все одразу |
Каса бачить платіж |
Частка закладів (Cielo) |
|
Ключ, продавець перевіряє у своєму застосунку |
ні: покупець вводить адресу і суму |
ні |
31% |
|
Динамічний QR-код на терміналі |
так |
так |
29% |
|
Друкований QR-код |
ні: суму вводить покупець |
ні |
24% |
|
Ключ, продавець дивиться на екран покупця |
ні |
ні |
15% |
|
Безконтакт через NFC |
так |
так |
запуск 2025 року |
Як читати: Сім закладів із десяти звіряють оплату вручну, і, за окремим дослідженням Cielo, підроблене підтвердження стало найпоширенішим шахрайством у бразильському роздробі. Друкований код діє безстроково й нічого не коштує, тому переважає; динамічний код одноразовий і може нести строк оплати та дані платника, але потребує термінала. Інтегрувати його в касові системи дозволив стандартний програмний інтерфейс, який визначив сам регулятор.
Спосіб визначає і час біля каси: за динамічним кодом близько 36 секунд, безконтактно — близько 6. Цифру 10–15 секунд для картки напряму не порівнюють, бо вона включає авторизацію. Безконтактний Pix працює до порога: до 30 вересня 2026 року діє окремий ліміт 500 реалів (≈80 €) на операцію, а понад 200 реалів (≈32 €) замість біометрії потрібен пароль. Після цього діятимуть ліміти, які клієнт сам установлює в банку.
Для гаманців Pix — окремий дозвіл. Картку Google Pay зберігає як токен і ліцензії для цього не потребує. Для Pix гаманець зберігає прив’язку до рахунку через відкритий банкінг і діє як ліцензований ініціатор. Постанови № 406 і 407 від 2 серпня 2024 року дозволили автентифікувати платіж у середовищі ініціатора, без перенаправлення в застосунок банку, і поклали на такі компанії додаткові вимоги до капіталу. Банк установлює особу клієнта один раз, при прив’язці; від установ, що забезпечують 99% операцій ініціювання, цей режим вимагали з листопада 2024 року.
Результат безконтактного Pix центральний банк оцінює стримано: чіткої тенденції до зростання немає. Регулятор назвав чотири причини — лише Android, один провідний гаманець, слабка пропозиція в застосунках банків і необізнаність — і наголосив, що обмеження є рішеннями приватних компаній. На iPhone функції немає: спершу це пояснювали неподаною заявкою на ліцензію, тепер — тим, що Apple резервує NFC для власного рішення. Apple повідомила антимонопольному органу CADE, що може відкрити доступ без плати, але дату не оголосила. Станом на серпень 2026 року функцію пропонують дев’ять банків — через Google Wallet, Samsung Wallet або власні застосунки.
Ціна рішення: Масове приймання без підтвердження касі — плата за простоту: друкований код не потребує вкладень, тому й переважає, а ціною стає ручна звірка й шахрайство.
Питання для України: Чи має український стандарт A2A вимагати від самого початку, щоб касова система отримувала підтвердження, — і як не дати найдешевшому способу стати найпоширенішим?
6. Що змушує приєднатися
Примус у Pix стосується лише банків: великі установи мусять приєднатися, решта — за бажанням. Для торговців обов’язку приймати Pix немає. Попит розігрівали інакше — безкоштовністю для людей, знижками торговців і тим, що ключі зареєстрували до запуску.
Фіскальний контур у систему не вбудовано. Податкова служба Бразилії через банківську таємницю не має прямого доступу до операцій і отримує інформацію через суд або взаємодію з фінансовими органами. Зміна прийшла через п’ять років після запуску: інструкція податкової № 2.219 від 17 вересня 2024 року з 2025 року поширила звітування в систему e-Financeira на платіжні установи й адміністраторів кредитних карток — раз на пів року, з першим поданням щодо Pix у серпні 2025-го.
Як читати: Обговорення порогу моніторингу в 5 тис. реалів (≈800 €) на місяць викликало таку реакцію, що податковій довелося окремо пояснювати: нового податку немає, йдеться про збір даних і міжнародні зобов’язання. Послідовність показова: спершу масове користування, потім фіскальна видимість.
Ціна рішення: Відмова від податкового примусу дала довіру на старті, але будь-яке пізніше розширення фіскального доступу сприймається як зміна правил гри.
Питання для України: Чи має українська A2A-система від початку чітко визначити, які дані і за яких умов бачить податкова, щоб не втратити довіру пізніше?
7. З ким це сумісне
Усередині країни сумісність забезпечує сама конструкція: один оператор і один звід правил. Регламент складається з рамкового акта і дванадцяти технічних посібників — від стандартів ініціювання й часових нормативів до мінімальних вимог до інтерфейсу користувача, використання бренду, спорів і санкцій. Кожен учасник зобов’язаний реалізувати всі одинадцять процедур роботи з довідником, тож ключ однаково працює в будь-якому банку і переходить разом із клієнтом, чого в картковому світі немає: номер картки належить емітенту і при зміні банку перевипускається.
Pix Automático переносить цю логіку на регулярні платежі. У класичному прямому дебеті компанія укладає окремий договір із кожним банком своїх клієнтів, і великий банк диктує умови. Тут компанія підключається до системи один раз і отримує платежі від клієнтів будь-якого банку. Центральний банк прямо називає мету — зменшити ринкову владу великих установ. Європейське право досягає схожого забороною для карткових схем прив’язувати обробку до власної інфраструктури; Бразилія — централізованим доступом.
Транскордонних з’єднань поки немає. Центральний банк оцінює і двосторонні зв’язки з іншими системами миттєвих платежів, і участь у багатосторонніх хабах.
Ціна рішення: Єдиний звід правил дав однаковий досвід у всіх банках, але зробив систему залежною від рішень одного регулятора.
Питання для України: Що важливіше для України на першому етапі — внутрішня однаковість правил і переносимість ідентифікаторів чи сумісність із європейськими A2A-рішеннями?
8. Що працює поверх переказу
|
Продукт |
Запуск |
Що дає |
|
Pix Agendado |
у Регламенті з 2020 року |
платіж на майбутню дату |
|
Pix Cobrança |
— |
рахунок до сплати з інтеграцією в облікові системи підприємства |
|
Pix Saque і Pix Troco |
— |
зняття готівки й отримання решти в магазині |
|
Pix por Aproximação |
28 лютого 2025 |
безконтактна оплата через NFC |
|
Pix Automático |
червень 2025 |
регулярні списання за попередньою згодою |
|
Pix у кредитній картці |
в окремих установах |
оплата з кредитного ліміту |
|
Pix Parcelado / Garantido |
очікує регулювання |
оплата частинами з гарантією торговцю |
|
Надходження Pix як забезпечення |
очікує регулювання |
кредит під майбутні платежі |
Як читати: Pix Saque і Troco не є винаходом системи: видачу готівки на касі давно пропонують Visa, Mastercard і німецька Girocard, а у Британії з 2021 року законом дозволено видачу готівки без покупки. Функції переходять між картковими й переказними рейками в обидва боки, тож межа між ними проходить у правилах схем, а не в наборі функцій.
На розробку Pix Automático пішло три роки, з двома раундами консультацій. Механіка проста: магазин формує запит на регулярні платежі, покупець сканує інтегрований код із даними першого платежу й параметрами наступних і погоджує серію у застосунку свого банку; далі списання йдуть без його участі, а при невдачі можливі повторні спроби.
Продуктова лінійка визначила й те, що Pix зробив з картками. За даними асоціації карткових компаній ABECS за 2025 рік, кредитні картки виросли на 14,5%, до ≈490 млрд €, а дебетові — лише на 0,2%. Кредит утримує безвідсоткова розстрочка, на яку припадає майже 43% кредитного обороту, а 72% покупок понад 100 реалів (≈16 €) оплачують саме кредиткою. Поки оплати частинами в Pix немає, картка тримає великий чек. Картковий бізнес відповідає запозиченням властивостей Pix: оплатою дебетом в один клік, дебетом без пароля для підписок, зарахуванням виручки в день операції, а приймання карток смартфоном продавця за рік зросло в 3,4 раза.
Ціна рішення: Кожен новий продукт у системі без міжбанківської комісії з’являється лише тоді, коли його пропише регулятор, і розробка займає роки.
Питання для України: Який продукт поверх A2A найважливіший для України: регулярні платежі, оплата частинами, видача готівки на касі — і хто має визначити для нього правила спорів?
9. Що зроблено для попиту
До Pix Бразилія була країною готівки: нею платили 96% людей, і 60% віддавали їй перевагу. Не від любові до купюр — просто все інше коштувало дорого. Міжбанківський переказ був повільним і платним, комісії за перекази між картками високими, а близько 45 млн людей взагалі не користувалися рахунком, хоча щороку пропускали через свої руки понад 800 млрд реалів (≈127 млрд €).
Приймати Pix нікого не зобов’язали. Натомість по черзі прибрали кожну причину ним не користуватися.
Спершу подбали, щоб у день запуску було кому платити: реєстрацію ключів відкрили за шість тижнів до старту, і люди завели понад 25 млн адрес ще до першої операції в системі.
Потім прибрали ціну — постанова заборонила брати з людини плату за переказ.
Далі прибрали різницю між банками: регламент описав мінімальні вимоги до інтерфейсу й правила використання бренду, тож кнопка Pix виглядає і поводиться однаково в застосунку будь-якого банку.
Перший досвід дала держава — соціальні виплати пішли через систему, і багато хто отримав гроші на Pix раніше, ніж уперше ним заплатив.
Рекламу ж зробили самі торговці. Окремої державної кампанії обізнаності в джерелах немає, зате майже 60% закладів дають знижку за спосіб оплати, і у 82% випадків — саме за Pix.
|
Значення |
Що з цього вийшло |
|
Користувачі |
86% дорослого населення |
|
Перший рік |
104,4 млн осіб, з них 45,6 млн раніше не робили міжбанківських переказів; у низькодохідних групах +131% |
|
Перші два роки |
71 млн людей зробили свій перший банківський переказ саме через Pix (Moody’s) |
|
Операції на мешканця, 2024 |
359 проти 136 у середньому по Латинській Америці (Moody’s) |
|
Операції за роками |
41,7 млрд (2023) → 63,5 млрд (2024) → ≈80 млрд (2025) |
|
Типовий платіж |
медіана оплати компанії ≈4 €, переказу між людьми ≈8 €; 71% операцій — до ≈16 € |
Як читати: Сорок п’ять мільйонів людей, які до Pix не робили міжбанківських переказів, — це не перерозподіл наявного ринку, а новий сегмент: мікроплатіж на кілька євро, який був невигідний банкам і карткам. Зростання вже сповільнюється, з +52,4% у 2024 році до +25,7% у 2025-му, і у фізичному роздробі картка й далі веде за сумою покупок.
Ціна рішення: Держава не витратила на кампанію майже нічого, бо витрати лягли на інших: на торговців — знижками з власної маржі, на банки — втраченими комісіями.
Питання для України: Що стане першим масовим сценарієм — державні виплати, перекази між людьми чи оплата в магазинах, — і хто оплатить знижку покупцеві?
Чого не видно в європейській рамці
У 2020 році Рада з роздрібних платежів при ЄЦБ спробувала зробити так, щоб національні платіжні рішення різних країн розуміли одне одного. Для цього вона описала всі способи, якими платіж може початися на касі чи на сторінці оплати, і звела їх до трьох питань: хто показує дані операції — продавець чи покупець, передаються вони відкрито чи захищеним кодом-замінником, і чи все потрібне передано з першого кроку.
|
Випадок за класифікацією ЄЦБ |
Що в Бразилії |
|
Продавець показує дані на касі, платіж починає покупець |
є: статичний і динамічний код, безконтакт |
|
Продавець показує дані на сторінці оплати, платіж починає покупець |
є: динамічний код і рядок для копіювання |
|
Покупець показує дані на касі, платіж запитує продавець |
у бразильських джерелах не підтверджено |
|
Покупець показує дані в застосунку продавця, платіж запитує продавець |
у бразильських джерелах не підтверджено |
Як читати: Два останні випадки потребують, щоб продавець сам надсилав запит на оплату. Найближче, що є в Бразилії, — регулярні списання, але там клієнт погоджується одразу на серію платежів, а не на кожен окремо. Відсутність підтвердження в джерелах ще не означає, що цього немає: варто звірити з технічними посібниками оператора.
Найкорисніше тут третє питання — чи все передано з першого кроку. Воно пояснює бразильську касу краще за будь-яке дослідження: якщо сума й номер замовлення не йдуть разом із платежем, хтось мусить звіряти вручну. Саме такі способи й становлять близько 70% приймання.
А ось три бразильські рішення в європейську рамку не вкладаються зовсім: видача готівки на касі, обов’язкові вимоги до вигляду інтерфейсу, які Європа лишає на розсуд ринку, і заборона банкам робити платіж через стороннього ініціатора дорожчим. Причина проста: класифікація описує, як дані потрапляють від продавця до покупця, і мовчить про гроші. Хто платить, хто відповідає за помилку і що змушує бізнес приєднатися — цих питань у ній немає, а саме вони визначили долю Pix.
Дев’ять питань для України
|
Розвилка |
Як вирішила Бразилія |
Що вирішувати нам |
|
1. Власність |
центральний банк узяв на себе п’ять ролей одразу |
які з цих ролей доречні для регулятора і як при цьому не втратити прозорість |
|
2. Учасники |
спершу пустили небанківські компанії майже без вимог, з 2025 року їх посилили |
з якого рівня вимог починати, щоб потім не переписувати правила |
|
3. Плата |
для людей безкоштовно за нормою, для торговців платно, міжбанківської комісії немає |
хто платитиме за розвиток сервісу, якщо українські банки заробляють на картках менше, ніж бразильські |
|
4. Відповідальність |
повернення коштів додали окремо і пізно, повертається близько 9% сум |
які спори система має покривати з першого дня |
|
5. Дані в точці продажу |
70% приймання не дає касі підтвердження |
чи вимагати підтвердження касі як обов’язкову умову |
|
6. Приєднання |
обов’язок лише для великих банків, а податкова отримала доступ до даних лише через п’ять років |
як наперед домовитися, що саме бачить податкова |
|
7. Сумісність |
єдині правила всередині країни, транскордонних зв’язків немає |
що важливіше спочатку: єдині правила всередині країни чи сумісність з європейськими системами |
|
8. Послуги поверх |
є регулярні списання й готівка на касі, розстрочка досі чекає на регулювання |
який продукт запускати першим |
|
9. Попит |
ключі роздали до запуску, далі державні виплати і знижки торговців |
що стане першим масовим сценарієм і хто заплатить за знижку |
Бразильський досвід цінний не як зразок для копіювання, а як перелік рішень, повз які не пройти й нам. Два з них Бразилія ухвалила так, що ціну видно досі. Система, у якій ніхто не заробляє на операції, рухається вперед лише тоді, коли її штовхає регулятор. А приймання без підтвердження на касі виявилося найдешевшим — і тому найпоширенішим, разом із шахрайством, яке з нього виросло. Обидва питання дешевше вирішити до запуску, ніж після.
Олександр Карпов, директор Асоціації ЄМА
другие материалы
A2A в Індії. Дев’ять рішень, з яких складається UPI
Кожна система платежів з рахунку на рахунок, від бразильського Pix до польського...
«Купити акції на NASDAQ за 5000 гривень»: як шахраї наживаються на псевдоінвестиціях у 5G
Гучні новини про вихід материнської компанії «Київстар» (Kyivstar Group Ltd.) на...
Членство, яке доводиться підтверджувати. Що досвід шести країн говорить про український шлях до SEPA
Велика Британія перебуває в Єдиній зоні платежів у євро донині. У березні 2019 р...
«Гроші за 5 хвилин»: як фейкові кредитори перетворюють чужі дані на кредити
«Кредит під 0% за 5 хвилин. Без довідок, перевірок та з будь-якою кредитною істо...