


A2A в Індії. Дев’ять рішень, з яких складається UPI
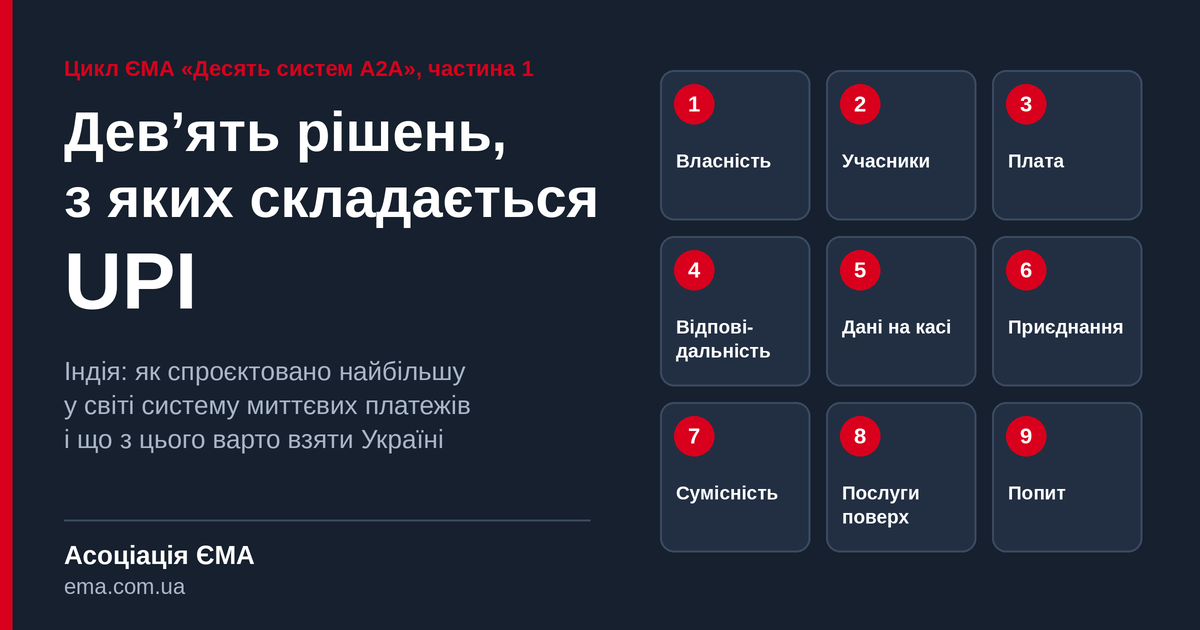
Кожна система платежів з рахунку на рахунок, від бразильського Pix до польського BLIK, так чи інакше відповідає на ті самі дев’ять питань: хто нею володіє, кого пускають усередину, хто платить, хто відповідає за збій, як дані операції потрапляють до каси, що змушує бізнес приєднатися, з ким вона сумісна, що працює поверх переказу і як держава розігріває попит. Індія відповіла на кожне по-своєму і отримала найбільшу у світі систему миттєвих платежів. Розбираємо ці рішення по черзі — разом із ціною, яку за кожне довелося заплатити, і питанням, яке воно ставить перед Україною.
NB: Цей текст відкриває аналітичний цикл ЄМА про десять A2A-систем і задає рамку, за якою ми розбиратимемо решту кейсів. Суми в євро наведено округлено, з розрахунку 100 рупій за євро.
Масштаб, про який ідеться
|
Показник |
Значення |
|
Операцій у серпні 2026 року (NPCI) |
24,5 млрд на ≈298 млрд €, +22% за кількістю до серпня 2025 |
|
Операцій за 2025–2026 фінансовий рік |
241,6 млрд на ≈3,1 трлн € |
|
Частка в обсязі платіжних операцій країни (Резервний банк Індії, II півріччя 2025) |
85,5% |
|
Частка у світових миттєвих платежах (ACI Worldwide, дані 2023) |
≈49% |
|
Банків-учасників |
741 у липні 2026 проти 44 у перший рік роботи |
|
Частка платежів торговцям у кількості операцій |
63%, з них 86% — до ≈5 € |
|
Середній чек, 2025–2026 |
≈13 €, і він зменшується: кількість операцій росте на 30%, сума — на 20,6% |
Як читати: UPI — це насамперед система щоденної дрібної покупки. Велика частка переказів між людьми за сумою (71%) і дрібний чек у магазинах пояснюють, чому ключовим питанням для неї стала не швидкість, а вартість кожної операції.
Дев’ять розвилок коротко
|
№ |
Розвилка |
Відповідь Індії |
|
1 |
Власність |
Оператор у власності банків |
|
2 |
Учасники |
Застосунки входять через банк-партнера |
|
3 |
Плата |
Нуль у системі, 2,36% в агрегатора |
|
4 |
Відповідальність |
Арбітраж оператора і публічний рейтинг відмов |
|
5 |
Дані в точці продажу |
QR, NFC, виклик застосунку, кнопковий телефон |
|
6 |
Приєднання |
Податковий обов’язок для великого бізнесу |
|
7 |
Сумісність |
Єдиний комутатор і експорт архітектури |
|
8 |
Послуги поверх |
Кредит на платіжній рейці |
|
9 |
Попит |
Державний застосунок і ім’я отримувача до PIN |
1. Хто засновує і володіє
Оператор UPI — не центральний банк і не державна компанія, а National Payments Corporation of India (NPCI). Її в грудні 2008 року заснували Резервний банк Індії та Асоціація банків Індії, а власниками стали самі банки: десять засновників, серед яких — два іноземні, Citibank і HSBC. Юридично це неприбуткова компанія за статтею 8 закону про компанії, тож прибуток не є її метою за статутом.
Така конструкція була задумана заздалегідь. Ще в програмному документі Резервного банку на 2005–2008 роки йшлося про окрему структуру для роздрібних платежів, бажано у власності банків. Правову основу дав закон парламенту 2007 року про платіжні й розрахункові системи. Далі — довга дорога: концепцію UPI сформували у 2012 році, пілот із 21 банком запустив особисто голова Резервного банку 11 квітня 2016 року, публічний старт відбувся 25 серпня того ж року.
Розподіл ролей стабільний: правила пише оператор своїми циркулярами, регулятор наглядає, встановлює рамкові вимоги й делегує. Показовий приклад — квітень 2025 року, коли Резервний банк передав NPCI право самостійно встановлювати ліміти операцій, а банкам дозволив лише знижувати їх. Окремі напрями оператор виніс у чотири дочірні компанії: міжнародну експансію, платежі за рахунками, державний застосунок і технологічні розробки.
Ціна рішення: Від закону до пілота минуло вісім років, від створення оператора — сім. Колективне узгодження між банками повільне, зате відповідальність розподілена, а оператор не мусить показувати прибуток.
Питання для України: Хто має володіти інфраструктурою миттєвих платежів в Україні і чи може ринковий оператор співіснувати з НБУ як регулятором і власником СЕП?
2. Хто може бути учасником
Індійська модель розводить учасників за одним критерієм: чи торкаються вони грошей клієнта.
|
Учасник |
Приклади |
Хто дозволяє |
Гроші клієнта |
Вимоги до капіталу |
|
Банк |
State Bank of India, HDFC Bank |
Резервний банк |
тримає |
є |
|
Постачальник застосунку |
PhonePe, Google Pay, Paytm |
NPCI, за наявності банку-партнера |
не тримає |
немає |
|
Платіжний агрегатор |
Razorpay, Cashfree, PayU |
Резервний банк, окрема ліцензія |
тримає на рахунку умовного зберігання |
є |
|
Оператор обміну даними (Account Aggregator) |
17 ліцензованих компаній |
Резервний банк |
не бачить навіть даних |
від ≈200 тис. € |
Як читати: Технологічна компанія входить у платежі без фінансової ліцензії — але тільки через банк-партнера. Цей банк (у термінах NPCI — банк-спонсор) дає застосунку технічний доступ до системи, видає адреси користувачів і відповідає за застосунок перед оператором: за перевірки, моніторинг операцій, скарги. Від самого застосунку вимагають реєстрації компанії, досвіду у фінансових послугах і дотримання вимог до кіберстійкості, ідентифікації клієнтів і захисту даних.
Агрегатор стоїть з іншого боку — біля торговця. Він приймає платежі, звіряє їх із замовленнями, обробляє повернення і перераховує виручку, за замовчуванням через два робочі дні. Оскільки весь цей час у нього на руках чужі гроші, закон вимагає тримати їх на рахунку умовного зберігання: вони не входять до майна агрегатора, на них не можна звернути стягнення за його боргами, а при банкрутстві торговець не стає в чергу кредиторів.
Окремо стоїть обмін фінансовими даними. Оператор обміну фіксує згоду клієнта і переносить зашифровані дані від банку до того, хто їх запитав, — кредитора, страховика, інвестплатформи. Сам він даних не розшифровує і будь-якою іншою діяльністю займатися не може. Це свідомий захист від конфлікту інтересів: той, хто кредитує, не повинен водночас бути трубою для даних. Відмінність від європейського провайдера інформації про рахунок принципова: той дані отримує й будує на них власний продукт.
Ціна рішення: Відкрита модель із низьким бар’єром дала найвищу концентрацію серед систем нашої вибірки. У травні 2026 року PhonePe і Google Pay разом мали 79% ринку, а з Paytm трійка лідерів у березні контролювала понад дев’ять десятих. Жоден із лідерів — не банк. Обмеження частки ринку в 30%, записане в правилах NPCI, досі не застосоване: строк його запровадження кілька разів переносили.
Питання для України: Чи потрібна небанківському застосунку в Україні окрема ліцензія, щоб ініціювати A2A-платежі, чи достатньо відповідальності банку-партнера — і як тоді запобігти концентрації?
3. Хто платить за операцію
Відповідь «ніхто» правдива лише для одного сценарію. UPI — не одна платіжна схема, а, у термінах наглядової рамки Євросистеми, платіжний устрій (payment arrangement): спільний шар ініціювання, через який проходять різні платіжні засоби з різною економікою.
|
Сценарій |
Хто отримує плату |
Скільки |
|---|---|---|
|
Платіж із банківського рахунку, торговець приймає напряму через свій банк |
ніхто — заборонено законом |
0 |
|
Платіж із передплаченого гаманця понад ≈20 € |
емітент гаманця — міжбанківська комісія |
0,5–1,1% як складник плати |
|
Кредитна картка RuPay через UPI |
учасники карткового ланцюга |
1,1–2%, уся плата за приймання |
|
Будь-який платіж через платіжного агрегатора |
агрегатор |
1,75–2% плюс 18% податку, тобто близько 2,36% |
Як читати: Плата за рахунковий платіж залежить не від розміру торговця, а від того, чи є між ним і його банком посередник. Агрегатор не є частиною платіжної системи, тож заборона на нього не поширюється. Через гаманці проходить менше 0,1% операцій, а от кредитні картки на UPI ростуть: банки торговців повідомили про застосування плати з червня 2026 року.
Дев’ять із десяти торговців не платять нічого. За даними галузевої асоціації небанківських платіжних компаній, цифрові платежі приймають близько 60 млн торговців, і приблизно 54 млн із них — дрібні, з річним оборотом до ≈20 тис. €. Їм агрегатор не потрібен: одна точка, немає замовлень і повернень. Інтернет-магазин без агрегатора обійтися не може, бо кожен платіж треба прив’язати до замовлення й уміти повернути.
|
Прейскуранти агрегаторів |
Платіж із рахунку через UPI |
|---|---|
|
Razorpay |
2% (кредитна картка через UPI — ≈2,15%, міжнародна картка — 3%) |
|
Cashfree |
1,75–1,95%, для нових клієнтів акційні 1,6% |
|
PayU |
≈2%, переважно договірна ціна |
|
Paytm |
0% як конкурентна політика; компанія заявила, що бере на себе ≈60 млн € на рік |
Як читати: Усі ставки — без податку. Від обороту близько 50 тис. € на місяць агрегатори погоджують 1,5–1,75%.
Нуль у межах системи має свою ціну. Робота UPI, за оцінками галузі й експертів, коштує близько 2 млрд € на рік. Держава компенсує банкам, що обслуговують дрібних торговців, 0,15% від операцій до ≈20 €. Агрегатори й застосунки цієї компенсації не отримують.
|
Фінансовий рік |
Бюджет стимулювання |
|
2021–2022 |
≈139 млн € |
|
2022–2023 |
≈221 млн € |
|
2023–2024 |
≈249 млн € фактично витрачено |
|
2024–2025 |
≈144 млн €, згодом ≈200 млн €, і окремо ≈150 млн € на програму для торговців |
|
2025–2026 |
≈44 млн €, збільшено після звернень галузі |
|
2026–2027 |
≈200 млн € |
Як читати: Галузева асоціація в березні 2025 року писала прем’єр-міністрові, що дотація покриває лише 15–20% від оцінних ≈1 млрд € річної вартості. За ширшою оцінкою у ≈2 млрд € частка ще менша. Парламентський комітет із фінансів рекомендував шукати самоокупнішу модель.
Застосунки за операцію не отримують нічого, тому заробляють поруч із нею: на кредитах, страхуванні, інвестиціях, купівлі золота, рекламі та тих засобах, де плата існує. Платіж для них — канал залучення і джерело даних про витрати клієнта. Така модель працює лише для гравців із великим суміжним бізнесом, і саме це уряд офіційно визнає напругою для менших провайдерів.
Ціна рішення: Нульова ставка тримається на бюджеті, який щороку переглядають, і на суміжних бізнесах кількох великих компаній. Банки за рахункові платежі доходу не мають: у їхній квартальній звітності його навіть не виділяють окремим рядком.
Питання для України: Хто і за що платитиме за A2A-платежі в Україні, якщо бюджетної дотації не передбачено, — і чи є нульова ставка метою політики, чи лише одним із варіантів?
4. Хто відповідає, коли щось іде не так
Скарги в UPI обробляють промислово: у першому кварталі 2026 року їх було понад 1,2 млн на місяць, тобто близько п’яти на сто тисяч операцій. Приблизно 60% мають одну підставу — гроші списано з рахунку платника, але не зараховано отримувачу. Для таких спорів NPCI ще у 2020 році запустила єдину автоматизовану платформу, інтегровану з власним клірингом; вона передбачає штрафи учасникам за затримку і компенсацію клієнтові.
|
Рівень |
Хто вирішує |
Що відбувається |
|
Вимога повернення |
банк платника |
розслідує скаргу і, якщо вона обґрунтована, сторнує операцію |
|
Доарбітраж |
два банки |
обмінюються інформацією, щоб вирішити без третьої сторони |
|
Арбітраж |
NPCI |
ухвалює остаточне рішення, обов’язкове для обох банків |
Як читати: Процедура побудована за картковою логікою, але арбітром виступає сам оператор, який пише правила. Клієнт іде іншим шляхом: застосунок, банк-партнер застосунку, власний банк, NPCI, далі — омбудсмен. Про несанкціоновану операцію треба повідомити за три робочі дні, щоб мати нульову відповідальність. Повний цикл займає від 30 до 90 днів.
Якість учасників оператор контролює прозорістю. Технічні відмови — ті, що сталися через інфраструктуру, а не через неправильний PIN чи брак коштів, — становлять 0,3–0,5% операцій, і NPCI публікує їх по кожному банку окремо. Серед банків отримувачів розкид — від 0,03% до 0,48%, серед банків платників — від 0,13% до майже 1%. Коли банк не заробляє на операції, цінового стимулу до якості немає, і його замінює публічне порівняння.
Після двох значних збоїв 2025 року оператор діяв адміністративно. Циркуляр від 26 квітня 2025 року скоротив обов’язковий час відповіді учасників: для платежу — з 30 до 10–15 секунд, для перевірки адреси — з 15 до 10. Службові запити в пікові години обмежили, а перевірку залишку — 50 разами на добу для одного користувача. З 1 квітня 2026 року Резервний банк вимагає двох факторів автентифікації з різних категорій, причому один має бути динамічним; пара «постійний PIN плюс прив’язаний телефон» цього вже не забезпечує.
Ціна рішення: Перевірка залишку за природою — доступ до інформації про рахунок. У Європі це ліцензована послуга, в Індії — безкоштовна функція застосунку. Коли таких запитів стало забагато, регулювати їх довелося не тарифом і не ліцензією, а лімітом кількості.
Питання для України: Чи варто українським A2A-правилам із самого початку передбачити публічну статистику технічних відмов по кожному банку і ліміти на службові запити?
5. Як дані операції потрапляють до каси
Щоб заплатити, покупцю не потрібні реквізити продавця. Замість номера рахунку в UPI використовують віртуальну платіжну адресу на кшталт shop@hdfcbank або 9876543210@ybl. Права частина лише нагадує домен: це позначка банку-партнера застосунку, за якою комутатор NPCI знає, у кого питати, до якого рахунку прив’язана адреса. Самі номери рахунків сторони одна одній не показують.
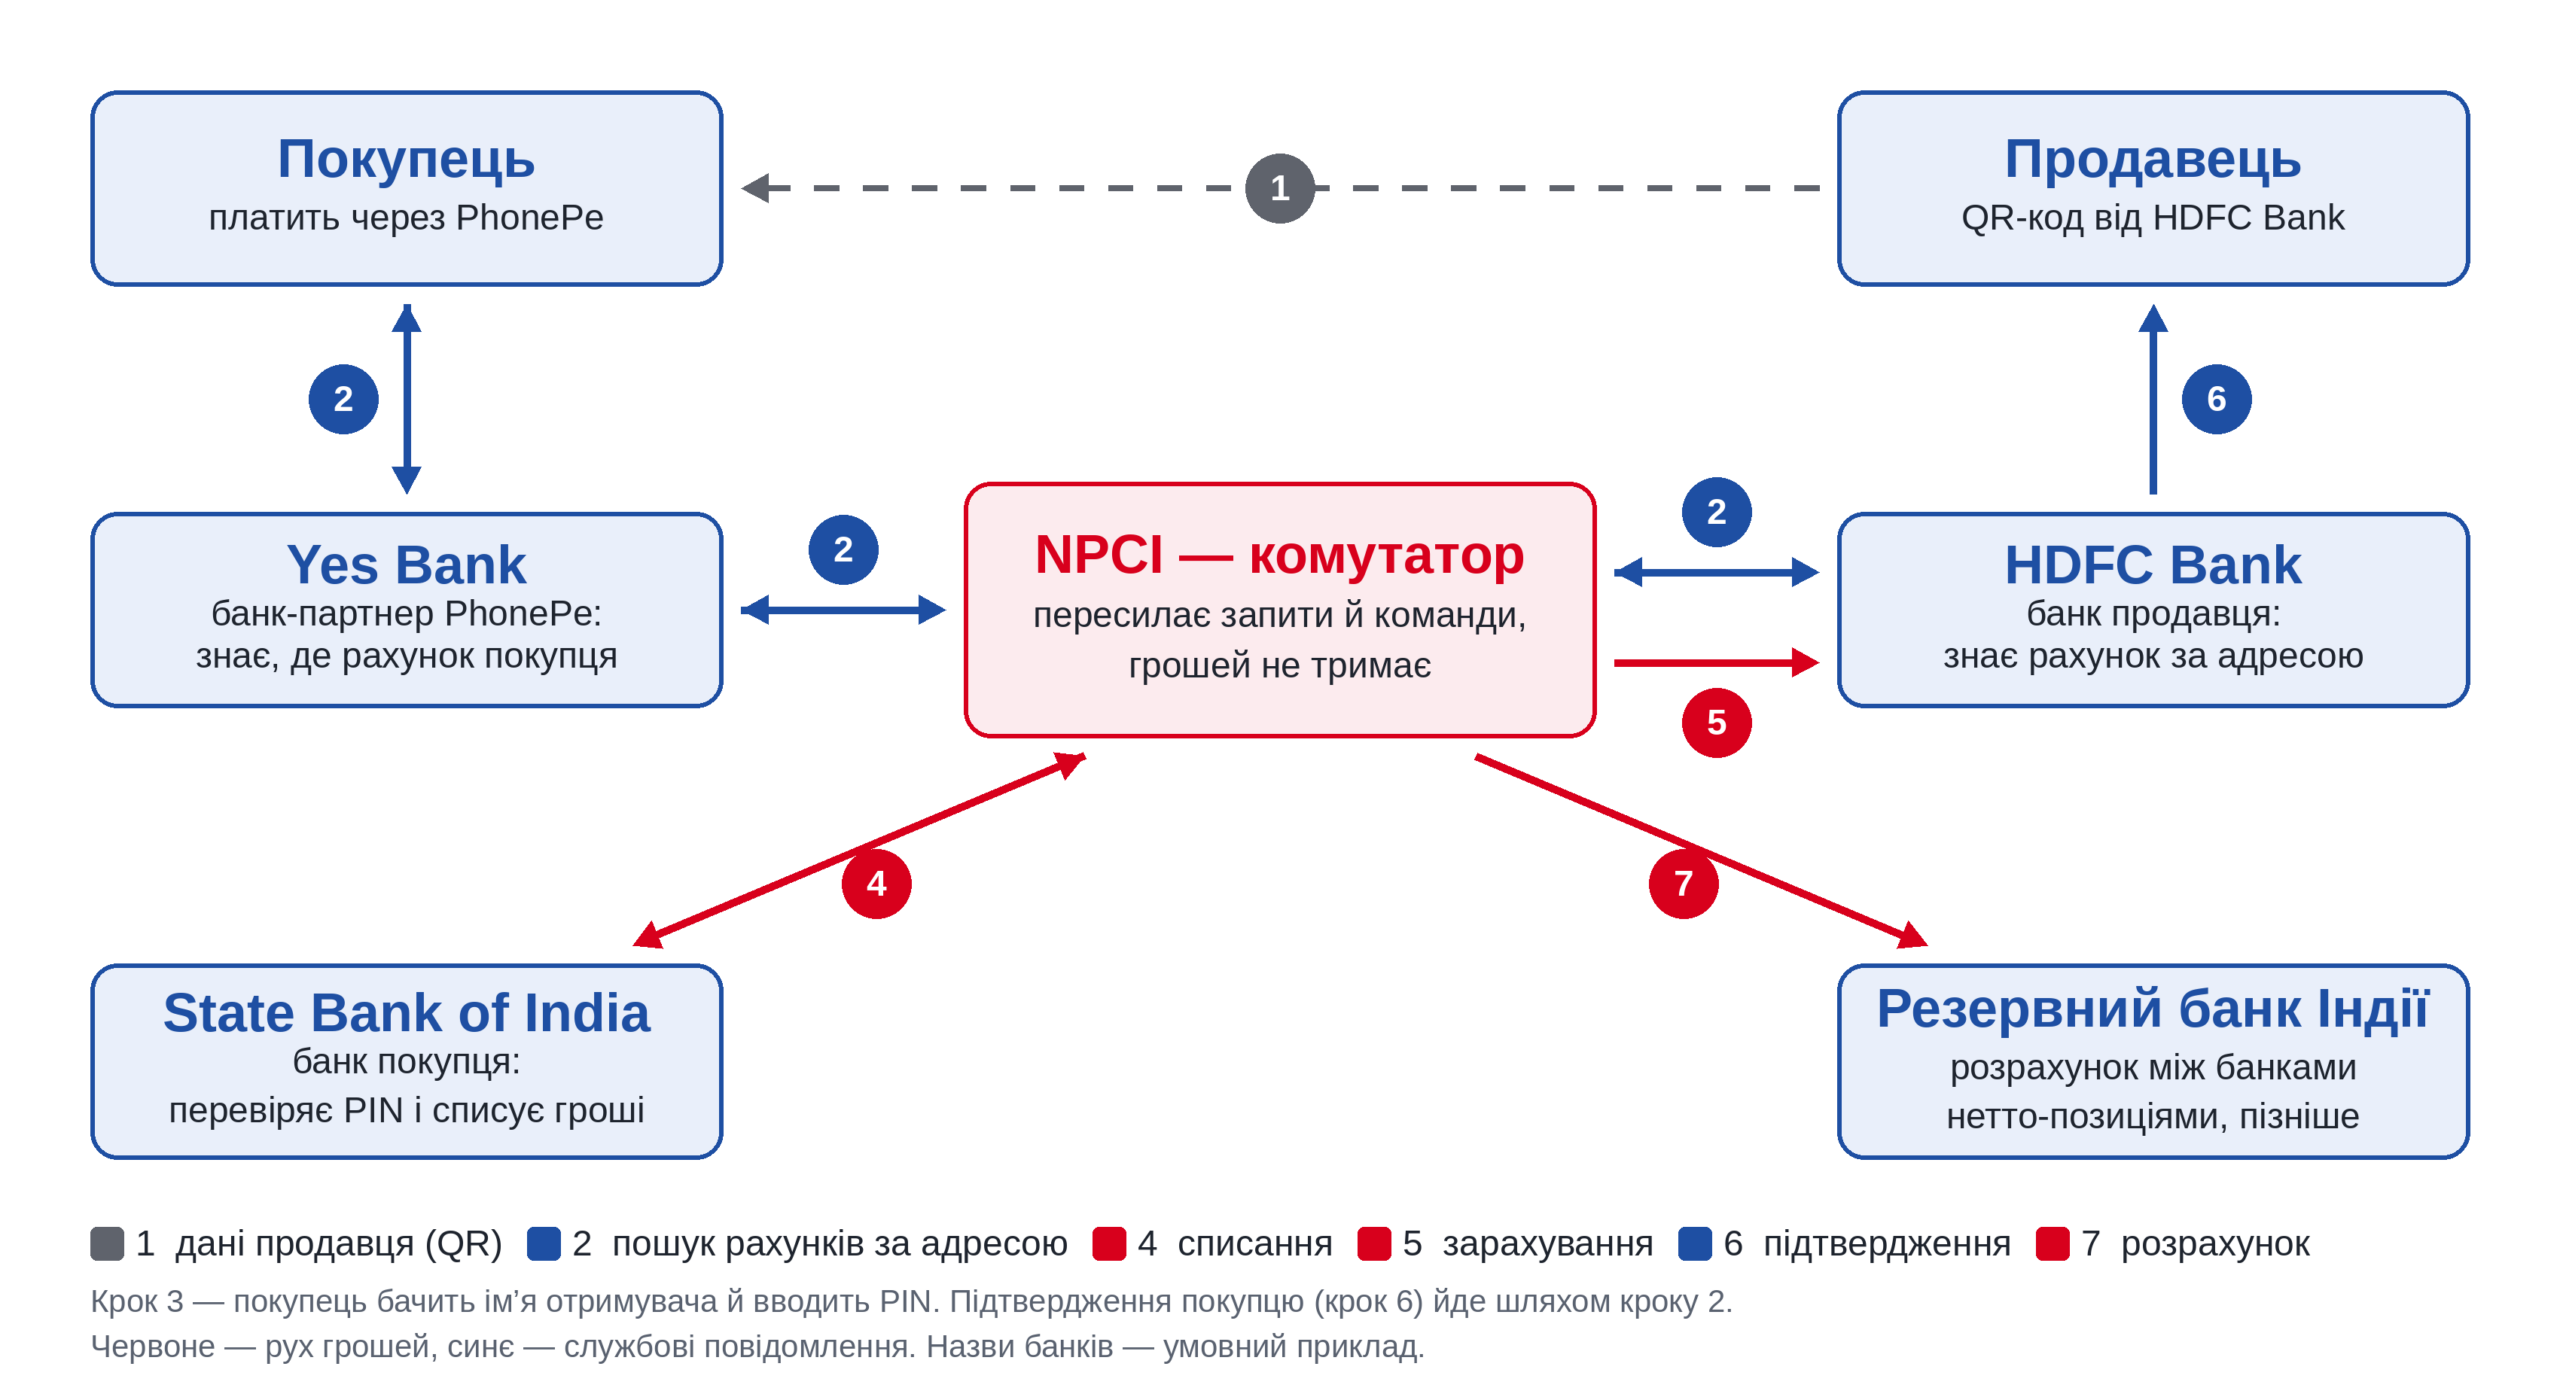
Схема: хто з ким обмінюється повідомленнями під час платежу
Порядок кроків жорсткий. Спочатку система з’ясовує, чи існує отримувач і як його звати, і показує це ім’я покупцю ще до введення PIN. Лише потім банк платника перевіряє PIN і списує гроші, після чого банк отримувача зараховує їх. PIN не бачить ніхто, крім банку платника: застосунок шифрує його у спільній бібліотеці. Банки розраховуються між собою пізніше, нетто-позиціями в системі центрального банку.
|
Спосіб передати дані |
Каса в магазині |
Онлайн |
|
Статичний QR-код (наклейка без суми) |
так, але продавець звіряє надходження вручну |
ні |
|
Динамічний QR-код на екрані термінала |
так |
так |
|
NFC |
так: радіоканал передає ті самі дані, що QR; для термінала достатньо оновити прошивку |
ні |
|
Виклик платіжного застосунку (intent) |
ні |
так, обов’язковий у мобільній комерції з лютого 2026 року |
|
Запит на оплату від продавця (collect) |
так |
так |
|
Кнопковий телефон (UPI 123PAY) |
так, лише статичний код |
ні |
Як читати: Робочий принцип: спосіб підходить для каналу, якщо разом з адресою передає суму й номер замовлення. Статичний код цього не робить, тож продавці покладаються на SMS чи звукові колонки й ризикують отримати підроблений скріншот. На кожен платіжний термінал у країні припадає 60 QR-кодів: 678 млн проти 11,2 млн.
Регулятор зробив виклик застосунку обов’язковим не випадково. У сценарії «запит на оплату» покупець чотири рази перемикається між застосунком магазину, сповіщенням і платіжним застосунком, і на кожному кроці може кинути покупку. Виклик відкриває платіжний застосунок уже із заповненими даними, і, за галузевими даними, конверсія зростає до 15%. Ще одна норма стосується вибору: коли магазин викликає оплату, специфікація зобов’язує показати покупцеві всі платіжні застосунки, у яких він зареєстрований.
Для тих, у кого немає смартфона, з 2022 року працює UPI 123PAY з чотирма способами: голосове меню, пропущений дзвінок із передзвоном системи, застосунок для кнопкового телефона і передача даних звуком поза чутним діапазоном. Ліміт — ≈100 € на операцію, один рахунок одночасно, динамічні коди недоступні, а для звукового способу продавцю потрібен динамік.
Питання для України: Які способи передачі даних мають бути обов’язковими в українських A2A-стандартах для каси і для онлайну — і чи варто закріпити право покупця обирати застосунок на рівні специфікації?
6. Що змушує бізнес приєднатися
Головний важіль приєднання в Індії — податковий, а не платіжний. Стаття 269SU закону про податок на доходи зобов’язала підприємства з оборотом понад ≈5 млн € обладнати приміщення засобами приймання тих електронних способів оплати, які визначить податкова служба, і не відмовляти покупцю, що хоче заплатити саме так. Санкція — ≈50 € за кожен день невиконання.
|
Документ |
Роль у конструкції |
|
Ст. 269SU закону про податок на доходи |
обов’язок приймати визначені способи для великого бізнесу |
|
Повідомлення податкової 105/2019 |
перелік способів: UPI, UPI QR-код, дебетова картка RuPay |
|
Ст. 10A закону про платіжні системи |
заборона стягувати плату за ці способи з платника й отримувача |
|
Роз’яснення податкової 32/2019 |
жодної плати з 1 січня 2020 року |
|
Циркуляр NPCI від 30.08.2019 |
дозволяв банкам торговців до 0,30% і втратив практичне значення |
Як читати: Заборона плати трималася на перехресному посиланні: платіжний закон забороняв плату за способи, які приписав податковий. Обов’язок стосувався лише великого бізнесу, а заборона — всіх торговців, бо прив’язана до способу оплати. Конструкція замкнулася в липні 2025 року, коли торговці в Бенгалуру отримали вимоги щодо податку на товари й послуги, сформовані за їхніми надходженнями через UPI.
У серпні 2026 року посилання розірвали. Поправку до статті 10A парламент ухвалив 10 серпня, президентка підписала її 17 серпня: тепер перелік захищених від плати способів визначає уряд своїм повідомленням. Рішення про можливу плату ухвалюватиме керівний комітет UPI під головуванням NPCI. Міністерка фінансів заявила, що для споживачів, переказів між людьми і дрібних торговців плата не з’явиться.
|
Що обговорює ринок |
Параметри |
|
Плата для великого бізнесу |
оборот понад ≈150 тис. €, лише операції понад ≈20 €, ставка нижче 0,5% |
|
Пропозиція галузевої асоціації |
0,3% для торговців з оборотом понад ≈40 тис. € |
|
Хто виграє |
фінтех і агрегатори — прямий дохід; банки — плата замість залежності від дотації |
|
Хто платитиме більше |
організований роздріб через обсяг, ювелірна торгівля, готелі й ресторани, побутова техніка через великий чек |
Як читати: Прихильники називають UPI дешевою дебетовою інфраструктурою, за яку авіакомпанії, маркетплейси й служби доставки цілком можуть платити. Опоненти вважають будь-яку плату кроком назад для поширення. Остаточної моделі поки немає.
Ціна рішення: Держава швидко забезпечила приймання, але прив’язала платіжну політику до фіскальної, а платіжні дані стали джерелом податкових вимог. Це чутлива тема для бізнесу, який саме й мав стати головним прихильником системи.
Питання для України: Чи доцільно в Україні стимулювати приймання A2A через податкові інструменти, і де межа між платіжними даними та фіскальним контролем?
7. З ким це сумісне
Усередині країни сумісність обов’язкова і забезпечена технічно: всі банки й застосунки працюють через єдиний комутатор, тож будь-який застосунок платить будь-якому отримувачу. Поверх цього Індія закріпила кілька норм, які захищають клієнта від прив’язки до одного гравця. Окрім згаданого обов’язкового вибору застосунку, клієнт може перенести свої доручення на регулярні платежі з одного застосунку до іншого — раз на дев’яносто днів. Гаманці отримали окремі правила сумісності з UPI.
За кордоном Індія обрала нетиповий шлях. Замість з’єднувати свою систему з чужими, NPCI через дочірню NPCI International Payments пропонує іншим країнам впровадити саму архітектуру. Експортується конструкція, а не лише можливість платити індійським застосунком за кордоном.
Питання для України: Що важливіше для України — сумісність із європейськими A2A-рішеннями чи внутрішні норми, які не дають великим гравцям закрити ринок?
8. Що працює поверх переказу
Оскільки UPI — устрій, а не одна схема, на ньому вибудували цілу продуктову лінійку.
|
Продукт |
Що дає |
|
AutoPay |
регулярні платежі за попереднім дорученням |
|
UPI Lite |
дрібні платежі без PIN із залишку в застосунку: до ≈10 € за раз, до ≈50 € на балансі; успішність 99,9% навіть у пікові години |
|
Кредитна картка RuPay на UPI |
оплата кредитною карткою через той самий інтерфейс |
|
Кредитна лінія (з вересня 2023) |
оплата з попередньо схваленого кредиту |
|
UPI Circle |
делегування права платити іншій особі або пристрою |
|
Мікробанкомати |
зняття готівки через UPI |
|
UPI HELP |
помічник для звернень і скарг |
Як читати: Кредитна лінія — найпросунутіша конструкція кредиту на платіжній рейці в нашій вибірці. Клієнт знаходить свої кредитні лінії за номером телефону, прив’язка пристрою і встановлення PIN вважаються згодою, вхідні перекази на такий ідентифікатор автоматично гасять борг, зняття готівки заборонене, для окремих категорій торговців діють обмеження.
Саме ця продуктова гнучкість пояснює, що UPI зробила з картковим ринком. За даними звіту Резервного банку за друге півріччя 2025 року, система витіснила не картку взагалі, а дебетову.
|
Картки в Індії |
2021 |
2025 |
Зміна |
|
Дебетові, операцій |
4,1 млрд |
1,3 млрд |
−67% |
|
Дебетові, сума |
≈74 млрд € |
≈45 млрд € |
−39% |
|
Кредитні, операцій |
2,2 млрд |
5,7 млрд |
+164% |
|
Кредитні, сума |
≈89 млрд € |
≈232 млрд € |
+161% |
Як читати: Дебетових карток на руках при цьому понад мільярд проти 111 млн кредитних, але регулятор описує їх як засіб зняття готівки й базових операцій. Кредитна картка вистояла завдяки тому, чого немає в рахунковому платежі: кредиту, винагородам і розвиненим картковим правилам оскарження. Зрушення видно й у структурі ринку: частка державних банків у дебетових картках за чотири роки впала з 67,9% до 63,1%, і регулятор прямо називає причиною конкуренцію з UPI. У кредитних картках натомість зросла частка приватних банків — до 70,8%.
Питання для України: Який продукт поверх A2A може бути першим в Україні — регулярні платежі, кредит на рейці чи делеговані платежі — і хто має задати для нього правила?
9. Що зроблено для попиту
Держава просувала систему не лише примусом. У грудні 2016 року уряд запустив власний застосунок BHIM для популяризації системи. Протокол від початку показує ім’я отримувача до підтвердження, що знижує страх помилитися. Для людей без смартфона є 123PAY, для скарг — помічник UPI HELP.
|
Як це бачать дрібні торговці (опитування Мінфіну Індії, липень–серпень 2025) |
Частка |
|
приймають оплату через UPI |
94% |
|
задоволені цифровими платежами — через швидкість, облік і зручність |
72% |
|
помітили зростання продажів після переходу |
57% |
|
називають UPI бажаним способом оплати (готівку — 38%) |
57% |
Як читати: Торговців питали про перехід на цифрові платежі загалом, тож порівнювали з готівкою, а не з картками.
Питання для України: Що в Україні зможе стати аналогом цього попиту — державний застосунок, стандарт перевірки отримувача чи нульова вартість для дрібного бізнесу?
Чого не видно в європейській рамці
У 2020 році робоча група Ради з роздрібних платежів при ЄЦБ склала рамку сумісності для платежів з рахунку в торговій точці. Вона класифікує операції за трьома питаннями: хто подає дані — продавець чи покупець; у відкритому вигляді чи токеном; чи передано все потрібне на першому кроці. З цього виходять чотири випадки, і UPI покриває всі чотири — зокрема завдяки запиту на оплату, де операцію ініціює отримувач.
Цінніше інше: чого в цій класифікації немає. Вона не описує обов’язковий вибір застосунку, бо вважає його питанням конкуренції, а не регулювання. Вона не знає устрою над кількома платіжними засобами, бо розглядає лише миттєвий переказ. Вона припускає смартфон і з’єднання, тож не бачить голосового меню чи передачі звуком. І в ній немає ролі того, кому делеговано право платити. Отже, європейська таксономія добре показує, чого в неєвропейській системі бракує, але не показує, що в ній є понад це.
Дев’ять питань для України
|
Розвилка |
Відповідь Індії |
Питання для нас |
|
1. Власність |
оператор у власності банків, регулятор наглядає й делегує |
хто володіє інфраструктурою і хто пише правила |
|
2. Учасники |
застосунки без фінансової ліцензії через банк-партнера |
як відкрити вхід небанківським застосункам і не отримати дуополію |
|
3. Плата |
нуль у системі за законом, агрегатори — 2,36%, дотація покриває меншу частину вартості |
хто платитиме, якщо бюджету на дотацію немає |
|
4. Відповідальність |
арбітраж оператора, публічний рейтинг відмов |
чи публікувати статистику якості по банках |
|
5. Дані в точці продажу |
QR, NFC, виклик застосунку, кнопкові телефони |
які способи зробити обов’язковими, з урахуванням наявної термінальної мережі |
|
6. Приєднання |
податковий обов’язок для великого бізнесу |
чи потрібен примус і яка межа фіскального використання даних |
|
7. Сумісність |
єдиний комутатор, перенесення доручень, експорт архітектури |
внутрішні норми проти закриття ринку чи інтеграція з ЄС |
|
8. Послуги поверх |
кредитна лінія, делегування, регулярні платежі |
який продукт запускати першим |
|
9. Попит |
державний застосунок, ім’я отримувача до PIN, продукт без смартфона |
що переконає українського покупця і продавця |
Індійський досвід не можна скопіювати цілком: масштабування через друковані коди спиралося на відсутність розвиненої карткової мережі, а нульова ставка — на бюджет у сотні мільйонів євро на рік. Але його можна використати як перелік рішень, які доведеться ухвалити й нам. Наступні матеріали циклу розглянуть ті самі дев’ять розвилок для інших систем, щоб порівняння було предметним.
Історію одного платежу в UPI і те, хто насправді оплачує «безкоштовну» систему, ми розповіли в окремому матеріалі для PaySpace Magazine: «UPI: нуль, який хтось оплачує» [посилання].
Матеріал підготовлено на основі аналітичного досьє ЄМА «Індія: UPI» (вересень 2026). Джерела даних: NPCI, Резервний банк Індії, Міністерство фінансів Індії, ACI Worldwide, прейскуранти платіжних агрегаторів.
Олександр Карпов, директор Асоціації ЄМА
другие материалы
«Купити акції на NASDAQ за 5000 гривень»: як шахраї наживаються на псевдоінвестиціях у 5G
Гучні новини про вихід материнської компанії «Київстар» (Kyivstar Group Ltd.) на...
Членство, яке доводиться підтверджувати. Що досвід шести країн говорить про український шлях до SEPA
Велика Британія перебуває в Єдиній зоні платежів у євро донині. У березні 2019 р...
«Гроші за 5 хвилин»: як фейкові кредитори перетворюють чужі дані на кредити
«Кредит під 0% за 5 хвилин. Без довідок, перевірок та з будь-якою кредитною істо...
Чотири гривні за інкасацію
Розслідування: хто насправді заплатить за здешевлення карткових платежів — і чом...