


А2А в Швеції. Дев’ять рішень, з яких складається Swish
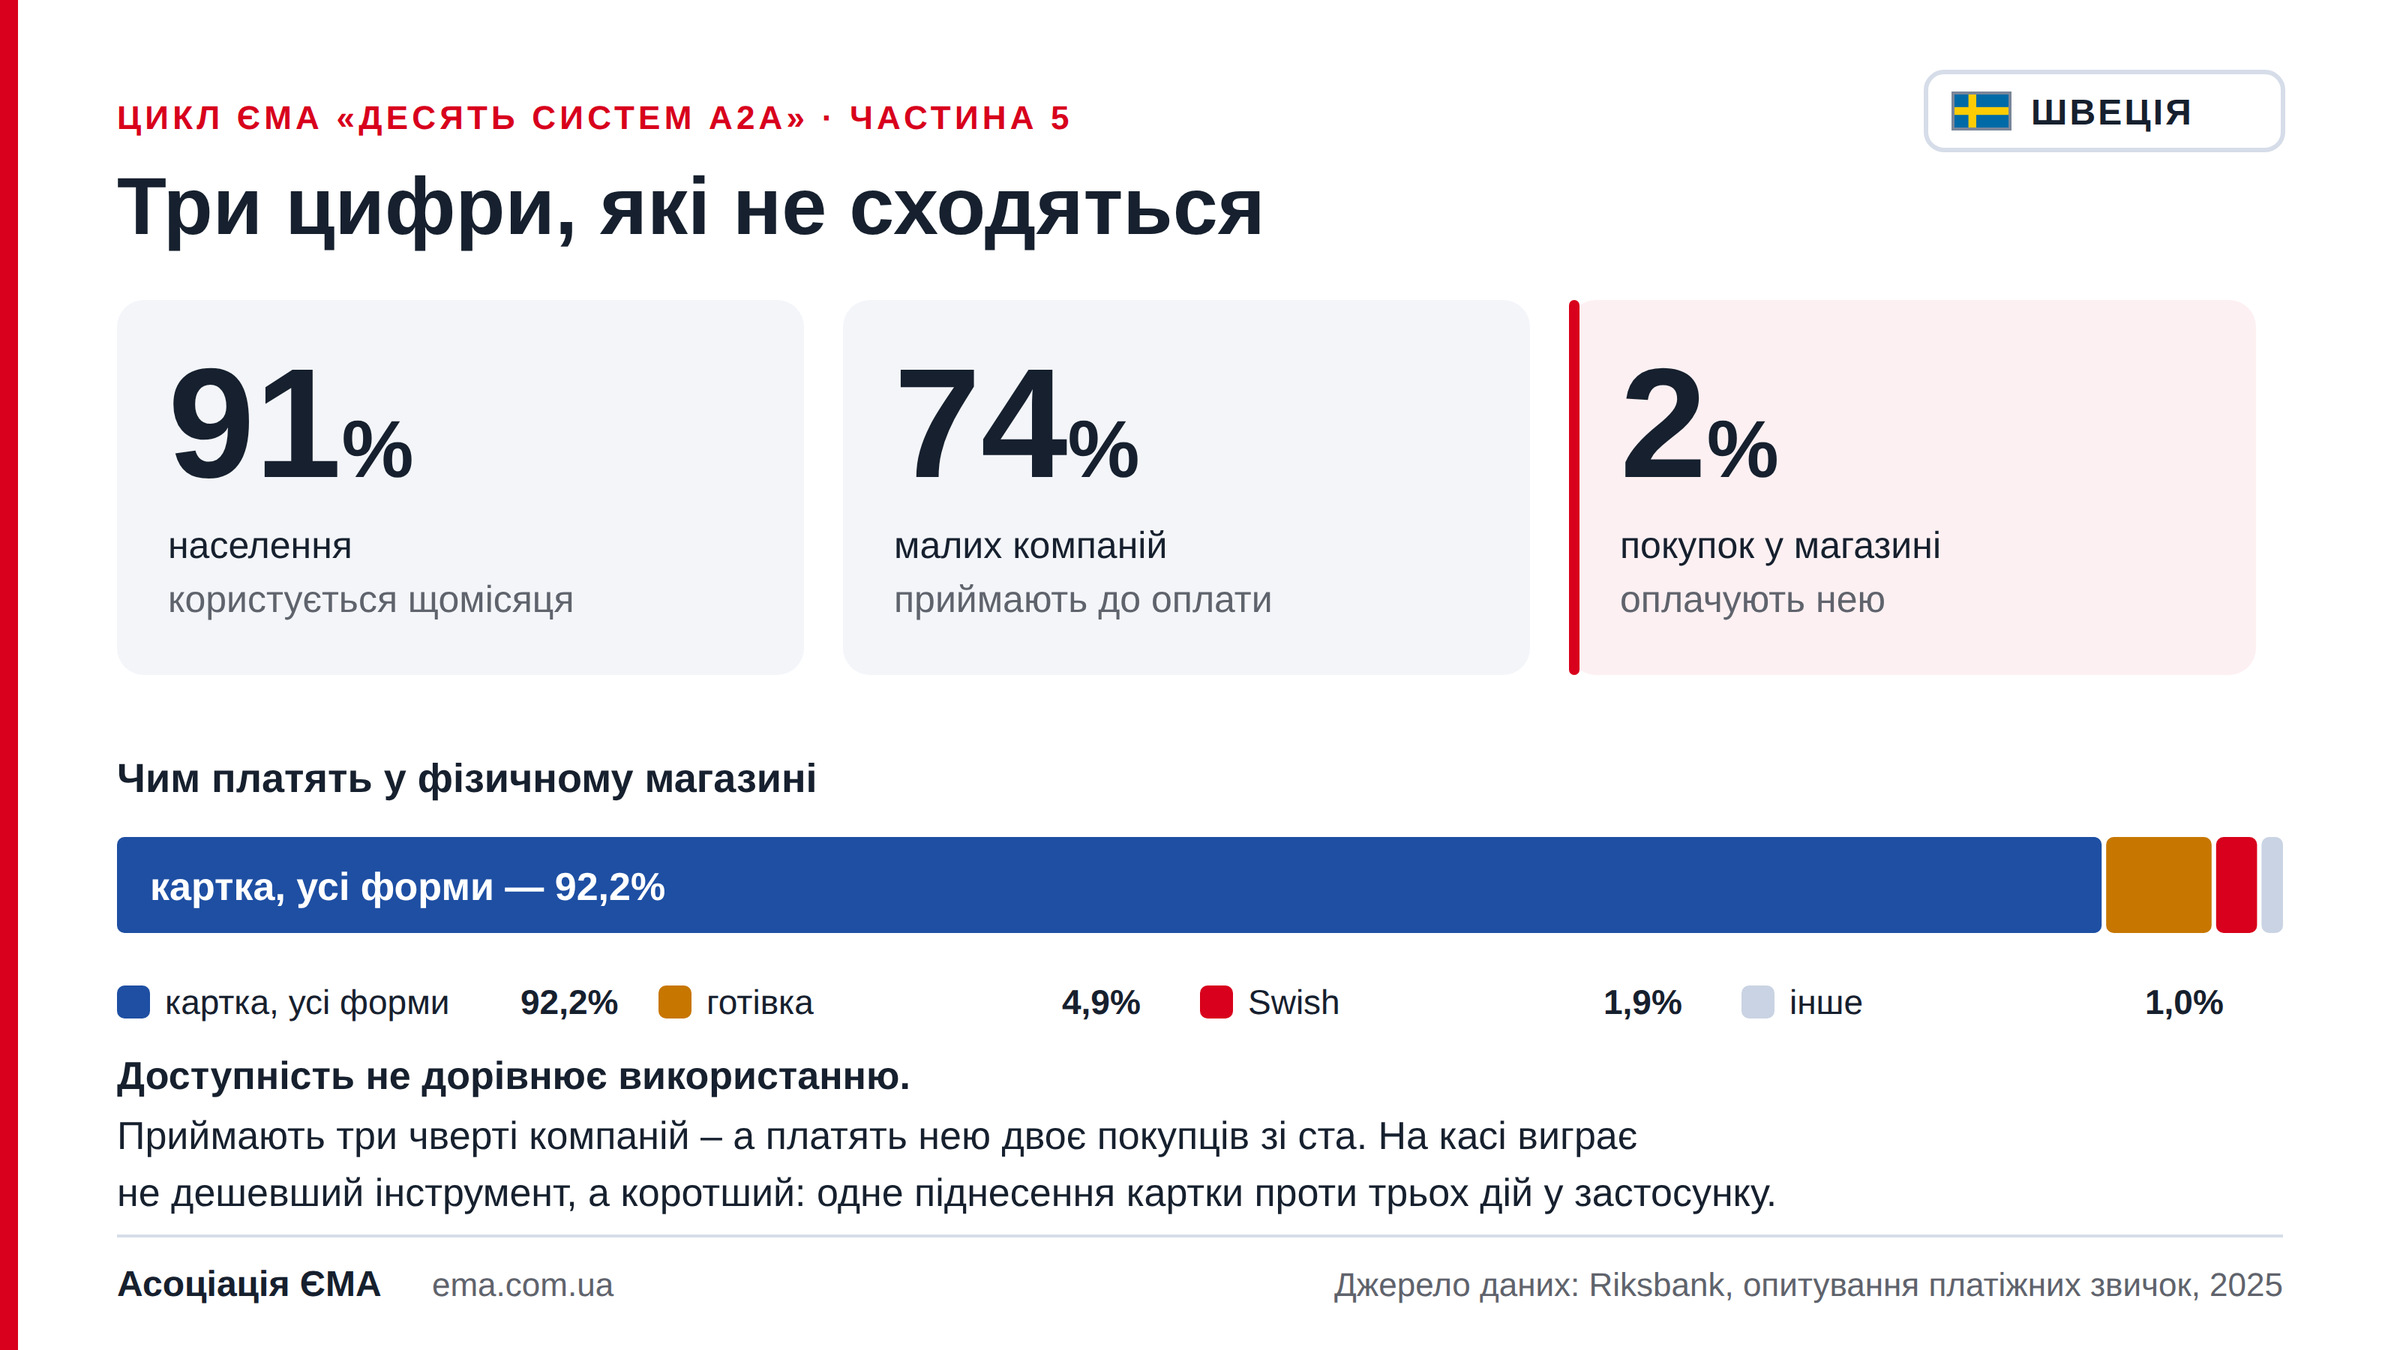
Шведською схемою Swish щомісяця користуються дев’ять людей із десяти. Проте способом оплати останньої покупки в магазині її назвали лише два відсотки опитаних. Дев’ять питань, які ми ставимо кожній системі циклу, показують, які рішення стоять за кожною з цих цифр і чому країна дванадцять років мала власну приватну систему миттєвих переказів, а у 2024 році закрила її.
Це п’ята частина аналітичного циклу ЄМА про десять систем платежів з рахунку на рахунок. Кожна така система ще до запуску мусить відповісти на дев’ять питань: кому вона належить, кого пускають усередину, з кого беруть гроші, хто відповідає за помилку, як платіж доходить до каси, що змушує приєднатися, з ким система сумісна, що працює поверх переказу і звідки береться попит. Ми ставимо ці питання кожній країні циклу в однаковому порядку, щоб відповіді різних країн можна було порівняти.
Після фактів у кожному розділі стоять дві врізки. «Ціна рішення» описує, чим довелося заплатити за обраний варіант. «Питання для України» формулює, що з цього треба вирішити нам. Шведська статистика ведеться в кронах, тому й суми тут у кронах. За одне євро дають приблизно одинадцять крон.
Паспорт системи
|
Параметр |
Swish |
|
Оператор і автор правил |
Getswish AB, спільна компанія шести банків; більший банк має вдвічі більшу частку, ніж менший |
|
Правова основа і запуск |
запущено в грудні 2012 року лише на підставі угоди банків, без окремого закону і без доручення регулятора; під нагляд оператор потрапив у 2025 році |
|
Розрахунок між банками |
з лютого 2024 року – грошима центрального банку, цілодобово; до того – на приватній платформі клірингової палати |
|
Адресація |
номер телефона в переказах між людьми; окремий номер із префіксом 123 для компаній, який компанія втрачає, якщо змінює банк |
|
Хто ініціює платіж |
покупець у застосунку свого банку; у магазині він сканує QR-код, термінал не потрібен |
|
Плата з людини |
немає ні за надсилання, ні за отримання |
|
Плата з торговця |
є; тариф встановлює банк торговця, єдиної ціни для ринку немає |
|
Міжбанківська комісія |
не передбачена правилами: банк платника за операцію нічого не отримує |
|
Участь |
за бажанням банку; крім шести власників, схему пропонують клієнтам ще щонайменше сім установ |
|
Масштаб |
8,7 млн приватних користувачів і 345 тисяч підключених компаній; 2% опитаних назвали Swish способом оплати останньої покупки в магазині |
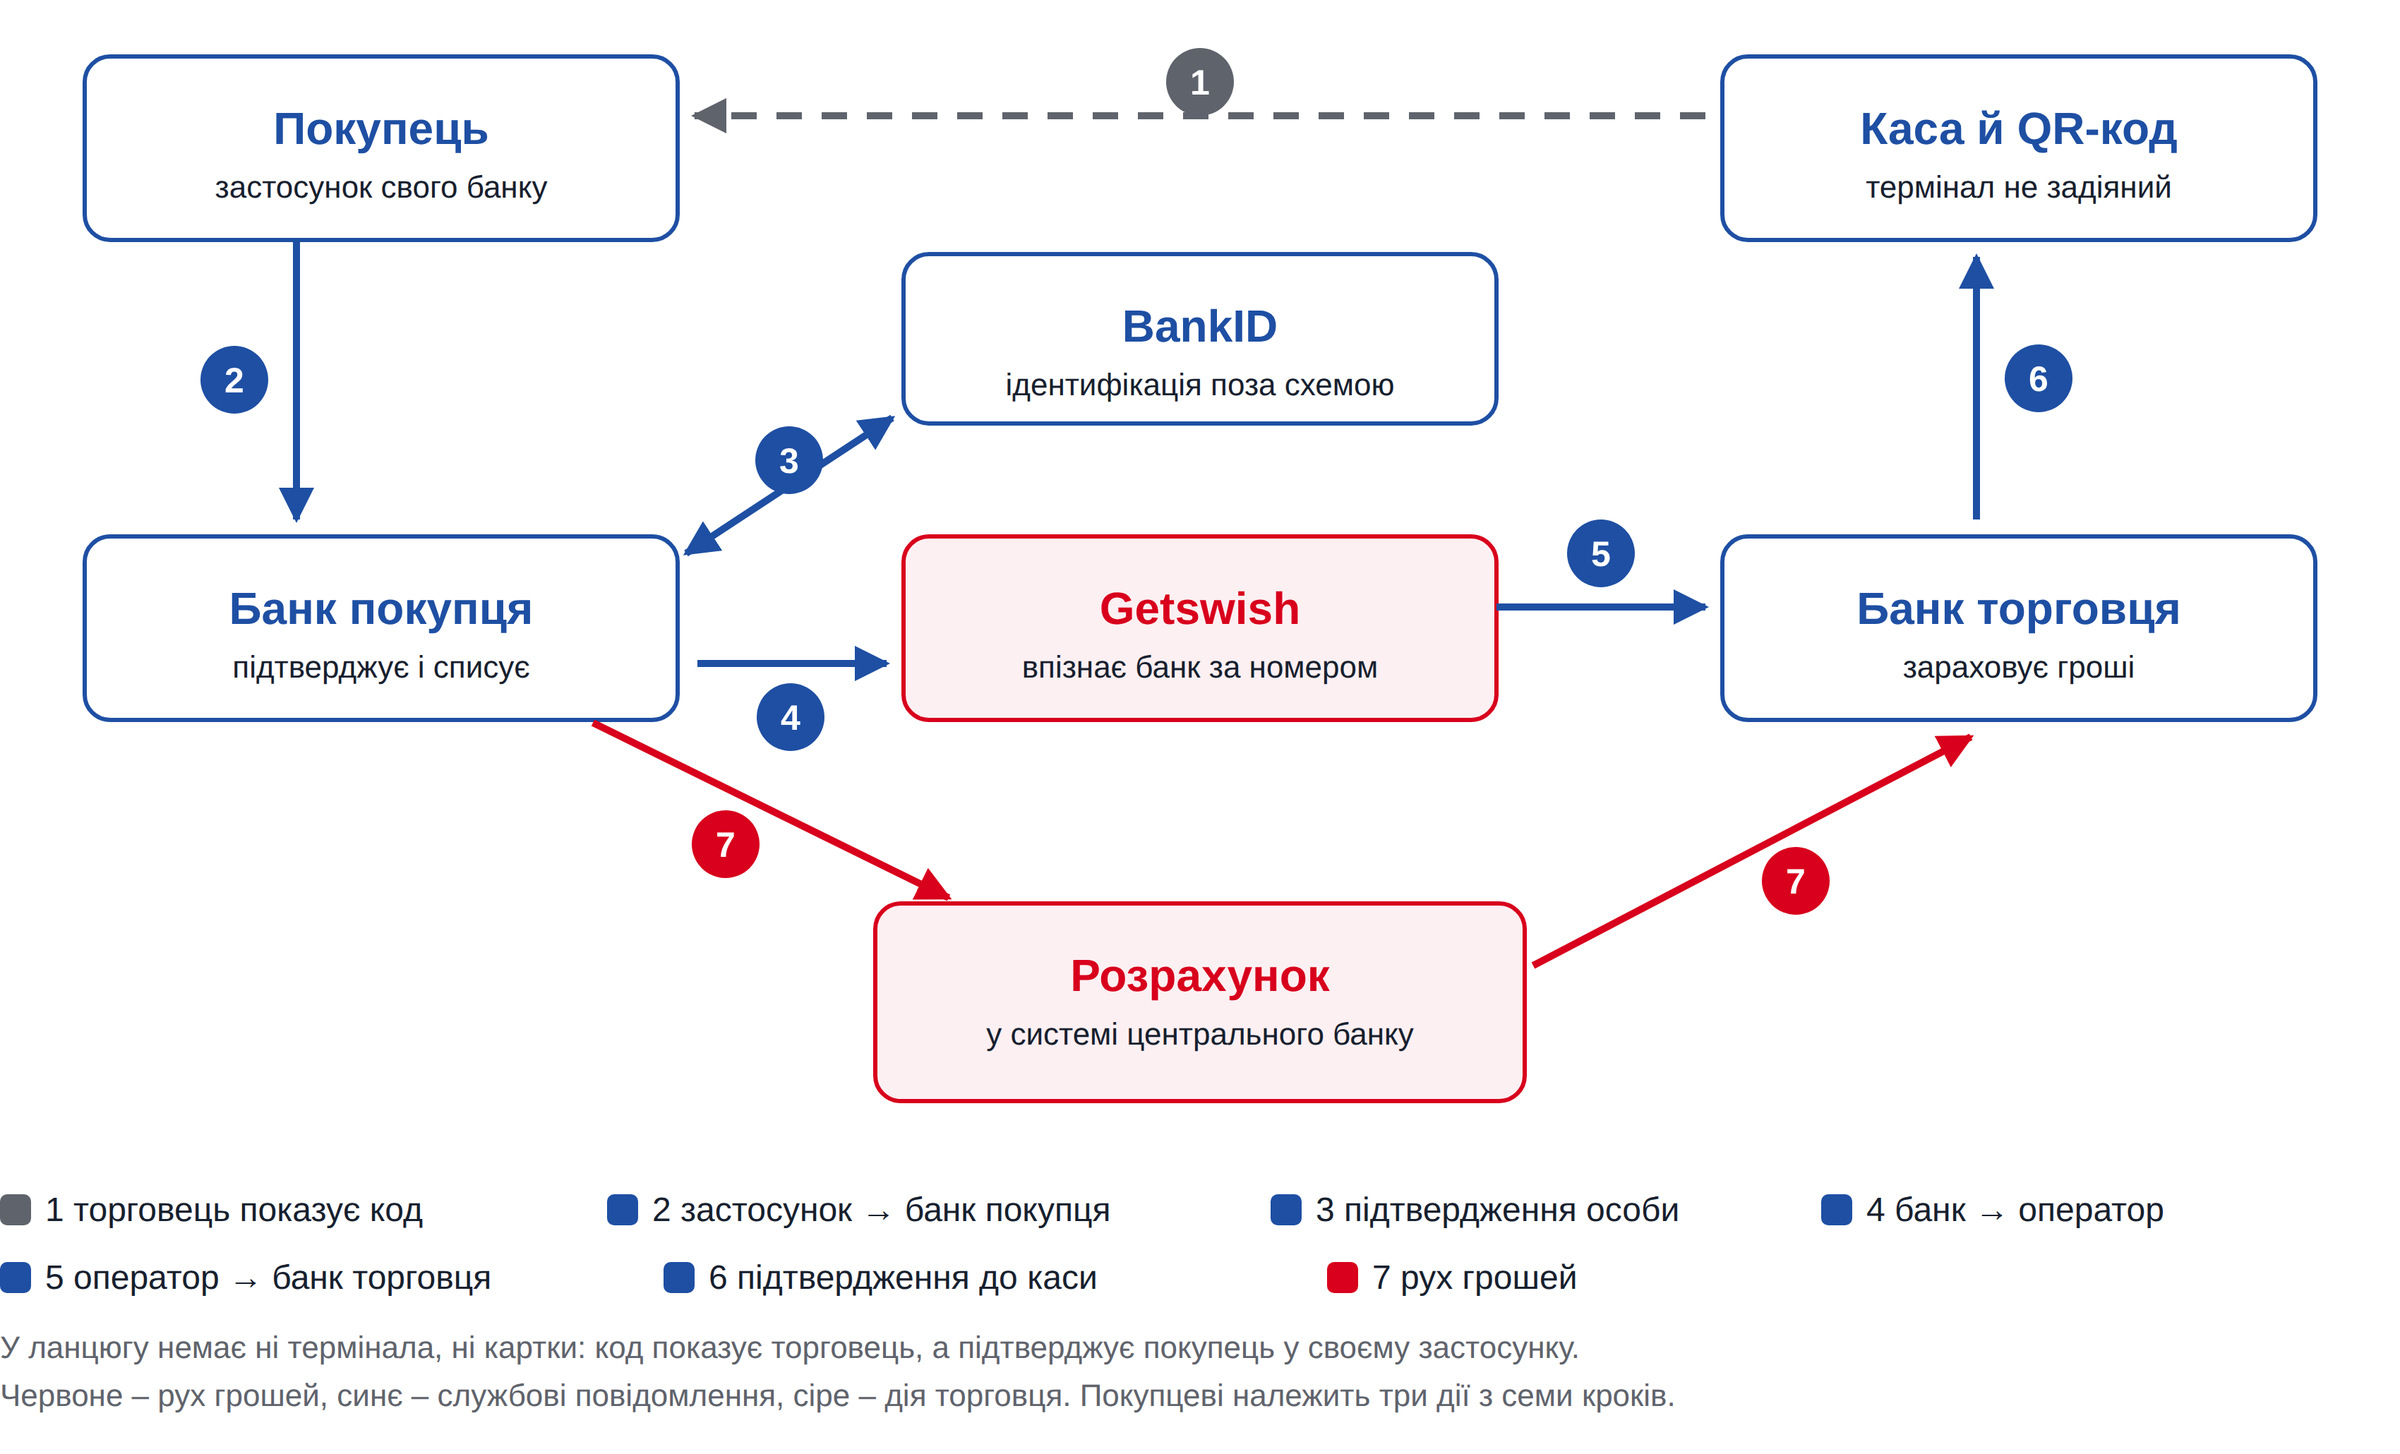
У ланцюгу платежу на схемі немає ні термінала, ні картки. Покупець при цьому робить три дії, а не одну, як із безконтактною карткою. На нашу думку, саме кількість дій, а не тариф і не доступність, визначає, як часто Swish використовують на касі. Опитування про те, чому покупці обирають той чи інший спосіб, у Швеції не проводили.
Дев’ять відповідей Швеції коротко
|
№ |
Питання |
Рішення Швеції |
|
1 |
Хто засновує і володіє |
шість банків через спільну компанію, частки нерівні |
|
2 |
Хто може бути учасником |
будь-який банк за бажанням; учасників більше, ніж акціонерів |
|
3 |
Хто платить за операцію |
торговець своєму банку; міжбанківської комісії немає |
|
4 |
Хто відповідає, коли щось іде не так |
підтвердження платежу виконує національна система ідентифікації; платіж не можна відкликати |
|
5 |
Як дані потрапляють до каси |
через QR-код, без термінала |
|
6 |
Що змушує приєднатися |
нічого; 91% населення приєдналися добровільно |
|
7 |
З ким це сумісне |
усередині країни – так, за кордоном – ні |
|
8 |
Що працює поверх переказу |
три продукти для бізнесу і регулярні платежі; платежів між компаніями немає |
|
9 |
Що зроблено для попиту |
власна система миттєвих переказів за дванадцять років до європейського обов’язку |
Разом ці відповіді описують систему, яку збудували для переказів між людьми, а для торгівлі добудовували пізніше. Задачі, пов’язані з переказами між людьми, розв’язано повністю. Задачі каси й платежів за кордон розв’язано частково або не розв’язано.
1. Схемою володіють шість банків через спільну компанію
У 2011 році шість найбільших банків Швеції домовилися будувати спільне рішення і заснували для нього окрему компанію. Схему запустили в грудні 2012 року. Частка кожного банку – 10% або 20% залежно від його розміру.
Компанія-власник не розробляє програмне забезпечення і не є платіжною установою. Розробку ведуть підрядники: до 2017 року – клірингова палата, потім дві технологічні компанії, одна для застосунку, друга для серверної частини. Оператору належать бренд, правила і довідник, у якому номер телефона пов’язано з банком і рахунком.
Галузеві автори пояснюють успіх схеми тим, що шість банків-конкурентів збудували її разом. У Швеції ніколи не було кількох застосунків, які змагалися б між собою, тож покупцям і магазинам не довелося чекати, котрий із них переможе.
|
Рік |
Оборот, млн крон |
Прибуток, млн крон |
Прибуток до обороту |
Працівників |
|
2023 |
277 |
8,6 |
3,1% |
72 |
|
2024 |
близько 334 |
12,8 |
3,8% |
82 |
|
2025 |
406,7 |
27,1 |
6,7% |
104 |
Getswish задумували як спільну структуру, що лише покриває свої витрати. За звітністю компанія має прибуток щороку, а за 2025 рік він подвоївся. Цифру обороту 2024 року ЄМА вивела з річного приросту 2025 року (21,6%). Дивіденди компанія не виплачувала, і весь прибуток накопичується в її капіталі. Звідси видно, що плата банків-власників покриває витрати оператора із запасом.
Ціна рішення. Спільна власність позбавила ринок конкуренції застосунків і водночас поставила розвиток схеми в залежність від згоди шести банків. Нових послуг миттєвих платежів поза Swish запустили лише два менші банки. Фінтех-галузь пов’язує це з тим, що найбільші банки володіють і Swish, і BankID.
Питання для України. Якщо спільну інфраструктуру будує консорціум банків, хто в ній вирішує, як вона розвиватиметься, і що станеться, коли інтереси власників розійдуться з інтересами ринку.
2. Учасником може стати будь-який банк, а оператор став піднаглядною компанією
Участь добровільна. Крім шести власників, Swish пропонують клієнтам ще щонайменше сім банків, і кожен сам визначає для них умови й плату. Закону, який зобов’язував би банк приєднатися, немає.
Важливіше змінився статус самого оператора. У липні 2024 року набув чинності новий закон про кліринг і розрахунок платежів, і діяльність компанії стала ліцензованою. З 2025 року вона працює під наглядом фінансового регулятора, який висуває вимоги до управління ризиками, інформаційної безпеки й запобігання відмиванню коштів. У записі реєстру на перше місце поставлено клірингову діяльність, а розробку мобільних платежів і володіння брендом – після неї.
Ціна рішення. У 2024 році власники внесли в капітал компанії близько 450 мільйонів крон. Галузевий огляд пов’язує цю суму з вищими вимогами до капіталу клірингової компанії; офіційного повідомлення не було, а суму підтверджує звітність.
Питання для України. Коли національна схема стає системно важливою, хто визначає момент, з якого вона потрапляє під нагляд, і чи закладено вартість цього переходу в її модель заздалегідь.
3. Платить лише торговець, і лише своєму банку
Головна відмінність шведської схеми від більшості інших у циклі полягає в тому, що міжбанківської комісії в ній немає за самими правилами. Банк платника за операцію нічого не отримує.
Гроші рухаються двома окремими потоками. Банки-власники платять оператору за утримання спільної інфраструктури, і для них це витрата. Дохід кожен банк отримує окремо, за власним договором із торговцем і за власним тарифом.
|
Хто платить |
Кому і за що |
|
Приватна особа |
нікому, ні за надсилання, ні за отримання |
|
Компанія |
своєму банку: місячну плату і фіксовану суму за операцію |
|
Благодійні організації |
у двох банках безкоштовно, в інших платно; це питання публічно обговорюють |
|
Банки-власники |
оператору, за утримання інфраструктури |
Єдиної ціни оператор не встановлює, тому за той самий продукт різні банки беруть різні суми: без підключення каси від 1,50 до 2,50 крони за операцію, з підключенням – від 1,50 до 3 крон, а в одного банку до 5.
Фіксована сума за операцію робить приймання дешевшим у відсотках, чим більший чек. У продукті з підключенням каси вже два банки відійшли від фіксованої плати: один додає відсоток від суми, інший бере плату ступенями.
Ціна рішення. За прикладом із галузевого джерела, торговець платить за Swish майже вдвічі менше, ніж за картку, але частки на касі Swish це не дало. На нашу думку, покупцеві незручно, і нижча ціна для торговця цього не компенсує.
Питання для України. Якщо нижча вартість приймання не перетворюється на використання, на що варто спрямувати зусилля регулятора: на здешевлення приймання чи на скорочення кількості дій покупця.
4. Підтвердження платежу залежить від зовнішньої системи ідентифікації
Кожну операцію Swish покупець підтверджує через національну систему електронної ідентифікації BankID. Схемі вона не належить, і в Швеції її використовують для всього, від податкової служби до медичних сервісів.
Схема не будувала власного механізму підтвердження і не платить за нього. Водночас вона не контролює, чи працює BankID: коли система ідентифікації недоступна, недоступна й оплата.
Платіж не можна відкликати, він остаточний. Операція або виконана, або ні; проміжного стану, як у картковому платежі, немає. За нашим аналізом, тому такий платіж і не можна провести без зв’язку та відкласти його завершення на кілька днів, як це вміє картка з чипом.
|
Подія |
Що сталося |
|
Травень 2024 – травень 2025 |
схема 32 рази не працювала повністю, ще 152 рази проблеми мали клієнти окремих банків |
|
Святвечір 2024 |
Swish не працювала майже тринадцять годин, з 11:00 до 23:56 |
|
Весна 2025 |
збої через атаки на систему ідентифікації та на саму схему |
Межа цього твердження. Кількість перебоїв підрахувала редакція телеканалу SVT за публічними даними про доступність сервісу. Регулятор такої статистики не веде.
Коли одним застосунком користуються дев’ять людей із десяти, а підтвердження кожного платежу залежить від однієї зовнішньої системи, будь-який збій зачіпає всю країну.
Ціна рішення. Використання готової системи ідентифікації здешевило побудову схеми, але зробило її залежною від системи, на яку схема не впливає. Підвищити її стійкість або запропонувати інший спосіб підтвердження Swish не може, бо власного механізму не має.
Питання для України. Якщо оплата з рахунку покладатиметься на національну систему ідентифікації, хто відповідатиме за її роботу під час кризи і чи буде запасний спосіб підтвердити платіж.
5. До каси Swish доходить через QR-код, і касир мусить чекати
У магазині Swish не використовує термінал. Біля каси розміщено QR-код – на екрані, на окремому дисплеї або на наліпці, – і покупець сканує його застосунком свого банку.
Далі все залежить від того, чи підключено касу до Swish. Якщо підключено, сума й отримувач з’являються в застосунку автоматично, а платіж прив’язується до конкретного продажу. Якщо ні, суму вводить покупець, а касир звіряє надходження за своїм телефоном. Галузеві поради описують це як звичайну незручність дешевшого варіанту.
|
Спосіб оплати |
Дій покупця |
Що потрібно торговцю |
|
Безконтактна картка |
одна: прикласти картку |
наявний термінал |
|
Картка в застосунку гаманця |
дві: розблокувати телефон, прикласти його |
наявний термінал |
|
Swish |
три і очікування: відкрити застосунок, сканувати код, підтвердити через BankID |
QR-код і бажано підключення каси |
Мобільну оплату на касі забирає не Swish, а картка в телефоні: вона потребує двох дій і працює на терміналі, який у магазині вже стоїть.
Центральний банк порахував цю різницю в грошах. Покупка на касі обходиться суспільству в 7,4 крони, якщо платити Swish, і в 3,7 крони, якщо дебетовою карткою. В інтернеті навпаки: 6,0 крони через Swish і 8,3 карткою. Дослідження пояснює різницю на касі часом персоналу, який обслуговує платіж і за який торговець платить зарплату.
Межа цього твердження. Цифри описують 2021 рік, а витрати компаній у дослідженні пораховано за шістнадцятьма анкетами. Вибору покупця це дослідження не стосується, воно рахує лише витрати.
Ціна рішення. Торговцю не потрібно купувати обладнання, але потрібно, щоб касир стежив за кожним платежем. Продукт без підключення каси розраховано саме на продавців із невеликою кількістю покупців: ринки, майстрів, клуби.
Питання для України. Чи варто взагалі робити касу головною метою для оплати з рахунку, якщо там виграє не дешевший спосіб, а той, що потребує менше дій, і в яких каналах оплата з рахунку виграє без такої конкуренції.
6. Ніхто нікого не змушував, і майже всі приєдналися
Обов’язку приєднатися немає ні для банку, ні для торговця, ні для людини. Попри це протягом останнього місяця Swish скористалися 91% шведів, а приймають її 74% малих компаній.
Приймають Swish три чверті компаній, проте зі всіх платежів, які ці компанії отримують, через Swish іде лише 12%.
|
Показник |
Значення |
|
Хто користувався протягом місяця |
91% населення; у 2023 році – 82% |
|
Частка малих компаній, де можна заплатити Swish |
74% |
|
Частка платежів цим компаніям, що йдуть через Swish |
12% |
|
Опитані, які останню покупку в магазині оплатили Swish |
2% |
Підключити торговців у Швеції вдалося. Масове підключення не забезпечило використання; на нашу думку, покупці обирають спосіб оплати за зручністю.
Ціна рішення. Добровільність дала схемі довіру: жоден банк не може сказати, що його змусили. Коли центральному банку знадобилося більше послуг миттєвих платежів, він звернувся до банків публічною статтею і написав, що їх треба змусити, якщо вони не зроблять цього добровільно.
Питання для України. Що ми обираємо для власної схеми: обов’язкову участь, яка швидко дає охоплення, чи добровільну, яка дає довіру учасників, але може залишити регулятора без важелів впливу.
7. Усередині країни Swish сумісна з усіма банками, за кордоном – ні з ким
Дванадцять років розрахунок Swish ішов через приватну платформу миттєвих переказів, яку клірингова палата збудувала спеціально для цієї схеми. У лютому 2024 року розрахунок перевели в систему центрального банку, а приватну платформу закрили.
|
Коли |
Що сталося |
|
грудень 2012 |
запуск на приватній платформі миттєвих переказів |
|
2021 |
клірингову палату разом із платформою купує спільний проєкт скандинавських банків P27 |
|
квітень 2023 |
P27 відкликає заявку на клірингову ліцензію |
|
лютий 2024 |
розрахунок переведено в систему центрального банку; приватну платформу закрито, сама палата працює далі |
|
25 листопада 2024 |
систему центрального банку відкрито для інших миттєвих платежів |
|
9 квітня 2025 |
право участі отримують платіжні установи та установи електронних грошей |
Приватну платформу банки збудували, бо державної не було. Коли центральний банк запустив свою систему, приватна платформа стала непотрібною, і її закрили.
Розрахунок іде на платформі Євросистеми, і Swish користується на ній окремим режимом
Миттєва система центрального банку Швеції працює на TIPS – платформі Євросистеми, якою керує ЄЦБ. Крони обробляються там з 19 лютого 2024 року. Жодна інша країна поза зоною євро до того не проводила на TIPS розрахунки у своїй валюті. Рахунки і гроші залишилися в центральному банку Швеції, а на європейську платформу перенесено лише технічну обробку.
На платформі діють два режими розрахунку. Вони відрізняються тим, хто надсилає платформі розпорядження.
|
Питання |
Звичайний режим |
Режим єдиної інструктуючої сторони |
|---|---|---|
|
Хто надсилає розпорядження |
кожен із двох банків окремо |
одна сторона за обидва банки |
|
Скільки кроків у розрахунку |
два: спершу суму блокують, потім списують |
один |
|
Хто гарантує, що коштів вистачає |
платформа, коли блокує суму |
сторона, що надсилає розпорядження, ще до відправлення |
|
Хто виконує цю роль у Swish |
такої ролі немає |
Getswish |
Розрахунок в один крок можливий тому, що платформа не блокує суму, а покладається на перевірку з боку того, хто надсилає розпорядження. У Swish цю перевірку виконує оператор, тобто він виконує клірингову функцію і несе пов’язаний із нею ризик. Після закону 2024 року така діяльність потребує ліцензії, тож оператор отримав її, а банки-власники додали в капітал близько 450 мільйонів крон. Ми вважаємо, що кліринговою організацією Getswish робить саме перевірка коштів від імені обох банків.
Для власних миттєвих переказів, не пов’язаних зі Swish, банку доступний лише звичайний режим. Йому треба самому навчитися надсилати розпорядження платформі, пройти сертифікацію за північним форматом повідомлень і налагодити розрахунок у два кроки з блокуванням суми. Це зробили два невеликі банки, а шість власників Swish не зробили.
Ціна рішення. Swish і миттєві перекази між рахунками в Швеції працюють у різних режимах. Клієнт великого банку може переказати гроші миттєво лише через застосунок Swish. Звичайний переказ з інтернет-банку проходить клірингову палату кілька разів на робочий день, у визначені години.
За кордон Swish не працює, і до з’єднання європейських схем вона не приєдналася
Swish не входить до європейського об’єднання національних схем, яке разом із загальноєвропейською схемою будує спільну інфраструктуру. Центральний банк прямо пише, що Swish поки не бере участі в цій співпраці і що в Швеції спільний європейський сервіс стане доступним тільки тим, хто користується скандинавським Vipps MobilePay.
2 лютого 2026 року п’ять схем – іспанська, італійська, португальська і скандинавська разом із загальноєвропейською – оголосили початок з’єднання в 13 країнах ЄС: спершу перекази між людьми, потім оплата у фізичних та інтернет-магазинах. Шведської схеми серед них немає, а скандинавський застосунок, що працює в Швеції, є.
З 2019 року Swish входить до асоціації систем мобільних платежів. Ця асоціація узгоджує стандарти, але діючого сервісу платежів за кордон для Swish не дала.
Центральний банк рекомендує оператору і власникам Swish з’єднати схему з подібними сервісами Північної Європи та Європи на основі переказів з рахунку на рахунок. Загальноєвропейську схему в цьому звіті не згадано жодного разу. Окремо 8 червня 2026 року відкрито розрахунки між кроною, євро й данською кроною на платформі Євросистеми; переліку банків, що вже до них підключилися, не публікують.
Ціна рішення. Не вступивши до загальноєвропейської конструкції, Swish зберегла контроль над собою, але не має платежів за кордон. З’єднання п’яти європейських схем уже почалося без неї, і платежі за кордон для шведів забезпечуватиме скандинавський застосунок, який серед них є.
Питання для України. Як українська система поєднуватиметься з європейськими схемами: через власну інфраструктуру, через участь у спільній структурі чи через розрахунки між валютами на рівні центральних банків.
8. Поверх переказу є продукти для бізнесу, але компанія не може заплатити компанії
Крім базового переказу, Swish має три продукти для бізнесу і окрему послугу регулярних платежів. Продукти відрізняються тим, чи підключена каса або сайт, а не розміром компанії.
|
Продукт |
Для кого |
Хто вводить суму |
|
Приватний |
переказ людині за номером телефона |
платник |
|
Для компанії |
продавець без каси і сайту: ринок, майстер, клуб |
платник |
|
Для торгівлі |
інтернет-магазин або каса, підключені до Swish |
каса або сайт |
|
Виплата |
компанія платить людині: повернення коштів, виграш, викуп |
компанія |
Саме тому касиру доводиться перевіряти платежі вручну. У продукті для компанії каса про платіж не знає: суму вводить покупець, і підтвердження бачить лише він. Дешевший продукт перекладає роботу на персонал; на нашу думку, при великій кількості покупців ця робота коштує дорожче за підключення каси.
Платежів між компаніями Swish не підтримує. Центральний банк виніс це в окремий пункт рекомендацій і назвав обмеженим доступом бізнесу до миттєвих платежів. Попит виміряно: 56% малих компаній хотіли б отримувати гроші одразу, а не через один-три дні.
Ціна рішення. Схему будували для переказів між людьми, а продукти для бізнесу додавали пізніше, один за одним. Платежі між компаніями за чотирнадцять років так і не з’явилися.
Питання для України. З чого починати: з переказів між людьми, які швидко дають охоплення, чи з платежів між компаніями, де потребу виміряно, а картка не конкурує.
9. Попит створили миттєвість, готова ідентифікація і один застосунок для всіх банків
У 2012 році банки самі збудували систему миттєвих переказів, хоча європейське право вимагало цього лише через дванадцять років. Шведи отримали платіж, що надходить за секунди.
Друга умова – готова національна ідентифікація. Користувач підключався до Swish одразу у своєму інтернет-банку, без візиту до відділення і без окремої реєстрації.
Третя умова – один застосунок і однакові правила для всіх банків. Покупцеві ніколи не треба було з’ясовувати, чи працює його банк із цим магазином.
Реклама серед цих умов не названа. Миттєві платежі там, де їх раніше не було, ідентифікація, яка вже є в кожного, і відсутність вибору між конкурентними застосунками – ці умови можна відтворити, і, на нашу думку, саме вони пояснюють швидке поширення схеми.
Ціна рішення. Один застосунок і однакові правила дали охоплення, але зробили всю країну залежною від одного сервісу. Його надійність тепер – одна з претензій регулятора.
Питання для України. Котрі з трьох умов ми можемо відтворити. Миттєві перекази в Україні вже є, ідентифікація розвивається, а відмова банків від власних конкурентних застосунків потребує окремої домовленості між ними.
Головна суперечка в Швеції стосується платіжної незалежності
Центральний банк Швеції виходить із того, що в часи геополітичної напруги платіжні системи можуть стати інструментом тиску. Заступниця голови Центрального банку пояснює це на прикладі відключення російських банків від глобальної системи фінансових повідомлень. Цей захід вона називає необхідним і нагадує, що з нього зробили й інший висновок: країна вразлива, якщо залежить від платіжної інфраструктури, якою не володіє. Вона ж застерігає, що коли так міркуватимуть усі країни, міжнародна платіжна система розпадеться на частини.
Swish у цій логіці є частиною відповіді. Проте своєї карткової мережі в Швеції немає, тому країна покладається на Visa і Mastercard. Опитані назвали картку способом оплати останньої покупки в 92% випадків, Swish – у двох відсотках. Навесні 2026 року керівники центрального банку виступили зі статтею під заголовком «Swishʼа не достатньо – банки мусять закатати рукави».
|
Захід готовності |
Стан |
|
Оплата карткою без зв’язку |
працює з 1 липня 2026 року; до семи днів, тільки пластикова картка з чипом і PIN-кодом |
|
Swish без зв’язку |
можливість вивчають центральний банк разом з оператором |
|
Готівка вдома |
близько 1 000 крон на дорослого, рекомендовано 4 березня 2026 року |
|
Дві картки різних мереж |
окремий захід готовності |
Режим без зв’язку підтримує тільки пластикову картку, яку вставляють у термінал і підтверджують PIN-кодом. Телефон для цього не годиться, як і безконтактний дотик. Частка фізичних карток серед опитаних з 2022 року знизилася з 85% до 75% (розрахунок ЄМА за даними центрального банку), а 17,5% опитаних платили на касі карткою в телефоні, яка без зв’язку не працює. Перехід каси на телефони не дав країні нового способу заплатити, коли немає зв’язку.
Дев’ять питань для України
|
№ |
Питання |
|
1 |
Хто вирішує, як розвиватиметься спільна інфраструктура, і що буде, коли інтереси власників розійдуться з інтересами ринку |
|
2 |
З якого моменту національна схема потрапляє під нагляд і чи закладено вартість цього переходу в її модель |
|
3 |
На що спрямувати зусилля регулятора, якщо нижча ціна приймання не перетворюється на використання |
|
4 |
Хто відповідає за роботу національної ідентифікації під час кризи і чи є запасний спосіб підтвердити платіж |
|
5 |
Для якого каналу будувати оплату з рахунку, якщо на касі виграє швидший спосіб, а не дешевший |
|
6 |
Обов’язкова участь чи добровільна, з урахуванням того, що в другому випадку в регулятора може не бути важелів впливу |
|
7 |
Як поєднуватися з європейськими схемами: через власну інфраструктуру, спільну структуру чи розрахунки між валютами на рівні центральних банків |
|
8 |
З чого починати: з переказів між людьми чи з платежів між компаніями |
|
9 |
Котрі з трьох шведських умов попиту ми можемо відтворити, а котрі потребують окремої домовленості з банками |
Питання стоять у тому самому порядку, що й дев’ять розділів. Шведська відповідь на кожне з них відома, і цим шведський випадок корисний: він показує, чим доводиться платити за кожне рішення.
Про цикл. ЄМА розбирає десять систем платежів з рахунку на рахунок за тими самими дев’ятьма питаннями і шукає те, що з їхнього досвіду можна застосувати в Україні. Матеріал підготовлено на основі аналітичного досьє ЄМА «Швеція: Swish».
Автор: Олександр Карпов, директор Асоціації ЄМА
другие материалы
А2А в Іспанії. Дев’ять рішень, з яких складається Bizum
Іспанську схему заведено наводити як історію успіху, і підстави для цього є: дев...
А2А в Нідерландах. Дев’ять рішень, з яких складається iDEAL
Нідерландську схему оплати з рахунку зазвичай згадують однією цифрою: сім із дес...
A2A в Бразилії. Дев’ять рішень, з яких складається Pix
Pix часто описують трьома словами: миттєво, цілодобово, безкоштовно. За цими сло...
A2A в Індії. Дев’ять рішень, з яких складається UPI
Кожна система платежів з рахунку на рахунок, від бразильського Pix до польського...