


А2А в Італії. Дев’ять рішень, помножені на три: італійський випадок
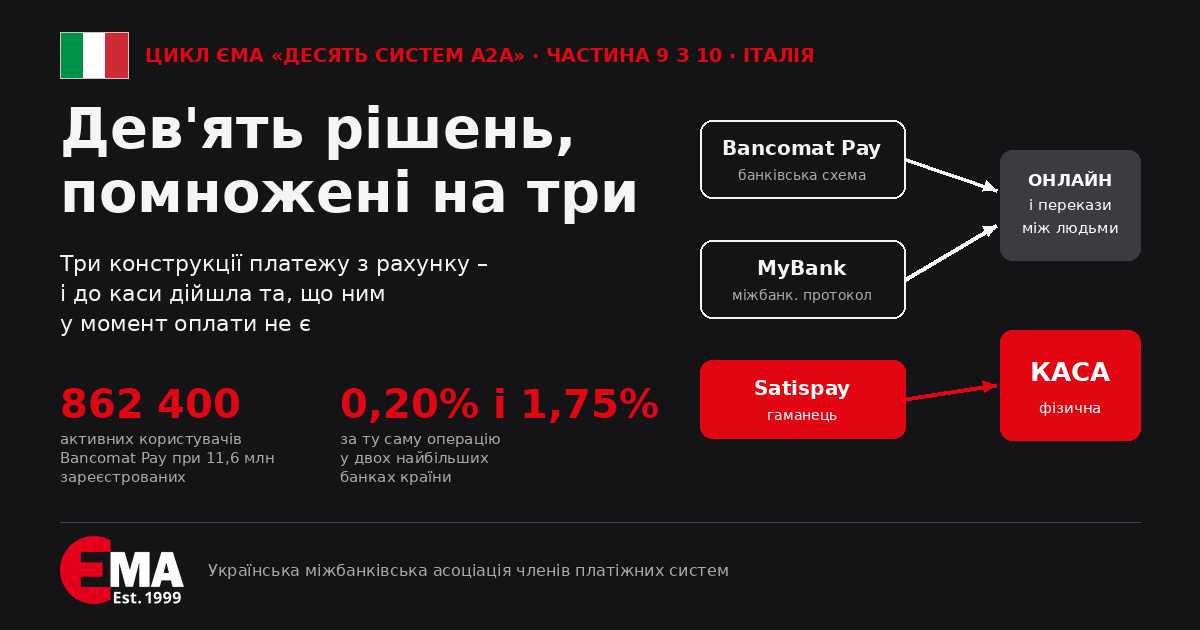
В усіх попередніх країнах циклу ми розбирали одну систему і дев’ять рішень, з яких її складено. Італія ламає цю рамку: тут на кожну з дев’яти розвилок є три різні відповіді, бо країна будувала платіж з рахунку тричі й паралельно. Саме тому італійський матеріал вартий окремої уваги – він показує не одну траєкторію, а розгалуження, і те, куди привело кожне.
Це дев’ята частина аналітичного циклу ЄМА про світові системи платежів з рахунку на рахунок. Розвилки – це дев’ять питань, на які мусить відповісти кожна така система ще до запуску: кому вона належить, кого пускають усередину, з кого беруть гроші, хто відповідає за помилку, як платіж доходить до каси, що змушує приєднатися, з ким система сумісна, що працює поверх переказу і звідки береться попит. Ми ставимо ці дев’ять питань кожній країні в тому самому порядку, щоб відповіді можна було покласти поруч.
У кожному розділі після фактів стоять дві врізки. «Ціна рішення» – чим довелося заплатити за такий вибір. «Питання для України» – що з цього ми маємо вирішити для себе. Італія в зоні євро, тож суми наведено без перерахунку.
Три конструкції, які ми розбираємо
|
Назва |
Хто за нею стоїть |
Що вона робить
|
|
Bancomat Pay – банківська схема |
компанія національної карткової системи (в Італії її називають «колом»), що належить банкам; серед акціонерів Intesa Sanpaolo 25% і UniCredit 19% |
переказ між рахунками за номером телефона, запущений 2019 року на сервісі 2015 року |
|
MyBank – міжбанківський протокол |
компанія під контролем EBA Clearing – розрахункової організації, що належить європейським банкам |
перенаправлення покупця в його інтернет-банк з готовим переказом, працює з березня 2013 року |
|
Satispay – незалежний гаманець |
незалежна компанія з люксембурзькою ліцензією установи електронних грошей – не банк, а компанія, що тримає гроші клієнтів як електронний залишок |
гаманець, що поповнюється з рахунку заздалегідь; публічний запуск 2015 року |
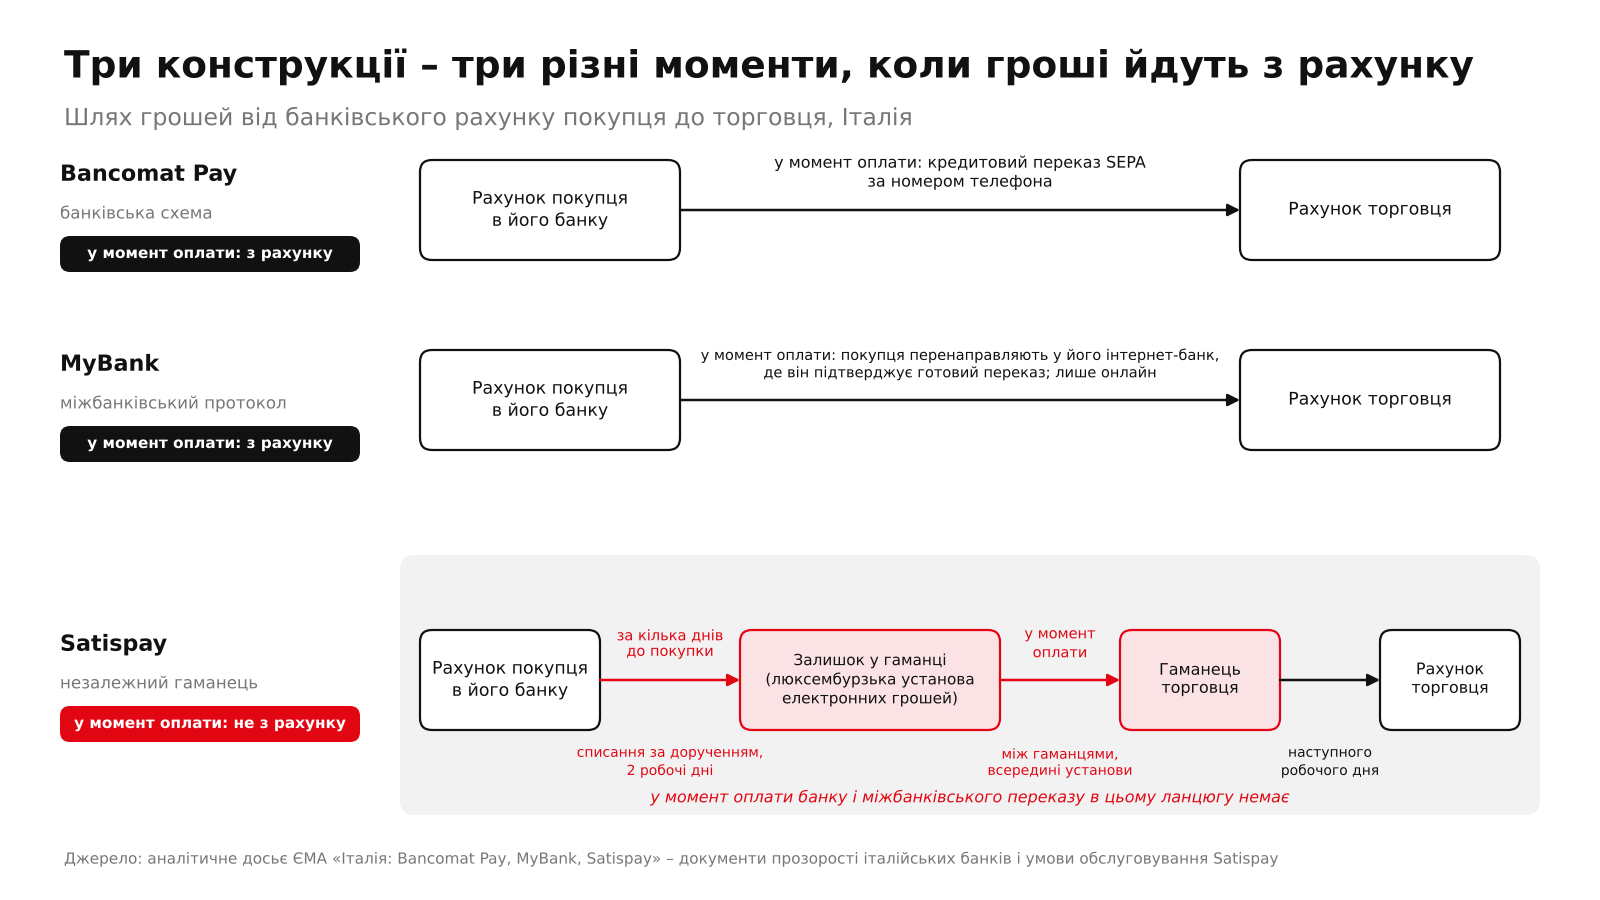
Як читати. Третій рядок правої колонки відрізняється від двох інших не назвою, а механікою. Коли покупець платить першими двома, гроші в ту саму хвилину йдуть з його банківського рахунку. У третій вони пішли з рахунку раніше, за кілька днів до покупки, і на касі лише переставляється залишок усередині самої компанії. Від цієї різниці залежить усе подальше, і передусім те, чому до магазинів дійшла саме третя.
Розвилка перша. Хто засновує і володіє
Італія дає три чисті варіанти власності, яких більше ніде в циклі немає поряд.
Національне коло належить самим банкам, причому концентровано: два найбільші банки країни тримають разом 44%. Мотив оборонний – зберегти національне коло: за оцінкою керівника Bancomat, переведення всіх італійських операцій на міжнародні мережі коштувало б економіці країни близько мільярда євро на рік.
Міжбанківський протокол належить структурі, яку контролює розрахункова організація європейських банків. Мотив інфраструктурний: дати банкам спільний спосіб приймати платежі в інтернеті без карткових реквізитів.
Третя конструкція не належить нікому з платіжного ринку. Її збудували незалежні засновники, профінансували венчурні фонди, і за одинадцять років вона залучила понад 500 млн євро.
Ціна рішення. Банківська власність дала бренд і широке коло учасників на старті – і забрала єдину ціну. У схемі, що належить банкам, тариф для торговця встановлює кожен банк окремо, тому за ту саму операцію торговець платить по-різному залежно від того, хто його обслуговує: на чеку понад 50 євро це 1,00% в Intesa Sanpaolo і 1,75% в UniCredit. Єдиної пропозиції не існує, а отже немає й єдиного аргументу, чому її приймати.
Питання для України. Коли учасники є співвласниками схеми, вони мають стимул її не вбивати, але не мають стимулу її просувати, якщо основний дохід у них з іншого продукту. Чи закладено в українську модель механізм, який робить просування вигідним для учасника, а не лише участь – обов’язковою?
Розвилка друга. Хто може бути учасником
Жодна з трьох конструкцій не створювала окремої правової категорії й нікого не зобов’язувала приєднатися.
До першої входять банки-учасники кола. До другої – понад 400 банків і постачальників у шести країнах. Третя не потребує від торговця ані договору карткового приймання, ані еквайра (банку, який обслуговує торговця за картками), ані термінала: достатньо безкоштовного застосунку на смартфоні. Саме це найсильніше розрізнення з усіх дев’яти.
Межа цього твердження. Відсутність обладнання сама собою не означає, що суму на касі вводить покупець: це дві різні розвилки. В Італії вони розведені наочно – застосунок Bancomat Pay Business теж обходиться без обладнання, а суму в ньому генерує торговець.
Ціна рішення. Легкий вхід дав третій конструкції понад 450 тисяч точок і місце у великих мережах – Carrefour, Decathlon, Burger King. Межу поставив не вхід, а базовий потік: у ньому суму набирає покупець у власному телефоні, підтвердити її технічно нічим, і касир дивиться на чужий екран. Там, де черга рухається швидко, це незручно, тому у великих мережах гаманець вбудовують у касу або термінал, і суму тоді задає торговець. А найбільшу частку мобільні застосунки загалом мають там, де термінала немає зовсім: у подорожах це 22% операцій, у вуличній торгівлі 15%.
Питання для України. Українська модель будується навколо банків і технологічних операторів. Чи передбачено в ній сценарій, у якому дрібний торговець починає приймати платіж з рахунку без договору еквайрингу і без обладнання – і що тоді з фіскалізацією?
Розвилка третя. Хто платить за операцію
Тут Італія дає рідкісну річ – ставки з документів прозорості – обов’язкових публічних прейскурантів, які італійські банки викладають за вимогою центрального банку.
|
Конструкція |
Ставка для торговця
|
|
Bancomat Pay, чек до 15 євро |
0,20% |
|
Bancomat Pay, чек 15–50 євро |
0,70% |
|
Bancomat Pay, чек понад 50 євро |
1,00% в Intesa Sanpaolo; в UniCredit 1,75% на будь-яку суму |
|
Satispay з квітня 2025 |
1% без фіксованої плати |
|
Satispay з вересня 2026 |
нуль до 10 євро, 0,95% вище |
|
MyBank |
не публікується |
Як читати. Перший рядок варто прочитати двічі. На дрібному чеку банківська схема в Intesa Sanpaolo коштує торговцю одну п’яту відсотка – дешевше за картку, і без жодних порогів; в UniCredit це 1,75% на будь-яку суму. Тобто твердження «платіж з рахунку дорожчий за картку» на італійських даних не є загальним: воно залежить від того, яку з трьох конструкцій і який чек брати.
Звідси застереження, важливе для кожного, хто цитуватиме цей матеріал. Відомий поріг у 34 тисячі євро річного обороту, за яким гаманець стає дорожчим за картку з терміналом, порівнює картку саме з тарифом Satispay. На Bancomat Pay він не поширюється, бо там тарифна конструкція інша.
Ціна рішення. Ціна рішення віддати тариф кожному банку окремо – втрата спільного аргументу. Торговець не може дізнатися ціну схеми, він може дізнатися лише ціну свого банку. Порівняти пропозиції між собою він теж не може, бо єдиного прейскуранта немає, а розкид на великому чеку – від 1,00% до 1,75% за ту саму операцію.
Питання для України. Якщо ставку в нашій схемі встановлюватиме кожен учасник окремо, що саме дозволить торговцю зрозуміти, чи нормальну ціну йому дали – обов’язкова публікація, типовий договір, чи нічого?
Розвилка четверта. Хто відповідає, коли щось іде не так
Тут три конструкції розходяться принципово, і причина суто юридична.
Перші дві рухають гроші кредитовим переказом – звичайним банківським переказом, який запускає платник. Виконаний переказ не скасовується, і механізму оскарження покупки, як у картки, немає; повернути гроші можна, але лише окремою операцією з боку торговця.
Третя конструкція працює всередині установи електронних грошей. Гроші покупця лежать на її рахунку як електронні гроші, і це інший правовий режим, ніж залишок на банківському рахунку: гарантії вкладів до 100 тисяч євро на них немає, діє лише відокремлення грошей клієнтів від грошей компанії.
Ціна рішення. Ціна рішення винести платіж за межі банківського переказу – не лише швидкість на касі. Разом з переказом з конструкції виходить і банківський режим захисту коштів, а приходить режим установи електронних грошей. Для покупця це не те саме, і при виборі моделі про це треба говорити прямо, а не після запуску.
Питання для України. Який режим захисту коштів ми вважаємо прийнятним для платежу на касі – банківський чи режим електронних грошей – і чи сказано це покупцеві зрозумілою мовою?
Розвилка п’ята. Як дані потрапляють до каси
Це розвилка, на якій італійські конструкції розійшлися найдалі.
|
Конструкція |
Що відбувається на касі
|
|
Bancomat Pay |
покупець сканує QR-код; оплата дотиком телефона, як карткою, не задокументована |
|
MyBank |
на фізичну касу не виходить |
|
Satispay |
у базовому потоці покупець відкриває застосунок, обирає магазин або сканує код і сам вводить суму; є також інтеграції з касою і POS |
Як читати. Жодна з трьох не користується безконтактним дотиком – тим самим сценарієм, який на італійській касі виконує картка. Дві працюють через код, який треба сканувати, одна на касу не виходить взагалі. Це і є практична відповідь на питання, чому каса не перейшла: сценарій оплати в усіх трьох довший, ніж у картки.
У грудні 2025 року національне коло оголосило пілот з Visa: цифрова копія картки в телефоні, яка дасть платити дотиком, зокрема за кордоном. Названа причина – міжнародне приймання.
Ціна рішення. Ціна рішення зробити платіж ініційованим покупцем – втрата контролю над сумою. Коли суму вводить покупець, а не каса, торговець не має технічної гарантії, що введено правильно, і мусить дивитися на екран чужого телефона. Для кав’ярні це прийнятно, для завантаженої каси ні, і там гаманець доводиться вбудовувати в касу чи термінал, щоб суму задавав торговець.
Питання для України. Чи виходить наш платіж на касі на той самий жест, що й картка, чи додає покупцеві дії? Якщо додає, італійський випадок показує, де він зупиниться.
Розвилка шоста. Що змушує приєднатися
Нічого – і це спільна відповідь усіх трьох конструкцій.
Улітку 2026 року в країні ухвалили норму, яку в переказах регулярно подають як обов’язок приймати гаманці. Насправді вона зробила інше: посилила вже наявний обов’язок торговця мати хоча б один електронний інструмент приймання і додала до цього переліку гаманці й платіжні застосунки.
Межа цього твердження. Обов’язку приймати гаманець у норми немає. Торговець і далі обирає, чим саме закрити вимогу, – просто варіантів у нього стало більше.
Натомість країна показує інструмент політики, якого ми в циклі ще не бачили, – галузеву угоду про те, що умови розкриватимуть за єдиним шаблоном. Її підписали у фінансовому міністерстві влітку 2023 року і поновили в червні 2026-го. Стелі комісії вона не встановлює й нікого ні до чого не зобов’язує: галузеві асоціації просто пропонують своїм членам викласти умови в однаковій формі, щоб торговець міг їх зіставити.
Ціна рішення. Чим обертається добровільність, видно через три роки: перелік учасників на офіційній сторінці порожній, підсумків ніхто не підбивав. Передісторія тут показова. Закон 2022 року передбачав запасний механізм на випадок, якщо домовитися не вдасться до кінця березня 2023-го: надзвичайний збір у половину прибутку банків від комісій за дрібними операціями. Домовилися в липні, на чотири місяці пізніше крайнього строку, і збір усе одно не застосували.
Питання для України. Якщо ми обираємо добровільне розкриття умов замість цінової стелі, що станеться з тими, хто не розкриє? Італійська відповідь – нічого, і сторінка залишиться порожньою.
Розвилка сьома. З ким це сумісне
Усередині країни всі три конструкції працюють на спільній інфраструктурі миттєвих переказів, і тут Італія за три роки майже наздогнала зону євро. Частка миттєвих серед переказів зросла приблизно з шести відсотків наприкінці 2022 року до двадцяти чотирьох за 2025 рік; у зоні євро за той самий рік це двадцять п’ять.
Назовні картина складніша. Італію в загальноєвропейській платіжній ініціативі EPI представляє платіжний процесор Nexi, а не банк. Водночас національне коло вибудувало окремий шлях за кордон: спершу альянс з іспанською та португальською схемами, до якого потім долучилися ще кілька країн. Наприкінці вересня 2026 року з нього виросло спільне підприємство в Мадриді, уже разом із загальноєвропейською ініціативою: частки рівні, а бренди учасників залишаються при них.
Межа цього твердження. Вважати друге наслідком першого ми не беремося: своїх мотивів оператор не оголошував, і в джерелах цього зв’язку немає.
Ціна рішення. Власний маршрут за кордон касу не прискорив. Графік, оголошений на початку лютого 2026 року, має дві сходинки: цьогоріч запускають транскордонні перекази між приватними особами, наступного – інтернет-торгівлю й магазини одночасно. Каса потрапляє в другу сходинку, разом з онлайном, тобто чекати її раніше за 2027 рік немає підстав.
Питання для України. Через що наше рішення стикуватиметься з європейськими схемами, і чи усвідомлюємо ми, що в спільних структурах послідовність розгортання задають не ті, хто приєднався останнім?
Розвилка восьма. Що працює поверх переказу
Поверх базового переказу кожна з трьох конструкцій добудувала своє, і набори не збігаються.
Національне коло живе переважно на переказах між людьми. Міжбанківський протокол знайшов нішу у великому чеку та електронній комерції. Незалежний гаманець добудував сервіси для працівників від роботодавців і харчові талони, а в липні 2026 року додав картки Mastercard.
Останній факт варто назвати вголос: гравець, збудований як альтернатива карткам, випустив картки. Це не докір, а спостереження про межі моделі – там, де платіж з рахунку не покриває сценарій, його закривають карткою.
Ціна рішення. Незалежність від банків має свій рахунок, і він великий. За одинадцять з гаком років компанія зібрала з інвесторів понад півмільярда євро, накопичила до кінця 2024 року понад сто вісімдесят мільйонів збитків і обіцяє вийти в нуль аж у 2027-му. Тобто модель трималася не на доходах від платежів, а на венчурних грошах, і це теж вибір, який варто називати вголос.
Питання для України. Хто в нашій моделі фінансує роки збитків до того, як конструкція вийде в нуль – банки-учасники, інвестори чи держава? Відповідь визначає, чий інтерес переважатиме в правилах.
Розвилка дев’ята. Що зроблено для попиту
Найменше з усіх дев’яти – і італійські цифри це показують точніше, ніж будь-де в циклі.
|
Хто охоплений національною схемою |
Скільки їх |
У відсотках до попереднього рядка
|
|
Власників карток кола, оцінка 2018 року |
близько 37 млн |
– |
|
Кому банк увімкнув послугу |
11,6 млн |
31% |
|
Хто нею справді користується |
862 400 |
7,4% |
Як читати. Прочитайте цю таблицю згори вниз, і побачите, як база звужується двічі. Спершу з тридцяти семи мільйонів власників карток до схеми під’єднали майже дванадцять. А з цих дванадцяти платять нею менш ніж дев’ятсот тисяч. Бренд, найвідоміший у країні, провів людину через перше звуження і не провів через друге.
Межа цього твердження. Це дані 2022 року: показник активних користувачів оператор відтоді не публікує. Саму відмову публікувати ми вважаємо знахідкою, а не прогалиною в нашій роботі.
Ціна рішення. Ціна рішення спертися на бренд замість того, щоб будувати попит, – тринадцятикратний розрив між тими, кому послугу ввімкнено, і тими, хто нею користується. Жодна інша країна циклу не дає цю різницю в такому чистому вигляді, бо ніде більше обидві цифри не опубліковано поруч.
Питання для України. Що ми міряємо в українській моделі – кількість людей, яким банк увімкнув послугу, чи кількість тих, хто нею платить? Італійський випадок показує, що це різниця в тринадцять разів.
Чого ми не змогли дізнатися
|
Чого немає |
Чому це важливо
|
|
Активних користувачів національної схеми після 2022 року |
без цього не можна сказати, чи зросло реальне користування за чотири роки |
|
Кількості операцій незалежного гаманця після 2024 року |
без цього три конструкції неможливо зіставити за однією метрикою |
|
Ставок міжбанківського протоколу |
єдина з трьох конструкцій, ціна якої не публікується взагалі |
|
Окремої категорії для кредитового переказу в статистиці каси |
його там немає як рядка, тому обсягу на касі не видно в принципі |
Як читати. Остання позиція – не наша прогалина, а особливість італійського обліку. Коли центральний банк публікував національні результати обстеження платіжних звичок восени 2025 року, серед інструментів каси переказу не виявилося зовсім: не з нульовим значенням, а без власного рядка. Усе, що на касі платять з рахунку, здатне потрапити хіба що в рядок мобільних застосунків із часткою чотири відсотки, а розкладу цього рядка звіт не дає.
Що з цього випливає для України
Італія показує те, чого не показала жодна інша країна: три різні конструкції, збудовані в одній юрисдикції за той самий період, і різний результат у кожної.
Найдалі на фізичній касі зайшла та, яка в момент оплати платежем з рахунку не є. Вона винесла повільне поповнення з рахунку за межі тієї хвилини, коли покупець стоїть перед касиром, і саме це дало їй касу. Дві конструкції, які є справжнім переказом у момент оплати, лишилися там, де покупець не поспішає.
Для нашої рамки звідси три перевірки. Перша: що саме ми міряємо – увімкнену послугу чи активне користування. Друга: чи є в нашому обліку окрема категорія для платежу з рахунку на фізичній касі, бо без неї частку не побачить ніхто. Третя: чи готові ми визнати, що винесення банківського переказу за межі моменту платежу є робочим інженерним рішенням, навіть якщо воно перестає бути платежем з рахунку у вузькому сенсі.
Питання для України. І останнє. Італійська галузева угода про розкриття умов не зобов’язує нікого, і через три роки сторінка з переліком учасників порожня. Якщо ми обираємо такий самий інструмент, що буде наслідком неучасті – і чи є він узагалі?
Про цикл. ЄМА розбирає десять систем платежів з рахунку на рахунок за тими самими дев’ятьма розвилками і шукає те, що з їхнього досвіду застосовне в Україні. Джерелом для цієї частини є аналітичне досьє ЄМА про три італійські конструкції; кожна з них звітує за власною метрикою, тому зіставити їх між собою в публічних даних неможливо. Паралельний розбір цього випадку вийшов у PaySpace Magazine.
Автор: Олександр Карпов, директор Асоціації ЄМА
другие материалы
А2А в Португалії. Дев’ять рішень, з яких складається MB WAY
Португальський застосунок MB WAY на кінець 2025 року мав 6,8 млн користувачів і ...
А2А в Греції. Дев’ять рішень, з яких складається IRIS
З 1 грудня 2025 року грецький закон зобов’язав кожного торговця приймати оплату ...
Пастка в пошуку Google: як фейкові комунальні платежі, штрафи ПДР і злам рекламних акаунтів перетворилися на конвеєр кібершахрайства
Уявіть ситуацію: ви вирішуєте оплатити комунальні послуги або перевірити штрафи ...
А2А в Польщі. Дев’ять рішень, з яких складається BLIK
Польська схема BLIK провела 704,5 млн платежів у фізичних магазинах за 2025 рік,...