


А2А в Греції. Дев’ять рішень, з яких складається IRIS
З 1 грудня 2025 року грецький закон зобов’язав кожного торговця приймати оплату з рахунку на рахунок (A2A). За даними оператора, вона з’явилася на 1,2 мільйона терміналів і приблизно в 70 тисячах інтернет-магазинів. Через пів року на касах проходило близько 55 тисяч таких операцій на місяць, а грецькими картками на касах у 2025 році платили в середньому 158 мільйонів разів на місяць. Отже, закон зробив оплату IRIS можливою на кожній касі, але покупці нею майже не користуються. Масовим IRIS став там, де обов’язку не було: у переказах між людьми.
Це частина циклу ЄМА про десять систем платежів з рахунку на рахунок (account-to-account, A2A). Кожній системі ми ставимо ті самі дев’ять питань. Кожен розділ закінчують «Ціна рішення», тобто що отримали і чим заплатили, і «Питання для України».
Операції IRIS зростали у два–три рази щороку вже у 2021–2023 роках, коли обов’язку приймати не було.
|
IRIS |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
|
Зареєстровані користувачі на кінець року, млн |
0,7 |
0,9 |
1,4 |
2,2 |
3,4 |
4,3 |
|
Операції між банками за рік, млн |
1,6 |
3,2 |
8,2 |
24 |
57 |
95 |
Джерело: кліринговий центр DIAS. У вересні 2026 року в IRIS було зареєстровано майже 4,8 мільйона людей, близько 45% населення.
Як читати. Обидва рядки зростають разом, і зростають вони до грудня 2025 року, тобто до того, як приймання стало обов’язковим. Те, що дало системі масштаб, сталося без жодного примусу.
Кілька понять
|
Поняття |
Що це |
|
A2A |
платіж з рахунку на рахунок: гроші йдуть з банківського рахунку платника прямо на рахунок одержувача, без картки |
|
Еквайр |
банк чи платіжна компанія, яка обслуговує магазин: дає термінал і зараховує гроші за покупки |
|
Міжбанківська комісія |
плата, яку сторона торговця віддає банку покупця |
|
Самозайнятий |
фізична особа-підприємець або людина вільної професії; у Греції таких понад мільйон |
IRIS має три продукти: переказ людині за номером телефона, оплату самозайнятому за податковим номером або постійним QR-кодом і оплату компанії чи державі за одноразовим QR-кодом на касі та в інтернеті. Гроші завжди йдуть з банківського рахунку миттєвим переказом, за кілька секунд, цілодобово.
1. Хто засновує і володіє
IRIS належить кліринговому центру DIAS, спільній компанії банків для обробки платежів між ними, і центральний банк займає в ній ключові посади. DIAS заснували чотирнадцять банків у 1989 році. У 1995 році до капіталу увійшов центральний банк. З 2021 року раду DIAS очолює заступниця голови центрального банку, а генеральна директорка раніше була радницею його голови. Тому держава через центральний банк впливає на IRIS, хоча ним не володіє.
Чого ми не знайшли. Часток своїх акціонерів кліринговий центр не розкриває.
Правила IRIS ухвалює DIAS, тобто банки під головуванням центрального банку. Єдині правила IRIS затвердили в жовтні 2025 року і не опублікували. Отже, торговець і покупець не можуть прочитати правила системи, якою користуються.
Ціна рішення. Банки отримали спільну систему, яку ведуть самі під головуванням центрального банку. Заплатили антимонопольним штрафом, зокрема за те, що не пускали до неї конкурента, і закритістю правил для торговців і покупців.
Питання для України. Хто писатиме правила для учасників оплати A2A в Україні і чи будуть ці правила публічними?
2. Хто може бути учасником
У вересні 2026 року до переказів IRIS під’єднано 13 установ: чотири найбільші банки, менші й кооперативні банки, зокрема Viva, та установа електронних грошей.
Доступ небанківських компаній до DIAS довго вирішували банки-конкуренти. Вони могли під’єднатися лише через банк-посередник. У грудні 2023 року антимонопольне відомство оштрафувало п’ять банків і банківську асоціацію разом майже на 42 млн €, зокрема за те, що у 2018 році вони спільно блокували Viva навіть такий доступ. Отже, конкурент банків потрапив до системи через скаргу до антимонопольного відомства.
З 24 вересня 2026 року грецька небанківська платіжна компанія може стати прямим учасником DIAS. Цього вимагає європейський регламент про миттєві платежі. Умова: центральний банк має визнати, що компанія захищає кошти клієнтів і має план на випадок ліквідації.
Ціна рішення. Банки отримали змогу самі вирішувати, хто з конкурентів потрапить до системи. Заплатили штрафом, зокрема й за це, а прямий доступ для небанків визначило вже європейське право.
Питання для України. Небанківські установи під’єднуються до СЕП Національного банку лише через банк. Хто і коли вирішить, чи отримають вони прямий доступ?
3. Хто платить за операцію
За оплату IRIS платить одержувач, а покупець нічого не платить і не отримує. Платіж на 100 € за прейскурантами банків вересня–жовтня 2026 року:
|
Канал |
Покупець |
Одержувач платить своєму банку чи еквайру |
Банк покупця отримує |
|
Переказ другові |
нічого |
нічого |
нічого |
|
Самозайнятому |
нічого |
від 0 до 0,50 €, найчастіше 0,20 € |
нічого |
|
В інтернет-магазині |
як правило, нічого |
0,56–0,75 € без ПДВ або договірну ціну |
як правило, нічого |
|
На касі |
нічого |
0,48–0,60 € або договірну ціну |
нічого |
Як читати. Остання колонка майже порожня, і це головне в таблиці. Банк покупця не отримує за цю оплату нічого, хоча платіж іде саме через його застосунок.
Тарифи встановили банки й еквайри, а закон обмежив лише плату людей і самозайнятих. Закон грудня 2024 року обмежив їхню банківську плату за переказ 50 центами; самозайняті нині найчастіше платять 0,2%.
Великий торговець майже нічого не заощаджує, коли покупець платить IRIS замість картки. У прейскурантах еквайрів IRIS на касі коштує 0,5–0,6% суми, а картка 1,3–1,7%. Це ціни для малого магазину; мережі платять за картки ставку, про яку домовилися з еквайром. За оцінкою банківських джерел у пресі, для них IRIS дешевший за картку лише на 5–10 центів зі 100 €. Тому великий торговець не має причини просити покупця платити через IRIS.
Банк покупця на оплаті IRIS у магазині не заробляє. Коли людина платить карткою, її банк отримує від сторони торговця міжбанківську комісію. За оплату IRIS на касі банк покупця не отримує нічого, а з 2026 року ще й платить DIAS кілька центів. Тому банк не має прямої фінансової причини пропонувати клієнту IRIS замість картки.
Сліди міжбанківської комісії в IRIS є лише в інтернет-торгівлі. Банк Piraeus бере з власного клієнта 0,40 € за оплату IRIS в інтернет-магазині, якщо магазин такої комісії не пропонує. Отже, частина інтернет-магазинів банку покупця платить, а частина ні.
Чого ми не знайшли. Хто з магазинів платить цю комісію, скільки і за якими правилами, не оприлюднено.
Ціна рішення. Люди отримали безкоштовні перекази, а торговці тариф, нижчий за картковий. Заплатили тим, що на оплаті IRIS у магазині не заробляє банк покупця, через чий застосунок покупець і платить.
Питання для України. Хто на українському ринку заробить на оплаті A2A на касі і тому захоче пропонувати її покупцю?
4. Хто відповідає, коли щось іде не так
Від платежів без своєї згоди покупець IRIS захищений так само, як власник картки. За такий платіж відповідає банк: повертає гроші до кінця наступного робочого дня, а клієнт втрачає не більше 50 €, при грубій недбалості до 1 000 €. З жовтня 2025 року банк перед кожним переказом показує платнику ім’я одержувача. Отже, збитки від чужого доступу до рахунку несе банк, а ризик помилки в одержувачі зменшено.
Якщо товар повернули чи не привезли, гроші покупцю повертає сам магазин. Він робить це за своєю політикою або, для покупок в інтернеті, за правилами ЄС, що дають 14 днів на відмову від покупки за будь-якого способу оплати. Технічно це окремий миттєвий переказ, з листопада 2025 року зокрема через сервіс DIAS. Оскаржити покупку через свій банк, як з карткою, покупець не може. Тому в спорі з магазином покупця захищає закон про права споживачів, а не платіжна система.
Кількість випадків шахрайства з переказами у 2025 році майже подвоїлася: за попередніми даними, майже 10 тисяч на 17 млн €. У 2024 році в більшості випадків шахрай умовляв самого платника переказати гроші, і понад 80% збитків лягли на клієнтів. Отже, головний ризик становить переказ, який людина підтверджує сама.
Межа цього твердження. Окремої статистики шахрайства з IRIS немає: це дані за всіма переказами.
Ціна рішення. Покупець отримав перевірку одержувача і захист від платежів без своєї згоди. Заплатив тим, що не може оскаржити покупку через банк, а переказ, підтверджений ним під тиском шахрая, найчастіше лишається його збитком.
Питання для України. Хто відповідатиме перед українським покупцем, якщо товар, оплачений A2A, не привезли?
5. Як дані потрапляють до каси
Порядок оплати IRIS на касі визначила податкова служба. З 2022 року держава вимагала з’єднати картковий термінал з касою, щоб кожен чек у реальному часі потрапляв до податкової. Закон липня 2025 року вписав у цей ланцюг IRIS. Тому оплата IRIS на касі побудована як карткова: через термінал і з чеком для податкової.
|
Крок |
Що відбувається |
|
1 |
каса передає суму терміналу |
|
2 |
термінал через еквайра створює одноразовий QR-код з сумою |
|
3 |
покупець сканує код у застосунку свого банку і підтверджує, наприклад, відбитком пальця |
|
4 |
миттєвий переказ через DIAS іде на рахунок еквайра або банку торговця |
|
5 |
каса друкує «IRIS» на чеку і передає чек податковій |
|
6 |
еквайр зараховує гроші торговцю: від секунд до наступного дня |
Як читати. Кроки з другого по четвертий робить покупець, і саме вони відрізняють цю оплату від картки, яку достатньо прикласти. Кроки п’ятий і шостий покупця не стосуються: вони пояснюють, навіщо ця конструкція потрібна податковій.
IRIS на касі повільніший за картку. У 2022 році 84% карткових платежів на касі проходили дотиком картки до термінала. Для IRIS покупець має відкрити застосунок, увімкнути камеру, відсканувати код і підтвердити платіж; оплату дотиком телефона DIAS обіцяє на кінець 2026 – початок 2027 року.
Ціна рішення. Податкова отримала кожну оплату IRIS на касі в чеку, як карткову. Покупець отримав спосіб оплати, що вимагає чотирьох дій там, де картку досить прикласти. Тому поруч з карткою IRIS програє в зручності.
Питання для України. Чи готові українські каси, звичайні й програмні (РРО і ПРРО), фіксувати платіж A2A так само, як картковий?
6. Що змушує приєднатися
Торговця до IRIS привів закон. Обов’язок вписали в ту саму статтю закону 2016 року, що вимагає приймати картки. З 2024 року він діє для самозайнятих, з 1 грудня 2025 року для кожної юридичної особи, що продає споживачам. Отже, торговець мусить IRIS приймати, але не пропонувати, а покупець нічим не зобов’язаний.
|
Що загрожує |
Скільки |
Чи штрафували |
|
відмова приймати оплату |
1 500 € |
саме за відмову приймати IRIS штрафу не знайдено |
|
термінал, не з’єднаний з касою |
10 000 або 20 000 € |
у 2025 році майже 600 випадків на 7,4 млн €, за термінал загалом |
Як читати. Права колонка важливіша за середню. Штраф за відмову приймати існує на папері, але жодного випадку його застосування саме до оплати з рахунку ми не знайшли. Усі знайдені штрафи стосуються термінала, не з’єднаного з касою.
Покупці на касі обирають IRIS рідко. У травні–червні 2026 року, за даними DIAS, на касах проходило близько 55 тисяч операцій IRIS на місяць, за нашим розрахунком приблизно одна на три тисячі карткових на касах за середній місяць 2025 року. Середній чек IRIS на касі в першому півріччі 2026 року, близько 42 €, майже вдвічі більший за картковий (близько 24 € у 2025 році). Отже, дрібні покупки на касі лишаються переважно за карткою.
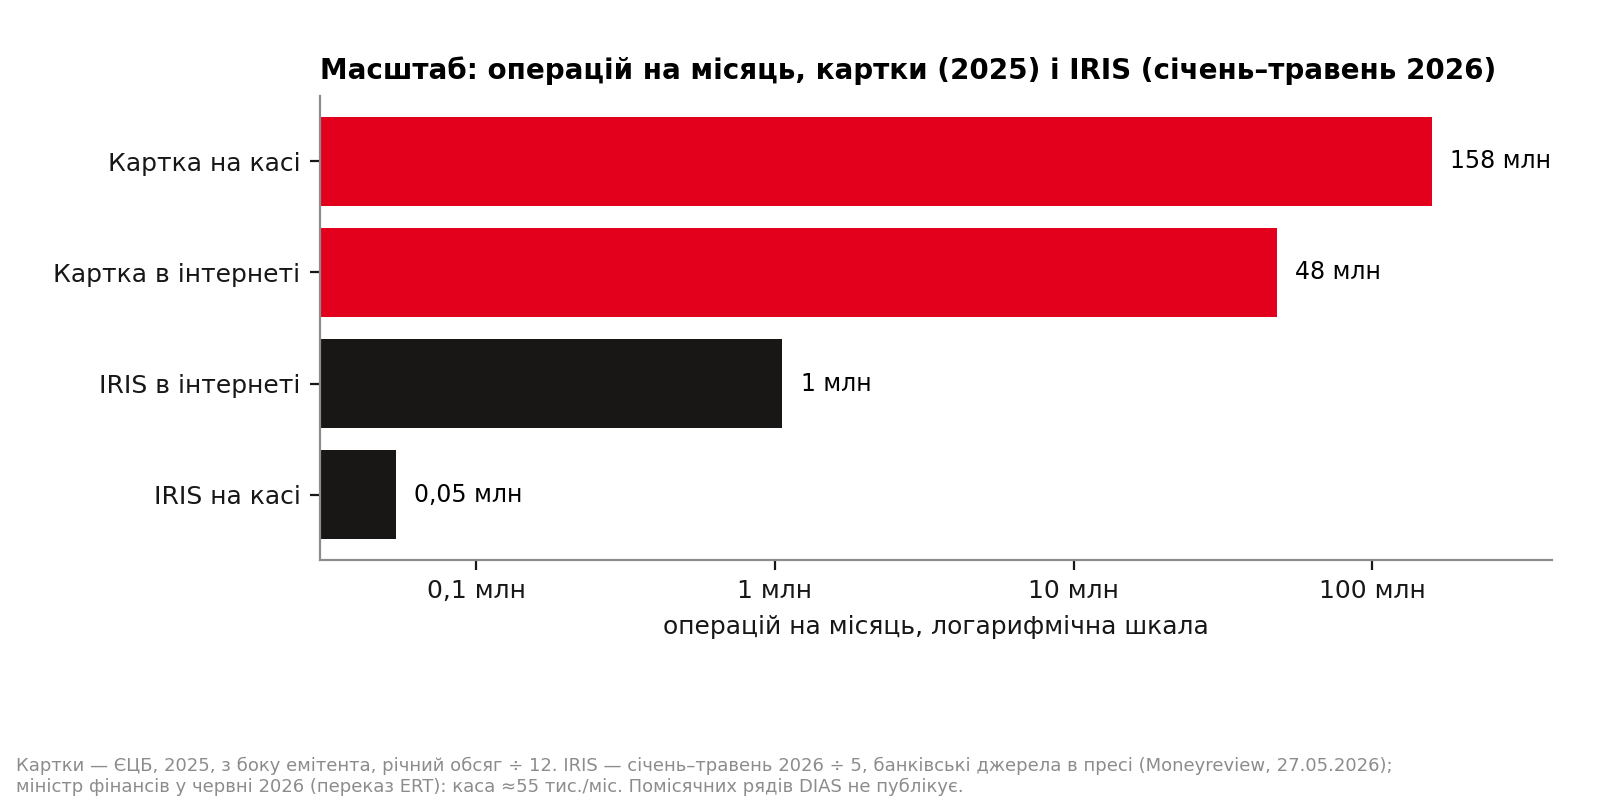
Рис. 1. Операцій на касах за місяць: картки (ЄЦБ, 2025) і IRIS (січень–травень 2026, дані преси), логарифмічна шкала
Міністр фінансів у червні 2026 року визнав, що закону недостатньо: щоб покупці платили IRIS, банки й еквайри мають дати їм стимули.
«Те, що Держава законодавчо закріпила використання IRIS, лише одна частина пазла. Друга: щоб банки й еквайри зробили подальший внесок, даючи стимули для посилення використання». Міністр фінансів, червень 2026 року
Ціна рішення. Держава за один день отримала оплату IRIS на кожній касі. Заплатила тим, що обов’язок дав приймання без використання, і тепер просить банки дати покупцям стимули.
Питання для України. Хто в Україні першим отримає вигоду від оплати A2A на касі: торговець, банк чи покупець?
7. З ким це сумісне
З 30 червня 2026 року клієнти трьох банків можуть безкоштовно переказувати гроші за номером телефона в Іспанію, Андорру, Португалію та Італію через EuroPA, союз мобільних платіжних систем кількох країн. Оплату в магазинах через EuroPA обіцяють у 2027 році.
На касі IRIS доступний лише клієнтам грецьких банків. На іноземні картки у 2025 році припало понад п’яту частину суми карткових платежів на грецьких касах.
Межа цього твердження. Це наш розрахунок за даними ЄЦБ, а інший ряд Банку Греції дає меншу частку.
Ціна рішення. Користувачі отримали перекази в чотири країни. Каса лишилася національною, тож кожен п’ятий картковий євро на ній, сплачений іноземною карткою, для IRIS недосяжний.
Питання для України. Чи зможе гість з іншої країни заплатити в українському магазині застосунком свого банку, без картки?
8. Що працює поверх переказу
Переказ сам собою лише рухає гроші. Зручність дають сервіси, які будують поверх нього: запит на оплату, коли рахунок надсилає одержувач, а платнику лишається підтвердити; регулярні списання для підписок; присутність у гаманці телефона, щоб платити дотиком. Саме за цим шаром видно, для кого систему розвивали.
У Греції його збудували для держави. Через IRIS сплачують податки з лютого 2022 року, соціальні внески з січня 2025 року, борги та платежі муніципалітетам. Держава опинилася серед найбільших одержувачів, і нові сценарії з’являлися саме під неї.
Для торгівлі не з’явилося майже нічого. Запит на оплату, тобто можливість магазину надіслати покупцеві готовий рахунок, є лише в одному банку — Alpha. Регулярних списань немає, тому посадити на IRIS підписку неможливо. Платежів між компаніями немає теж. У гаманці телефона, де вже лежить картка, IRIS відсутній: Apple Pay і Google Wallet його не підтримують, і зберегти туди можна хіба що QR-код самозайнятого як картинку.
Межа цього твердження. Приймання дотиком оператор обіцяє через цифровий гаманець наприкінці 2026 – на початку 2027 року, але деталей плану не опубліковано.
Ціна рішення. Держава отримала зручний канал для податків і внесків, і це справжній виграш. Заплатила за нього тим, що весь шар сервісів будувався для одержувача, а не для платника: на касі покупець не отримав від IRIS жодної послуги, якої не дає картка, а отже й причини змінити звичку.
9. Що зроблено для попиту
Попит на перекази між людьми створювали роками. З грудня 2022 року перекази безкоштовні в усіх банках, з січня 2026 року ліміт піднято з 500 до 1 000 € на день. Зареєструвалися близько 600 тисяч самозайнятих. Тому перекази між людьми стали масовими, а платежі самозайнятим помітними.
Податкове правило ставить IRIS і картку в однакове становище. Грек має витратити електронно щонайменше 30% доходу (до 20 000 €), інакше з недобраної суми стягують 22% податку. З 2020 року оплата IRIS у магазині чи самозайнятому зараховується так само, як карткова, переказ людині ні. Тому покупцю, який уже платить карткою, правило не дає причини переходити на IRIS.
Перший стимул саме для оплати IRIS на касі запропонував банк Piraeus у липні 2026 року, через сім місяців після старту обов’язку.
Ріст IRIS сповільнюється. У першому півріччі 2026 року операції IRIS між банками зросли майже на третину, удвічі повільніше, ніж усі миттєві перекази між банками. Отже, перекази між людьми вже не дають колишнього темпу, а каса його не заміщає.
Ціна рішення. Перекази отримали безкоштовність і стали масовими. На касі безкоштовність нічого не змінила, бо за картку покупець і так не платить, а іншого стимулу до липня 2026 року не було.
Питання для України. Хто в Україні і з яких грошей дасть покупцю стимул обрати A2A на касі?
Що про це каже європейська рамка
Робоча група європейської Ради з роздрібних платежів у євро у 2020 році розклала оплату A2A в магазині на чотири випадки: хто показує дані для оплати, магазин чи покупець, і де, на касі чи на сайті.
|
Випадок |
Хто показує дані |
Де |
IRIS |
|
Перший |
магазин |
на касі |
так: одноразовий QR-код з термінала; постійний QR-код чи податковий номер самозайнятого |
|
Другий |
магазин |
на сайті |
так: QR-код або перехід у застосунок банку |
|
Третій |
покупець |
на касі |
ні |
|
Четвертий |
покупець |
на сайті |
ні |
Як читати. Перший рядок – єдиний, який працює по всій країні, і саме він був метою закону. Два нижні рядки недоступні обидва, тож половина способів оплати з європейської рамки в Греції не реалізована взагалі.
IRIS покриває два випадки з чотирьох, і перший працює по всій країні. В обох дані показує одержувач, а покупець сканує код або вводить номер у застосунку свого банку. Запиту на оплату від магазину в IRIS немає, тому третій і четвертий випадки недоступні.
З перешкод, названих тією ж групою у 2019 році, Греція розв’язала сповіщення торговця про оплату і перевірку імені одержувача, частково єдину назву і сумісність з іншими країнами. Нерозв’язаними лишаються модель, у якій заробляють усі учасники, і зручна технологія на касі, як-от оплата дотиком телефона. Саме ці дві визначають вибір покупця: першої бракує банку покупця, другої самому покупцю.
Де Греція виходить за рамку
Рамка виходить з двох припущень: магазин приймає оплату A2A, коли це вигідно всім учасникам, а порядок оплати на касі визначають платіжні системи. У Греції приймання створив закон: магазин приймає IRIS, бо за відмову штраф. Порядок оплати на касі, від формату QR-коду до часу очікування, встановила податкова служба, бо їй потрібен кожен чек. Тому рамка пояснює, чому покупець не обирає IRIS на касі, а як IRIS опинився на кожній касі, пояснює грецьке податкове право.
Розбіжності між джерелами
Економія магазину. Банківські джерела в пресі у травні 2026 року оцінили перевагу IRIS над карткою для великих торговців у 5–10 центів зі 100 €. Видання Moneyreview у грудні 2025 року писало про перевагу до чверті: 0,6–0,8% проти 0,8–1%. Ми спираємося на прейскуранти і банківську оцінку.
Шахрайство. DIAS заявляє про нульовий рівень шахрайства в IRIS, маючи на увазі злам каналу. Преса описує випадки, коли жертви самі підтверджували перекази шахраям.
Що з цього випливає для України
Обов’язок приймати IRIS дав можливість платити на кожній касі, але не змусив покупців нею користуватися. Покупець, який уже платить карткою, не отримав від IRIS ні швидкості, ні додаткового захисту, а торговець не мусить IRIS пропонувати. Тому на касах IRIS проходить у тисячі разів рідше, ніж картка.
Найкраще спрацювало з’єднання каси з податковою. Оплата IRIS на касі йде через термінал, а чек з позначкою «IRIS» у реальному часі потрапляє до податкової без окремої звітності банків. В Україні таку роль виконують каси РРО і ПРРО.
Держава впливає на IRIS, не володіючи ним. Кліринговий центр належить банкам, а центральний банк є його акціонером і очолює раду. Тому держава законом зобов’язує торговців приймати IRIS, а правила системи ухвалюють банки разом з центральним банком.
Тарифи, які встановили банки й еквайри, вибору на касі не змінили. Великий торговець, за банківською оцінкою, заощаджує 5–10 центів зі 100 €, банк покупця не заробляє нічого, а перший бонус покупцю з’явився лише в липні 2026 року. Звичка переказувати друзям через IRIS сама на касу не переходить: покупцю потрібна власна причина обрати новий спосіб.
Автор Олександр Карпов, директор Асоціації ЄМА
другие материалы
Пастка в пошуку Google: як фейкові комунальні платежі, штрафи ПДР і злам рекламних акаунтів перетворилися на конвеєр кібершахрайства
Уявіть ситуацію: ви вирішуєте оплатити комунальні послуги або перевірити штрафи ...
А2А в Польщі. Дев’ять рішень, з яких складається BLIK
Польська схема BLIK провела 704,5 млн платежів у фізичних магазинах за 2025 рік,...
А2А в Швеції. Дев’ять рішень, з яких складається Swish
Шведською схемою Swish щомісяця користуються дев'ять людей із десяти. Проте спос...
А2А в Іспанії. Дев’ять рішень, з яких складається Bizum
Іспанську схему заведено наводити як історію успіху, і підстави для цього є: дев...