


А2А в Іспанії. Дев’ять рішень, з яких складається Bizum
Іспанську схему заведено наводити як історію успіху, і підстави для цього є: дев’яносто п’ять відсотків переказів між людьми, чверть електронної комерції, а восени 2026 року ще й вихід на касу відразу в масштабі країни. Та варто розібрати дев’ять рішень, з яких схему складено, і проступає друга картина. Жодне з цих рішень не ухвалював регулятор. І жодне з них не передбачало, що успіх доведеться виміряти.
Це четверта частина аналітичного циклу ЄМА про десять систем платежів з рахунку на рахунок. Розвилки – це дев’ять питань, на які мусить відповісти кожна така система ще до запуску: кому вона належить, кого пускають усередину, з кого беруть гроші, хто відповідає за помилку, як платіж доходить до каси, що змушує приєднатися, з ким система сумісна, що працює поверх переказу і звідки береться попит. Ми ставимо ці дев’ять питань кожній країні циклу в тому самому порядку, щоб відповіді можна було покласти поруч.
У кожному розділі після фактів стоять дві врізки. «Ціна рішення» – чим довелося заплатити за такий вибір. «Питання для України» – що з цього ми маємо вирішити для себе. Іспанія в зоні євро, тож суми наведено без перерахунку.
Паспорт системи
|
Параметр |
Bizum |
|
Оператор і автор правил |
компанія, яку заснували самі банки у 2016 році; 27 учасників, контроль у чотирьох найбільших |
|
Правова основа і запуск |
угода конкурентів, дозволена органом захисту конкуренції; ані закону, ані доручення регулятора |
|
Розрахунок між банками |
миттєвими переказами в загальноєвропейському стандарті; власної розрахункової системи немає |
|
Адресація |
номер телефона як псевдонім; довідник зберігає лише зв’язку «номер – банк», номера рахунку не містить |
|
Хто ініціює платіж |
покупець у застосунку; на касі – піднесенням телефона до звичайного карткового термінала |
|
Плата з людини |
немає |
|
Плата з торговця |
встановлює його банк в індивідуальних переговорах; жодного публічного прейскуранта не існує |
|
Міжбанківська комісія |
публічно не оприлюднена; на відміну від картки, законом не обмежена |
|
Участь |
добровільна; закону, що зобов’язував би торговця приймати, немає |
|
Масштаб |
користувачів 32,4 млн; за 2025 рік – 1,24 млрд операцій, оборот 67,7 млрд євро |
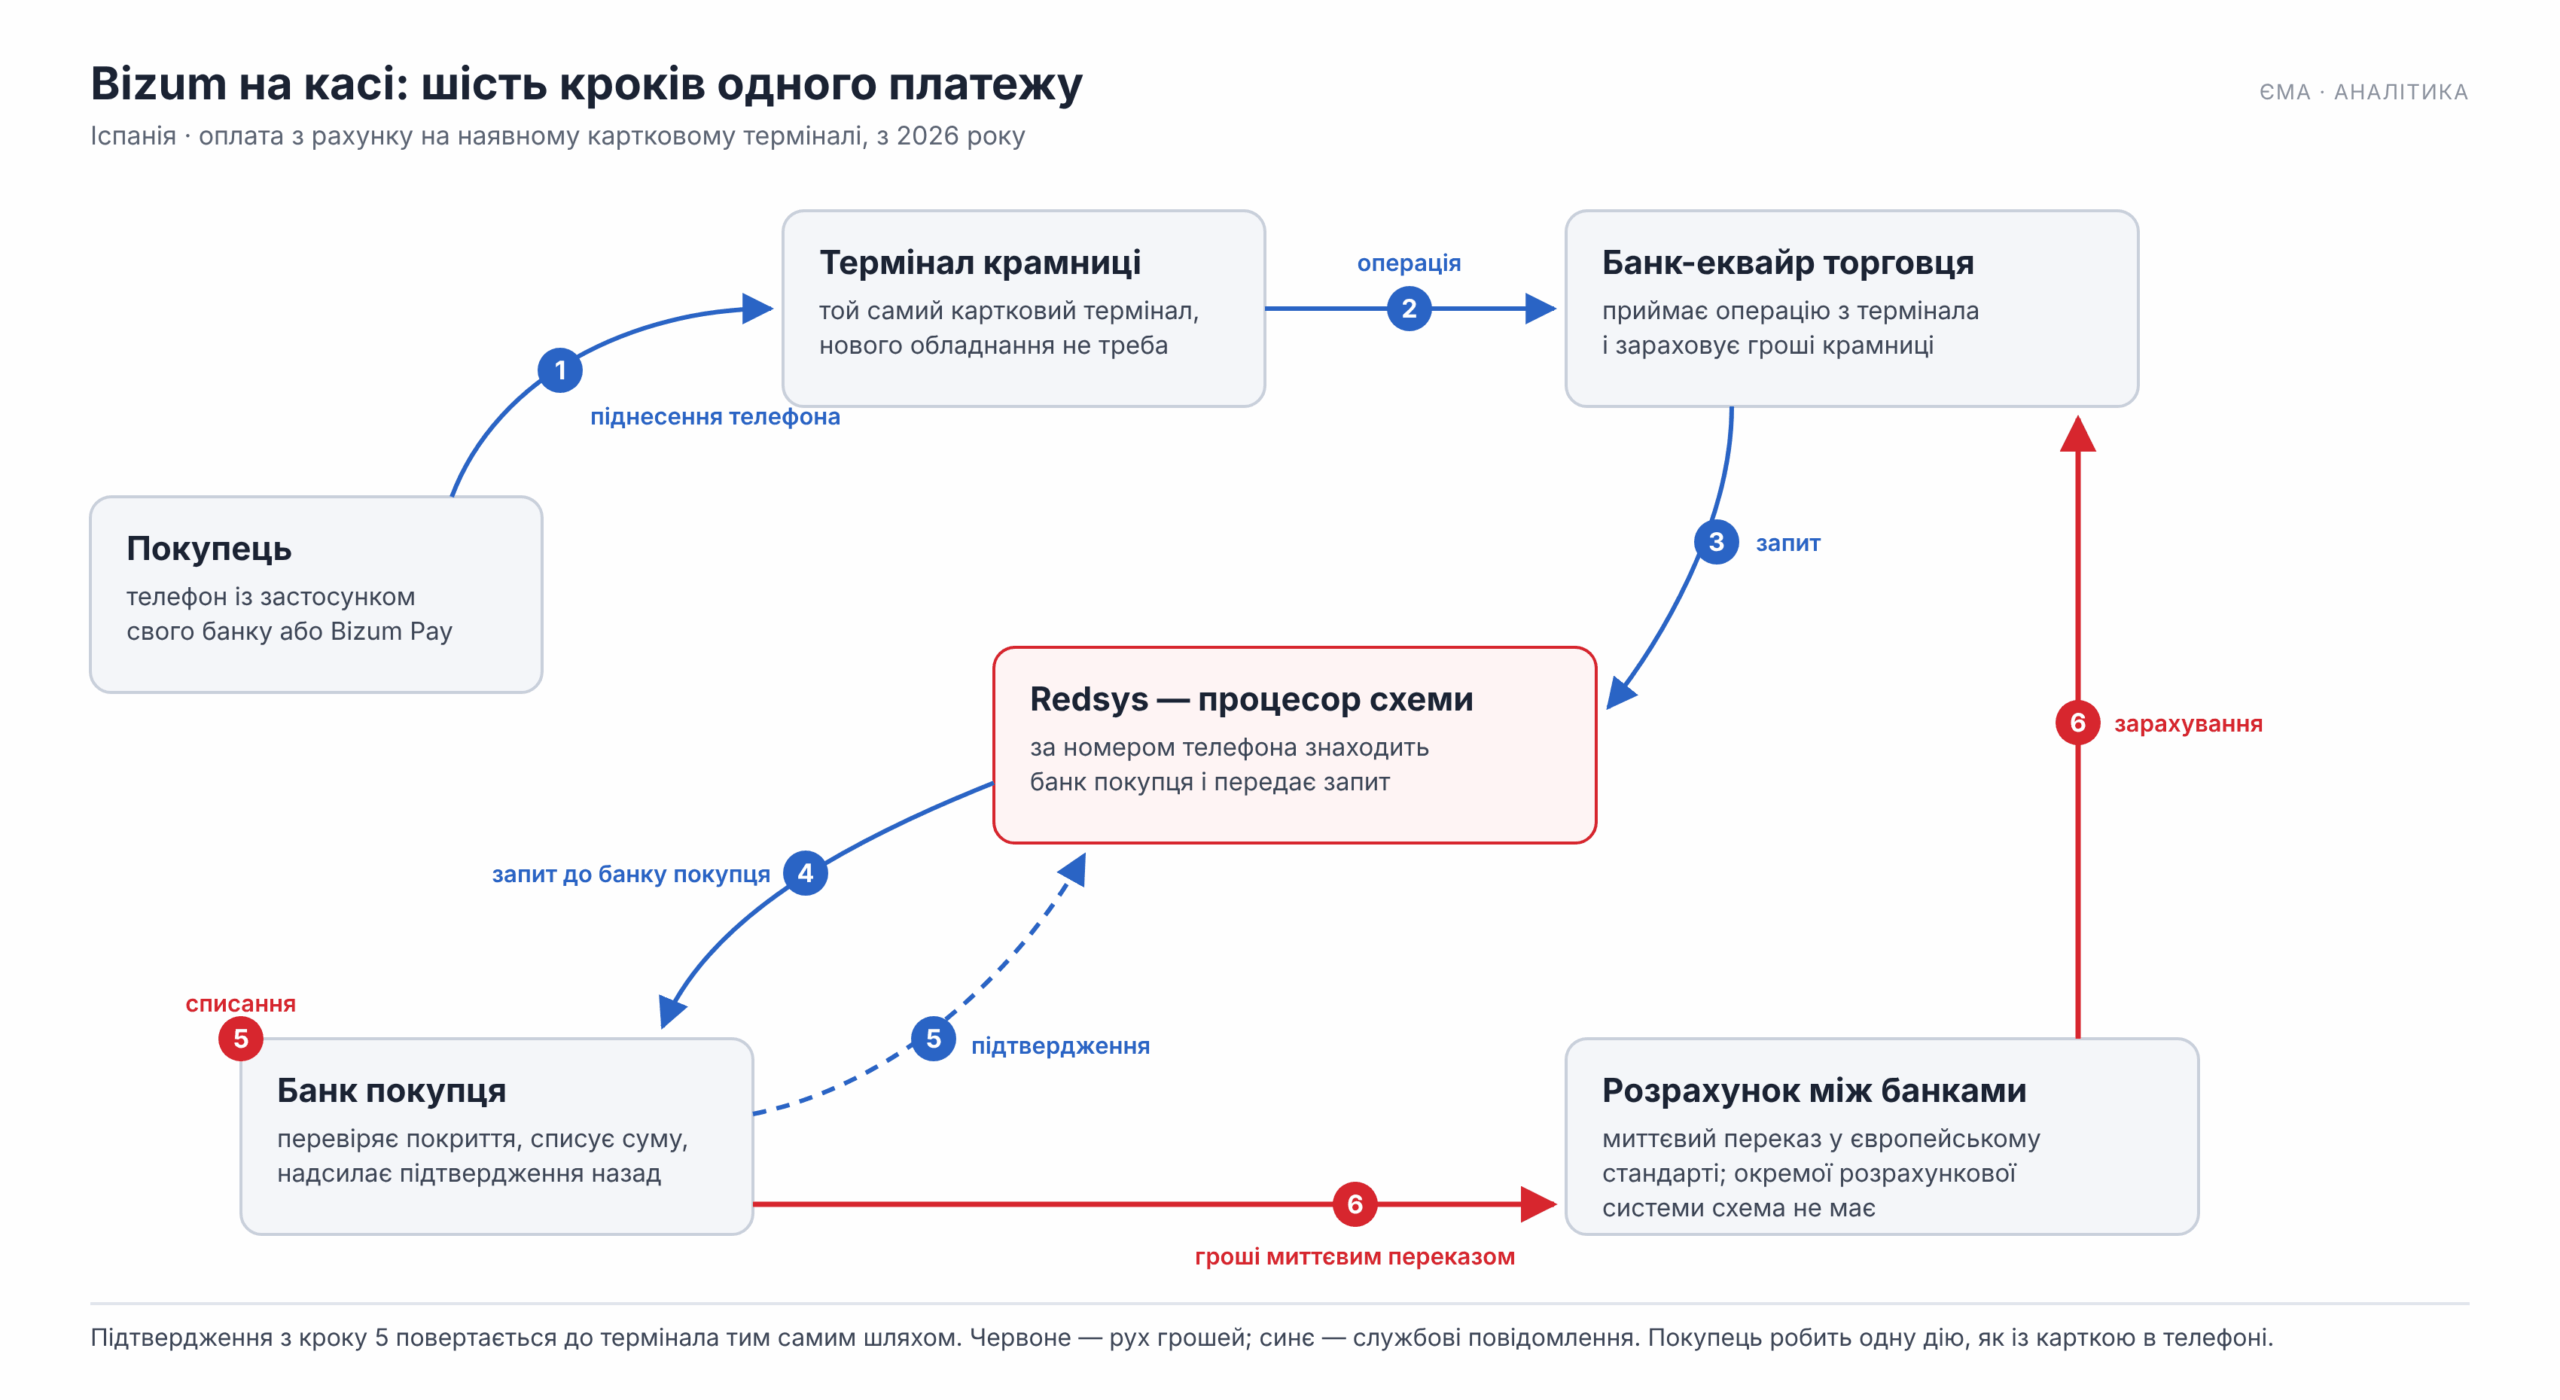
Як читати. На схемі видно рідкісну для нашого циклу річ: ланцюг виходить на наявний картковий термінал, і покупець робить рівно одну дію – підносить телефон. Конструктивної перешкоди, яка вбила касу шведській схемі, тут немає. Тим цікавіше, що каса все одно не пішла.
Дев’ять розвилок коротко
|
№ |
Розвилка |
Рішення Іспанії |
|
1 |
Хто засновує і володіє |
27 банків через звичайну компанію; мотив оборонний |
|
2 |
Хто може бути учасником |
добровільно; окремої правової категорії для схеми не створювали |
|
3 |
Хто платить за операцію |
торговець своєму банку; ставка індивідуальна й непублічна |
|
4 |
Хто відповідає, коли щось іде не так |
операція безвідклична; оскарження немає |
|
5 |
Як дані потрапляють до каси |
номер телефона плюс безконтакт на звичайному терміналі |
|
6 |
Що змушує приєднатися |
нічого; приймання вмикається поштучно |
|
7 |
З ким це сумісне |
дві схеми фактично; спільна структура щойно створена в Мадриді |
|
8 |
Що працює поверх переказу |
покупки, пожертви, каса; бізнес до бізнесу не покрито |
|
9 |
Що зроблено для попиту |
десять років безкоштовних переказів як база звички |
Як читати. Прочитані підряд, дев’ять рядків дають портрет системи, яку будували знизу і в обхід держави. Це її головна сила: вона з’явилася швидко й без політичного торгу. І це ж її головна слабкість, яка проступила аж тепер: разом із державою з конструкції випали й усі механізми, які держава зазвичай приносить із собою – законний ліміт комісії, обов’язок торговця приймати, обов’язок схеми звітувати.
1. Хто засновує і володіє
У червні 2016 року двадцять сім банків зареєстрували спільну компанію. Не консорціум за законом, не інфраструктуру за дорученням центробанку – звичайне товариство з обмеженою відповідальністю. Орган захисту конкуренції розглянув це як угоду між конкурентами і заперечень не висунув.
Про мотив банки говорили відверто, і патріотизму в ньому не було. Середина десятих – момент, коли у платежі заходили великі технологічні компанії зі своїми гаманцями, а слідом за ними мобільні оператори. Спільна схема була відповіддю на цю загрозу, тобто продуктом конкурентного страху, а не стратегії платіжного суверенітету. Як показала наступна десятирічка, страх виявився двигуном надійнішим.
Контроль зосереджено у чотирьох найбільших банках країни. Решта двадцять три – учасники з меншою вагою.
Ціна рішення. Швидкість, здобуту обходом держави, довелося оплатити згодом. Коли через десять років знадобилася спільна цінова політика для каси, виявилося, що механізму її ухвалити немає: кожен власник домовляється з торговцем сам. Ті самі банки, що складалися на спільний захист, тепер конкурують усередині власної схеми за тих самих клієнтів.
Питання для України. Якщо наша схема постане як угода банків, хто і яким рішенням ухвалюватиме спільні правила ціни – і чи передбачено такий механізм до запуску, а не після.
2. Хто може бути учасником
Участь добровільна й відкрита: будь-який банк може приєднатися, не стаючи співвласником. Окремої правової категорії під схему не створювали – регулятор характеризує її звичайним визначенням із нормативного акта і наглядає за нею як за платіжною структурою загального порядку.
Наслідок цієї конструкції видно щойно зараз. Розгортання оплати на касі веде кожен банк окремо і за власним графіком. Станом на осінь 2026 року працюють сім-вісім банків, а серед тих, хто ще ні, – один із чотирьох найбільших. Оператор описує це як «різні ступені розгортання».
Для покупця це означає просту річ: доступність нового способу оплати залежить не від країни й не від магазину, а від того, в якому банку в нього рахунок. Для торговця – що він не може пообіцяти клієнтові, що спосіб спрацює.
Ціна рішення. Добровільність дала схемі легітимність і широке коло учасників без жодного примусу. Ціна – відсутність важеля, коли потрібна синхронність. Запуск національного масштабу розтягнувся на чотири місяці й досі не завершений, і вплинути на це оператор не може.
Питання для України. Чи потрібен нам механізм синхронного запуску – і що саме ним буде, якщо участь добровільна: договірне зобов’язання учасників чи вимога регулятора.
3. Хто платить за операцію
Приватна особа не платить нічого – ані за переказ, ані за покупку. Платить торговець, і платить своєму банку.
А далі починається те, що відрізняє іспанський випадок від усіх попередніх у циклі. Публічного прейскуранта не існує. Ані в оператора, ані в банків. Ставка узгоджується у двосторонніх переговорах, і дізнатися її можна лише ставши клієнтом.
|
Хто називає ціну |
Скільки |
Звідки відомо |
|
Платіжний посередник |
1,29% плюс два фіксовані збори |
власний опублікований прейскурант |
|
Один із банків |
0,40% |
комерційна пропозиція, що потрапила в пресу; банк мовчить |
|
Картка, дебет |
0,27% |
офіційна звітність регулятора |
|
Картка, кредит |
0,31% |
офіційна звітність регулятора |
Як читати. Два останні рядки – офіційні дані центрального банку за четвертий квартал 2025 року, і саме з ними треба порівнювати. Виходить, що навіть найдешевша з відомих ставок удвічі дорожча за картку, а опублікована ставка посередника дорожча в рази. Схема, яку просувають як звільнення від міжнародних карткових мереж, обходиться торговцю дорожче за ці мережі.
Причина не в жадібності, а в конструкції, і варто розібрати її повільно. У картковому платежі банк торговця віддає частину комісії банку покупця – це і є міжбанківська комісія. Європейський закон обмежив її: 0,2% для дебету і 0,3% для кредиту, не більше. Ця цифра публічна, тож кожен торговець знає дві речі одразу: скільки з його ставки піде іншому банку і нижче якої межі ставка впасти не може. Він має з чим порівняти пропозицію.
В іспанській схемі регульованої міжбанківської комісії немає взагалі. Разом із нею зникла й та публічна цифра, від якої можна відштовхнутися. Ставку називає банк, перевірити її нема з чим.
Ціна рішення. Відмова від регульованої комісії зняла обмеження не лише згори, а й знизу. Великий торговець із цього виграє: він має переговорну позицію й виб’є собі умови. Малий не має ані позиції, ані орієнтира, щоб зрозуміти, чи йому пропонують нормальну ставку.
4. Хто відповідає, коли щось іде не так
Виконана операція не скасовується. Це записано прямо в договірних умовах, і це не технічне обмеження, а свідоме рішення.
Захист працює сильно тілки в одному випадку – коли операцію зробив не власник рахунку. Якщо ж людина сама надіслала гроші не туди, помилившись у номері або піддавшись на обман, повернення залежить від доброї волі отримувача. Механізму оскарження, звичного за карткою, тут немає.
Ціна рішення. Це пряма ціна дешевизни, і її варто називати вголос. Карткова комісія частково оплачує саме систему розгляду спорів. Прибравши оскарження, схема прибрала й цю статтю витрат – але разом із нею прибрала й ту причину, через яку покупець обирає картку для дорогої покупки.
Питання для України. Який рівень захисту ми вважаємо прийнятним для платежу з рахунку – і чи усвідомлюємо, що кожен доданий механізм оскарження повертає у вартість те, що ми щойно з неї прибрали.
5. Як дані потрапляють до каси
Адресою виступає номер телефона. Довідник оператора зберігає лише зв’язку «номер – банк»: ані номера рахунку, ані імені в ньому немає, це підставляє банк отримувача в момент операції.
На касі схема пішла найпростішим зі шляхів – безконтактом на звичайному картковому терміналі. Торговцю не треба міняти обладнання, покупцю не треба сканувати код чи диктувати цифри: він підносить телефон, як підносив би картку.
|
Спосіб |
Дій покупця |
Що потрібно торговцю |
|
Безконтактна картка |
одна |
наявний термінал |
|
Картка в телефоні |
одна-дві |
наявний термінал |
|
Bizum на касі |
одна |
той самий термінал, але ввімкнена послуга |
|
Код або QR |
три й більше |
друкована наліпка або екран |
Як читати. Цю розвилку можна розв’язати трьома способами: кодом, який покупець диктує або набирає, QR-кодом, який він сканує, або безконтактом. Перші два додають покупцеві дві-три дії проти однієї у картки, і там, де так зробили, каса не пішла. Іспанія обрала третій: кількість дій тут така сама, як у картки. Якщо правило «виграє коротший» справедливе, ця схема мала б касу взяти. Подальші розділи показують, що не взяла – отже, причина не в зручності, і шукати її треба в іншому місці.
Ціна рішення. Вихід на наявний термінал зняв бар’єр обладнання і водночас прив’язав схему до карткової інфраструктури. Приймання вмикається не схемою, а банком-еквайром, по кожній точці окремо – і саме тут розгортання загрузло.
Питання для України. Чи виходимо ми на наявний термінал, чи будуємо власний канал – і чи розуміємо, що в першому випадку швидкість розгортання визначатимуть еквайри, а не ми.
6. Що змушує приєднатися
Нічого. Ані банк, ані торговець не зобов’язані. Закону, який приписував би приймати цей спосіб оплати, немає – орган захисту прав споживачів прямо пояснює, що це на розсуд магазину, як і будь-який інший спосіб.
І тут проступає різниця між двома числами, яку легко не помітити. Мільйон шістсот тисяч торгових точок сумісні з Bizum – це приблизно три чверті всіх банківських терміналів країни. Але сумісність і ввімкнене приймання – різні множини: активація індивідуальна, по кожному закладу, через банк. Наскільки ці множини різні, публічно невідомо.
|
Мережа |
Канал в інтернеті |
Каса |
|
Primark |
– |
терміну впровадження не названо |
|
Fnac |
– |
рішення не ухвалене |
|
Lidl |
приймає |
відповідь ухильна |
|
DIA |
приймає з 2020 року |
відповідь ухильна |
|
El Corte Inglés |
приймає |
відповідь ухильна |
|
Mercadona |
– |
триває узгодження умов |
|
Carrefour, Alcampo, Ikea |
– |
«вивчають можливість» |
Як читати. Жодна з найбільших мереж країни не підтвердила роботу на касі – і це при тому, що половина з них приймає ту саму схему в інтернеті вже роками. Різниця між каналами не технічна. В інтернеті схема дешевша за картку, на касі – дорожча.
Арифметику малого торговця найкраще переказав власник кіоску в Сантьяго. На його товарі заробіток складає сорок центів; віддати двадцять із них за проведення платежу означає працювати задарма. Друге його зауваження варте окремого рядка: десятиліття безкоштовних переказів між людьми банки оплачували як інвестицію у звичку, а рахунок за цю звичку виставлять торгівлі.
Ціна рішення. Добровільність приймання означає, що схема мусить бути вигідною торговцю, а не лише зручною покупцю. В інтернеті вона цей іспит склала. На касі – поки що ні, і жодного адміністративного важеля, щоб це змінити, у схеми немає.
Питання для України. На чому триматиметься приймання в нашому випадку – на вигоді для торговця, на вимозі закону чи на тиску покупця, і що з цього ми реально можемо забезпечити.
7. З ким це сумісне
Усередині країни сумісність повна. За межами – значно скромніша, ніж здається з заголовків.
|
Напрям |
Фактичний стан |
|
Італія й Португалія |
з’єднання працює з квітня 2025 року |
|
Скандинавія |
з’єднання немає; схема лише партнер по об’єднанню |
|
Решта Європи |
у планах спільної структури |
|
Обсяг за 2025 рік |
69 400 транскордонних операцій на 5,7 млн євро |
Як читати. Останній рядок варто зіставити з річним обсягом схеми – 1 237 млн операцій. Виходить 0,006%. Рейка між трьома країнами працює півтора року й лишається статистично невидимою. Це корисне нагадування: з’єднати схеми технічно значно простіше, ніж створити привід ними скористатися.
Наприкінці вересня 2026 року це перестало бути намірами. Чотири національні схеми півдня й півночі Європи разом із панєвропейською заснували спільне підприємство, що відповідатиме за сумісність: частки в нього рівні, технічний шар єдиний і побудований на європейських нормах, власні бренди учасники зберігають за собою. Черга розгортання оголошена наперед – спочатку перекази між приватними особами, потім інтернет-торгівля, насамкінець каса. У периметрі заявлено тринадцять країн і приблизно сто тридцять мільйонів користувачів.
Деталь, яку в українських переказах цієї новини зазвичай гублять: штаб-квартира структури – у Мадриді. Іспанська схема не просто ввійшла до спільного проєкту, вона отримала в ньому центр.
Ціна рішення. Входження до спільної структури на рівних частках зберігає бренд і дає масштаб, якого самотужки не буде ніколи. Але воно ж означає, що темп розгортання більше не визначається в Мадриді одноосібно, а черга каси в цьому порядку – остання.
Питання для України. Через що наше рішення стикуватиметься з європейськими схемами, і чи усвідомлюємо ми, що в спільних структурах послідовність розгортання задають не ті, хто приєднався останнім.
8. Що працює поверх переказу
Поверх базового переказу схема добудувала покупки в інтернеті, пожертви й збори, запит на оплату з термінала, а з 2026 року – оплату на касі. Кожен сервіс свого часу давав приріст.
А чого вона не вміє, описується одним рядком: платежів між підприємствами немає взагалі.
|
Обмеження |
Що воно виключає |
|
Платежі між підприємствами не підтримуються |
увесь корпоративний сегмент |
|
Ліміт 1 000 євро на операцію |
великий чек |
|
2 000 євро на добу, 5 000 на місяць |
регулярні розрахунки |
|
Рахунки лише іспанські та андоррські |
транскордонні платежі |
|
Адресація за номером телефона |
оплату за рахунком-фактурою на реквізити |
Як читати. Усі ці обмеження – не наслідок браку попиту, а наслідок того, як схему спроєктували у 2016 році: для переказів між людьми. Вони не додавалися потім, вони закладені в саму конструкцію. Розширити схему на корпоративний сегмент можна тільки перепроєктуванням, і це не метафора: доведеться міняти адресацію, ліміти й периметр одночасно.
Ціна рішення. Надбудова над платіжною інфраструктурою обслуговує рівно той сегмент, під який її спроєктували. Базова рейка миттєвих переказів обслуговує всіх одразу – і саме тому корпоративний потік у країні пішов повз схему, прямо на неї.
Питання для України. Іспанська схема не може обслуговувати розрахунки між підприємствами, бо її спроєктували для переказів між людьми: адресація за телефоном, низькі ліміти, національний периметр. Питання до нас просте: ми закладаємо таку можливість від початку чи свідомо погоджуємося, що корпоративний сегмент лишиться поза схемою.
9. Що зроблено для попиту
Десять років безкоштовних переказів між людьми. Ось і вся відповідь, і вона чесніша за будь-яку маркетингову стратегію.
До 2026 року схема підійшла з часткою 95% у переказах, із майже дев’ятьма користувачами з десяти у віковій групі до тридцяти п’яти років і з рефлексом, вбудованим у мову: іспанською «переказати» в побутовій розмові давно означає назву схеми. Коли з’явилася оплата на касі, не треба було пояснювати, що це й навіщо.
Академічна констатація, яку варто запам’ятати: безкоштовність є інструментом конкуренції, і вона необоротна. Схему зробили безкоштовною для людей, щоб відбити ринок у технологічних гаманців. Відіграти назад уже не можна – будь-яка плата з людини зараз виглядала б як відбирання того, що десять років було дарма.
Ціна рішення. Звичка, здобута десятиріччям безкоштовності, – найцінніший актив схеми. Вона ж робить неможливою будь-яку модель, де платить користувач. Отже, за касу зрештою мусить заплатити торговець – і саме тому ставка для нього вийшла такою, якою вийшла.
Питання для України. Якщо ми робимо сервіс безкоштовним для людей, щоб здобути звичку, то з якого моменту і з кого ця конструкція починає окупатися – і чи порахували ми це до запуску, а не після.
Чого не знає ніхто
І останнє, без чого іспанський випадок читається надто оптимістично. Восени 2026 року схема оголосила вихід на касу в масштабі країни. Двадцять мільйонів користувачів із доступом, мільйон шістсот тисяч точок, три чверті терміналів. Жодна з цих цифр не каже, скільки разів нею заплатили.
Єдина опублікована цифра реальних операцій знайшлася в одного банку: близько двадцяти п’яти тисяч платежів за два місяці пілоту на суму понад чотириста тисяч євро. У того самого банку понад п’ятсот сімнадцять тисяч терміналів з увімкненою послугою і близько дев’ятисот п’ятдесяти тисяч переказів цією ж схемою щодня.
Один платіж на термінал припадає приблизно раз на три з половиною роки. Це не вирок продукту, якому чотири місяці, – це ілюстрація різниці між інфраструктурним масштабом і ринковою часткою. Перше не перетворюється на друге саме собою.
Але найцікавіше інше: частку цю не знає ніхто й не дізнається за чинних правил обліку. Регуляторна звітність розрізняє канал тільки для карток – там видно, чи операція пройшла в терміналі, чи дистанційно. Для переказів такої ознаки не передбачено взагалі, тож оплата з рахунку в магазині губиться в загальному рядку миттєвих переказів нарівні з платежем за комуналку. Окрема угода про передавання даних, укладена регулятором з оператором восени 2025 року строком на чотири роки, цю прогалину не закриває: у ній перекази між людьми та інтернет-торгівля, каси немає.
Ціна рішення. Країна з найуспішнішою A2A-схемою Європи не може сказати, яку частку ця схема має у фізичній торгівлі. Не тому, що хтось приховує, а тому, що вимір не закладали в конструкцію – ні схема, ні регулятор, ні методологія звітності.
Дев’ять питань для України
|
№ |
Питання |
|
1 |
Хто ухвалюватиме спільні правила ціни, якщо схема постане як угода банків |
|
2 |
Що забезпечить синхронність запуску при добровільній участі |
|
3 |
Якщо комісію не регулює закон, звідки малий торговець дізнається, чи нормальну ставку йому дали |
|
4 |
Який рівень захисту платника вважаємо прийнятним і скільки він додасть до вартості |
|
5 |
Виходимо на наявний термінал чи будуємо власний канал |
|
6 |
На чому триматиметься приймання: вигода, закон чи тиск покупця |
|
7 |
Через що стикуватися з європейськими схемами і чия черга буде останньою |
|
8 |
Чи зможе наша схема обслуговувати платежі між підприємствами – і якщо ні, чи це свідоме рішення |
|
9 |
З якого моменту й з кого окупається безкоштовність для людей |
Як читати. І десяте питання, якого немає в переліку розвилок, але яке іспанський випадок ставить найгучніше: хто, що і з якою періодичністю публікуватиме. Вимір не добудовується постфактум. Якщо його не закласти в конструкцію на старті, країна отримає схему, успіх якої неможливо ні довести, ні спростувати.
Про цикл. ЄМА розбирає десять систем платежів з рахунку на рахунок за тими самими дев’ятьма розвилками і шукає те, що з їхнього досвіду застосовне в Україні. Джерело обсягів – публікації самого оператора; незалежного виміру ринку в Іспанії не існує. Паралельний розбір цього випадку вийшов у PaySpace Magazine під назвою «Bizum: мільйон шістсот тисяч терміналів і двадцять п’ять тисяч платежів».
Автор – Олександр Карпов, директор Асоціації ЄМА
другие материалы
А2А в Нідерландах. Дев’ять рішень, з яких складається iDEAL
Нідерландську схему оплати з рахунку зазвичай згадують однією цифрою: сім із дес...
A2A в Бразилії. Дев’ять рішень, з яких складається Pix
Pix часто описують трьома словами: миттєво, цілодобово, безкоштовно. За цими сло...
A2A в Індії. Дев’ять рішень, з яких складається UPI
Кожна система платежів з рахунку на рахунок, від бразильського Pix до польського...
«Купити акції на NASDAQ за 5000 гривень»: як шахраї наживаються на псевдоінвестиціях у 5G
Гучні новини про вихід материнської компанії «Київстар» (Kyivstar Group Ltd.) на...