


А2А в Португалії. Дев’ять рішень, з яких складається MB WAY
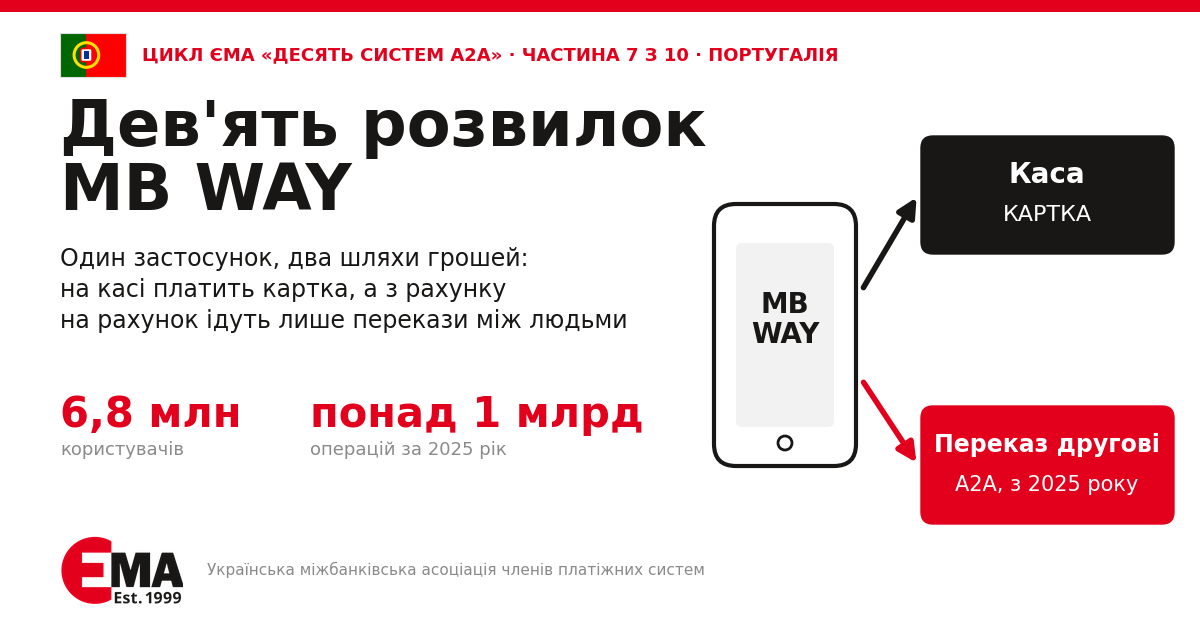
Португальський застосунок MB WAY на кінець 2025 року мав 6,8 млн користувачів і за рік провів понад мільярд операцій, з них 61% – покупки. Дев’ять років кожна операція в ньому списувала гроші з картки. З 2025 року перекази між людьми йдуть з рахунку на рахунок (A2A). Сталося це так: центральний банк визнав ці перекази картковими операціями, а отже, такими, до яких застосовують європейські вимоги до карток. Виконувати ці вимоги оператор MB WAY, компанія SIBS, вирішив інакше – перевів перекази на миттєвий переказ, на який правила для карток не поширюються. За покупки MB WAY і далі списує гроші з картки.
Це частина циклу ЄМА про десять систем платежів A2A, у яких гроші йдуть з банківського рахунку платника прямо на рахунок одержувача, без картки. Кожній системі ми ставимо ті самі дев’ять питань. Кожен розділ закінчується двома примітками: «Ціна рішення», тобто що отримали і чим заплатили, і «Питання для України».
|
MB WAY |
2018 |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
|
Користувачі, млн |
1,1 |
2,1 |
3,1 |
3,8 |
4,7 |
5,4 |
6,2 |
6,8 |
|
Операції за рік, млн |
56 |
≈66 |
116 |
227 |
378 |
583 |
≈810 |
понад 1 000 |
Джерело: річні звіти SIBS.
Застереження: значення зі знаком ≈ ми розрахували з опублікованих SIBS темпів зростання.
1. Хто засновує і володіє
Португальські банки створили спільну компанію SIBS у 1983 році. У 1985-му вона запустила мережу Multibanco: банкомати для клієнтів будь-якого банку і спільну дебетову картку MB, а з 1987 року і термінали в магазинах. Марка MB зазвичай стоїть на одному пластику з Visa або Mastercard. MB WAY у 2015 році став ще однією послугою цієї мережі і спирався на її картки й термінали.
SIBS на 94% належить банкам, причому п’яти найбільшим з них разом належить 81,65% акцій; решта 6% – власні акції SIBS, тобто акції, що належать самій компанії. У 2025 році SIBS заробила 58 млн € чистого прибутку і виплатила банкам 28,3 млн € дивідендів.
Розрахунки між банками (кліринг) з 1977 року веде Банк Португалії, а SIBS технічно обробляє для нього операції. Тому центральний банк від початку стояв усередині мережі, а згодом мав чим вимагати від неї змін: він і встановлює правила клірингу, і наглядає за виконанням правил для карток.
Ціна рішення. Банки отримали одну групу, яка тримала правила картки MB, обробку операцій і застосунок. Через це нова функція мережі доходила до магазину без окремого договору: досить було оновити програму термінала. Доходила, щоправда, не до всіх одразу – на старті безконтактної оплати у 2017 році готові були «понад 50%» терміналів. Ціною стала справа конкурентного відомства: воно встановило, що у 2019–2021 роках під’єднатися до MB і MB WAY можна було, лише купивши ще й обробку операцій у SIBS, і у 2024 році оштрафувало материнську компанію групи на 13,9 млн €.
Застереження: рішення не остаточне, його оскаржено в суді.
Питання для України. Рейки й кліринг для переказів в Україні дає СЕП Національного банку. Якщо продукт A2A поверх неї будуватиме спільна компанія банків, хто стежитиме, щоб доступ до продукту не продавали лише разом з її обробкою операцій?
2. Хто може бути учасником
На вересень 2026 року до MB WAY під’єднано 29 кредитних установ: банки, каси взаємного кредиту, карткова компанія Unicre, з жовтня 2025 року Revolut. Платіжних установ серед них немає.
У картковій системі є дві ролі: одна компанія пише правила картки, інша технічно передає операції між банками. Європейський регламент про міжбанківські комісії (IFR) вимагає розділити ці ролі і дати банку вибір, хто оброблятиме його операції. У Португалії обидві виконувала група SIBS. Після перевірки, розпочатої у 2020 році, центральний банк тричі письмово вимагав змін. Перша вимога, у січні 2022 року, стосувалася операцій, які SIBS обробляла поза правилами картки MB, зокрема переказів MB WAY. Після другої, 2023 року, SIBS у 2024 році дала банкам змогу доручати обробку операцій з карткою MB іншим компаніям.
Застереження: тексти вимог не опубліковано, а зміст третьої, кінця 2024 року, невідомий.
Ціна рішення. Банки отримали вибір, хто оброблятиме їхні операції з карткою MB, але на вимогу наглядача: від початку перевірки у 2020 році до змін у 2024-му минуло чотири роки. Чи виконано вимоги повністю, невідомо: результату оцінки центральний банк не оприлюднив, а строк, до якого SIBS має виконати припис, на вересень 2026 року ще не закінчився. Платіжні установи за цей час до MB WAY не потрапили, тож застосунок досі доступний лише клієнтам кредитних установ.
Питання для України. Небанківські установи під’єднуються до СЕП Національного банку лише через банк. Хто і коли вирішить, чи отримають вони прямий доступ?
3. Хто платить за операцію
Покупка оплачується так само, як карткою.
|
Хто платить |
Кому |
Скільки |
|
Покупець |
– |
нічого; доплату за спосіб оплати заборонено з 2010 року |
|
Магазин на касі |
своєму банку |
як за картку Multibanco: 0,60–1,50% суми, з мінімальною або фіксованою частиною 0,05–0,08 €; окремого тарифу для MB WAY немає |
|
Інтернет-магазин |
своєму банку чи платіжному сервісу |
у банків 0,55–0,75% плюс 0,06–0,15 €; там, де банк чи сервіс публікує і свою ставку за MB WAY, і свою ставку за картку, MB WAY дешевший: у CGD 0,60% + 0,15 € проти 1,75% + 0,25 €. У платіжного сервісу Stripe обидві ставки однакові |
|
Банк магазину |
банку покупця |
міжбанківську комісію (частку плати магазину), не більше 0,2% за дебетовою карткою |
|
Банки |
SIBS |
плату за обробку операцій |
Максимальні ставки з прейскурантів банків 2025–2026 років, без ПДВ.
Застереження: фактичну міжбанківську комісію і плату SIBS не публікують, тож повну ціну покупки порахувати неможливо.
Переказ другові влаштовано інакше. Людина вводить номер телефона друга, MB WAY знаходить прив’язані до номера рахунок чи картку, і гроші надходять за кілька секунд. Магазину немає, тому банк відправника від інших учасників не отримує нічого. Закон забороняє брати плату за переказ до 30 €, якщо за місяць людина переказала не більше 150 € і не більше 25 разів. Понад ці межі банк відправника може взяти не більше 0,2% суми з рахунку чи дебетової картки (10 центів з 50 €) і 0,3% з кредитної.
Ці межі парламент встановив у 2020 році, після того як п’ять банків запровадили плату за переказ – від 0,25 € у Crédito Agrícola до 1,20 € у BPI і Millennium BCP, а організація споживачів DECO зібрала понад 46 тис. підписів проти цієї плати. Переказ з рахунку, що з’явився в MB WAY у вересні 2024 року, під закон не підпадав, бо той називав лише картки, тож уряд з 21 жовтня 2024 року дописав до нього миттєві перекази.
Ціна рішення. Люди отримали безкоштовні дрібні перекази і межу плати за більші, банки право брати плату в цих межах. Норму довелося писати двічі: закон 2020 року описував переказ через тип картки, тому з появою переказу з рахунку уряд за кілька тижнів її доповнив.
Питання для України. Хто покриватиме витрати банку відправника на переказ між людьми, якщо магазину, який платить за приймання, у такому переказі немає?
4. Хто відповідає, коли щось іде не так
Перед клієнтом відповідає його банк: SIBS надає застосунок від імені банку. Гроші, списані без згоди клієнта, банк повертає до кінця наступного робочого дня, і клієнт втрачає не більше 50 €, якщо не діяв з умислом чи грубою недбалістю. Переказ, який людина підтвердила сама, вважається дозволеним і не повертається.
Суди відмовляють у відшкодуванні тому, хто на прохання фальшивого «покупця» прив’язав до своєї картки чужий номер, бо це груба недбалість. Кого обдурили підробленим сайтом банку і дзвінком з його номера, тому гроші повертають.
З травня 2024 року центральний банк перевіряє ім’я одержувача в переказах між усіма банками, а MB WAY показує його з червня 2024 року. За перші три місяці кількість переказів, у яких шахрай умовив людину самій надіслати йому гроші, впала на 77%. В іншій публікації той самий центральний банк дає трохи інші числа і додає падіння в грошах: мінус 78% за кількістю операцій, але лише мінус 61% за сумою.
Ціна рішення. Людина отримала швидке повернення грошей, списаних без її згоди, і перевірку одержувача. Підтверджений нею переказ скасувати не можна, тому ризик обману лежить на ній. Видно це і в загальній статистиці: за переказами в Португалії 84,1% збитків від шахрайства несуть самі користувачі, а за картками 54,5% збитків беруть на себе установи.
Застереження: це дані по всіх переказах у країні за 2025 рік; окремої статистики по MB WAY центральний банк не веде.
Питання для України. Хто повертатиме переказ, підтверджений під тиском шахрая, і хто за це платитиме?
5. Як MB WAY працює на касі
Під час реєстрації людина прив’язує до номера телефона картку, у банкоматі або в застосунку. Банківський рахунок, який можна прив’язати з 2024 року, для покупок не використовується.
Застереження: прямої заяви SIBS про це немає; висновок спирається на описи продукту.
На касі чотири основні способи заплатити, і всі ведуть до картки. Є ще два рідших способи, безконтакт на iPhone і QR Code Express, і вони теж карткові.
|
Спосіб |
Що бачить термінал |
Звідки береться картка |
|
Телефон біля термінала |
картку: телефон передає її дані, як безконтактна картка |
застосунок зберігає дані картки, обраної для покупок |
|
Браслет MB WAY |
те саме |
дані картки записано в чипі браслета |
|
QR-код на екрані термінала |
лише суму |
покупець сканує код, застосунок передає його в SIBS, SIBS бере картку |
|
Номер телефона, який вводить касир |
лише номер |
SIBS надсилає запит у застосунок, людина обирає картку і підтверджує |
Далі все однаково: банк, що видав картку, дає дозвіл, термінал друкує чек, а гроші магазину зараховує його банк за договором на приймання карток. Отже, для термінала, магазину і банків це покупка карткою.
Застереження: чиєю маркою, MB чи Visa або Mastercard, іде оплата телефоном, SIBS прямо не каже; непрямі ознаки вказують на MB.
Орган із захисту конкуренції у рішенні 2024 року, спираючись на пояснення SIBS, описав MB WAY як послугу для власника картки.
«…передбачає, що споживач є власником картки». Орган із захисту конкуренції Португалії (AdC), рішення від 18 березня 2024 року.
Покупки, ймовірно, лишилися картковими з трьох причин. Термінал і договір магазину розраховані на картку: для A2A термінал мав би чекати підтвердження від банку платника, а магазин отримувати прямий переказ. За покупку карткою банк магазину отримує плату за приймання, а банк покупця міжбанківську комісію; у переказі A2A цих доходів немає. Вимога наглядача 2022 року стосувалася операцій поза правилами картки MB, а покупки й так ішли за ними.
Застереження: SIBS причин не називає; це наш висновок з документів.
Ціна рішення. Покупець отримав оплату телефоном без нової мережі: досить було оновити програми терміналів з маркою MB. Магазин платить за неї стільки ж, скільки за картку Multibanco: через термінал проходить та сама карткова операція з тими самими платами. Але рівність тарифів тут комерційна, а не технічна. У 2018–2019 роках за ту саму операцію Santander брав 0,60% проти 1,15% за картку Multibanco, Novo Banco 0,60% проти 0,90–1,50%; нині цієї різниці в прейскурантах немає.
Питання для України. Чи справді оплата телефоном на касі є A2A, а не та сама картка в телефоні?
6. Що змушує приєднатися
Магазин приймає MB WAY без окремого договору, на оновленому терміналі з маркою MB. Обов’язку приймати електронні платежі в Португалії немає: його пропонували стратегії 2022 і 2025 років, не ухвалили, і тепер він увійшов до стратегії 2030, консультацію щодо якої завершено в липні 2026 року.
Перекази перейшли на A2A після вимоги наглядача за картками. У січні 2022 року центральний банк визнав перекази MB WAY, що списували гроші з картки, картковими операціями, для яких діють вимоги IFR. Як це виконати, вирішувала SIBS: перекази вона перевела на миттєві перекази, на які IFR не поширюється, а оплату послуг підвела під правила картки MB. Протягом 2025 року більшість банків перевела на A2A усі перекази між людьми. Тепер банк відправника списує гроші з рахунку і надсилає миттєвий переказ SEPA.
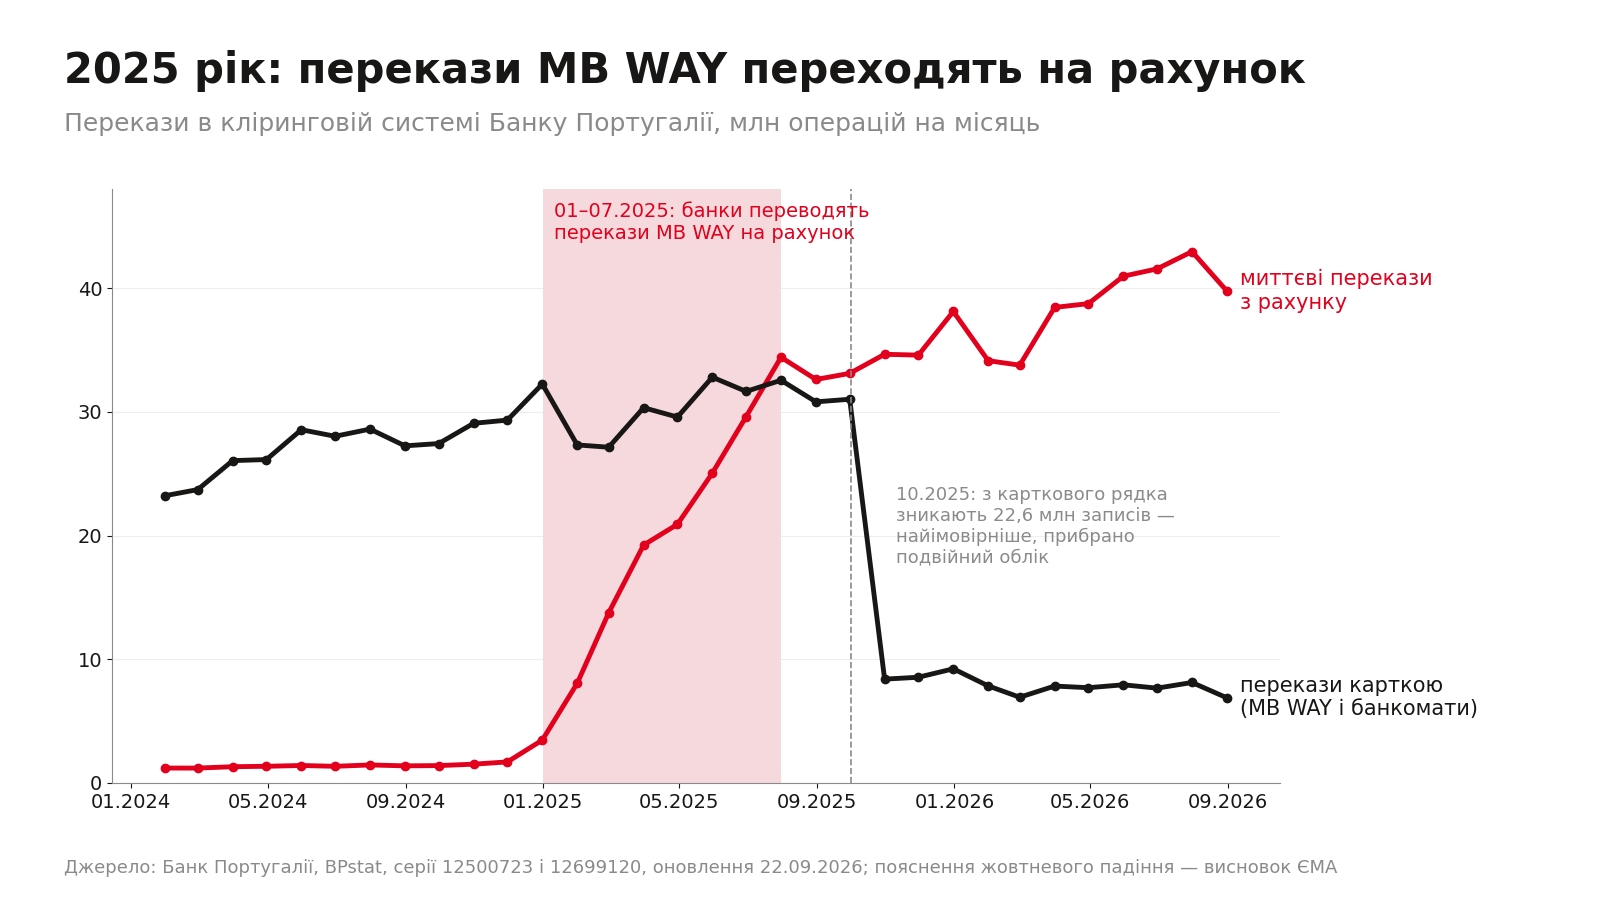
Рис. 1. Перекази карткою і миттєві перекази в кліринговій системі SICOI Банку Португалії, помісячно, 01.2024–08.2026, млн операцій. Джерело: Банк Португалії, BPstat, оновлення 22.09.2026
Окремо MB WAY у цій статистиці не видно: покупки входять у карткові ряди, перекази – у ряди переказів, а кліринг бачить лише операції між різними банками. Перехід проступає у зростанні миттєвих переказів: з 3,5 млн на місяць у грудні 2024 року до 33,1 млн у вересні 2025-го, причому це всі миттєві перекази країни, не лише MB WAY. А різке падіння рядка карткових переказів у жовтні 2025 року, з 31,0 до 8,4 млн операцій на місяць, – це, найімовірніше, не сам перехід. Гроші в тому самому рядку не зменшилися. Тож, схоже, до жовтня ті самі перекази рахували двічі, і як карткові, і як миттєві, а потім подвійний облік прибрали.
Застереження: частину приросту миттєвих переказів дав європейський регламент, за яким з 2025 року миттєвий переказ не може коштувати дорожче за звичайний; скільки дав кожен чинник, центральний банк не уточнює. За 2025 рік частка карткових операцій серед усього, що проходить через кліринг, зменшилася на 4,3 процентного пункту; за нашим розрахунком, переходу переказів MB WAY з цього належить приблизно один пункт.
Ціна рішення. Перекази між людьми отримали шлях A2A, бо цього зажадав наглядач, а SIBS обрала миттєвий переказ. Каса цього кроку не отримала. Вимога наглядача, найімовірніше, покупок не стосувалася: вона була про ті операції, які йшли поза правилами картки MB, а покупки й так ішли за цими правилами. До того ж у покупці кожен учасник уже мав свою плату. Текстів вимог не опубліковано, тож це наш висновок з документів.
Питання для України. Якщо A2A в Україні з’явиться спершу в переказах між людьми, що приведе його на касу, де кожен учасник уже отримує свою плату?
7. З ким це сумісне
MB WAY, іспанський Bizum та італійський Bancomat створили альянс EuroPA: з 31 березня 2025 року можна переказати гроші за номером телефона в Іспанію, Італію й Андорру, з 30 червня 2026 року в Грецію. У 2026 році партнери підписали меморандум про спільний вузол з Vipps MobilePay і EPI, компанією, що випустила гаманець Wero, а оплату в магазинах обіцяють у 2027 році.
Застереження: спільної компанії, яка має керувати цим вузлом і яку обіцяли на перше півріччя 2026 року, на вересень не створено – партнери працюють за меморандумом. Яким QR-кодом і яким шляхом підуть гроші на касі через EuroPA і скільки це коштуватиме магазину, теж не оголошено.
Ціна рішення. Людина отримала перекази в чотири країни, бо партнери з’єднали сервіси через спільний миттєвий переказ SEPA. Покупки цього не отримали: вони йдуть карткою лише на португальських терміналах мережі Multibanco, а спільних правил для каси ще немає.
Питання для України. Чи закладаємо сумісність з європейськими системами одразу, чи добудовуватимемо пізніше?
8. Що працює поверх переказу
Поверх переказу працюють запити на гроші, поділ чека і пожертви. Поверх картки працюють зняття готівки без картки, віртуальні картки, підписки, браслети і сплата податків.
|
Що робить людина |
Звідки гроші (вересень 2026 року) |
|
Надсилає чи просить гроші, ділить чек, робить пожертву |
з 2025 року A2A, миттєвим переказом |
|
Платить на касі, в інтернеті, за послуги чи податки, знімає готівку |
з картки |
Ціна рішення. Функції з’являлися швидко, бо спиралися на готову карткову мережу, і тому лишилися картковими: переводити їх на A2A ніхто не вимагав, а карткова модель давала дохід усім учасникам.
Питання для України. Хто розвиватиме сервіси поверх українського A2A, якщо на самому переказі ніхто не заробляє?
9. Що зроблено для попиту
Окремих заходів для попиту не було: MB WAY дістався попит самої мережі Multibanco – 556 тис. терміналів, що приймають картку MB, і реєстрація в будь-якому банкоматі. Переказам додав попиту закон 2020 року, що зробив дрібні перекази безкоштовними. Найкраще цей попит видно в інтернеті: у 2025 році MB WAY там платили 49,8% онлайн-покупців, PayPal 46,4% (щорічне опитування 500 онлайн-покупців поштового оператора CTT).
Ціна рішення. Масштаб прийшов без витрат на попит, бо мережа вже була: платіжну картку, за опитуванням ЄЦБ, має 90,5% людей, а термінали стоять майже всюди, хоч мати термінал магазин і не зобов’язаний. Користувачі ж прийшли саме з картками з простішої причини: зареєструватися в MB WAY без картки було неможливо, номер телефона прив’язували саме до неї. Тому й покупки пішли як карткові операції.
Питання для України. Якщо українська система спиратиметься на наявні картки й термінали, чи не лишиться вона на касі картковою, як MB WAY?
Що про це каже європейська рамка
Робоча група Ради з роздрібних платежів у євро (ERPB, дорадчий орган при ЄЦБ) у 2020 році розклала оплату A2A в магазині на чотири випадки: хто показує дані для оплати, магазин чи покупець, і де, на касі чи на сайті.
|
Випадок |
Хто показує дані |
Де |
MB WAY |
|
Перший |
магазин |
на касі |
так: QR-код на терміналі |
|
Другий |
магазин |
на сайті |
ні |
|
Третій |
покупець |
на касі |
так: телефон, браслет, номер |
|
Четвертий |
покупець |
на сайті |
так: номер телефона |
У третьому випадку покупець передає дані з телефона чи браслета або називає номер, а запит на оплату надсилає магазин; у четвертому так само, але номер вводить на сайті. Другого немає, бо на сайті магазин не показує даних для оплати: покупець сам вводить свій номер, а це четвертий випадок. Отже, зовні MB WAY підходить під три випадки з чотирьох, але в жодному не платить як A2A: гроші щоразу списуються з картки.
Де Португалія виходить за рамку
Що стоїть за даними. Рамка виходить з того, що за даними, якими обмінюються покупець і магазин, стоїть миттєвий переказ з рахунку. У MB WAY ті самі дані ведуть до картки, і магазин платить картковий тариф.
Хто запускає A2A. Рамка описує, як A2A запускають платіжні системи і їхні учасники. У Португалії перший крок зробив наглядач за картками, і лише в переказах.
Один бренд, два шляхи. Рамка розглядає A2A як окремий спосіб платити. MB WAY під одним брендом у переказах платить як A2A, а в покупках карткою, і людина різниці не бачить.
Два довідники. Рамка описує обмін даними між покупцем, магазином і їхніми банками. У Португалії поруч із довідником MB WAY, де за номером телефона стоїть картка або рахунок, центральний банк у 2024 році запустив довідник SPIN, обов’язковий для всіх банків, де за номером стоїть рахунок. Між собою вони не пов’язані.
Розбіжності між джерелами
Чи є MB WAY прикладом A2A. MB WAY часто наводять як приклад успішних платежів A2A через масштаб. Умови банків, статистика центрального банку і рішення органу із захисту конкуренції показують, що до 2025 року кожна операція йшла з картки, а покупки йдуть з неї й досі.
Плата за перекази 2019–2020 років. Банки вважали плату за переказ оплатою реальної послуги, а SIBS – частиною банківської системи, а не конкурентом банкам. Віце-губернатор центрального банку Максиму душ Сантуш у грудні 2019 року сказав парламентарям, що комісія законна, хоча банки подали її не дуже обачно, а голова банківської асоціації назвав закон 2020 року поступкою популізму.
Поправка 2024 року. DECO попереджала, що після переходу на A2A переказ на 40 € може подорожчати приблизно з 10 центів до 80 або більше. Поправка набула чинності раніше, ніж більшість банків перевела перекази, тож ця оцінка лишилася прогнозом: подорожчання не сталося.
Штраф. Орган із захисту конкуренції визнав порушення за 2019–2021 роки; SIBS рішення оскаржує, і судового рішення на вересень 2026 року немає.
Вимоги центрального банку. SIBS, за власним звітом, вважала, що картковий регламент не порушувала, але подала план виконання вимоги 2022 року. Третій припис SIBS назвала спробою розширити свої вимоги, у січні 2025 року подала до суду і до травня 2026 року позов відкликала, не пояснивши чому.
Картка для оплати послуг. Наприкінці 2023 року SIBS і банки оголосили, що з 2024 року оплатити послуги в інтернет-банку можна буде лише з прив’язаною карткою, і послалися на центральний банк. Він це публічно заперечив: припис справді був, але способу виконання не визначав, а вибір SIBS і банків назвав їхньою власною відповідальністю.
«…не випливає з жодної прямої вимоги Banco de Portugal, ані із застосування європейського чи національного регулювання». Банк Португалії, 15 грудня 2023 року.
Статистика 2025 року. У жовтні 2025 року переказів карткою в статистиці центрального банку поменшало на 22,6 млн на місяць, хоча їхня сума не впала (3,64 млрд € у вересні, 3,67 млрд € у жовтні). Річне значення, 274,2 млн, не збігається із сумою дванадцяти місячних, яка за нашим підрахунком дає 299,3 млн. Ймовірно, у січні–вересні частину переказів A2A рахували ще й як карткові; центральний банк цього не пояснює.
Підсумок
MB WAY став масовим способом платити телефоном, бо прийшов у готову карткову мережу, де люди вже мали картку MB, а магазини термінали. Разом з мережею на нього поширилися її тарифи, її правила і нагляд центрального банку за картками, тому покупки оплачуються карткою, і магазин платить за них як за картку Multibanco.
A2A з’явився в MB WAY лише в переказах між людьми, де немає магазину: їх перевели на миттєвий переказ, коли наглядач за картками зажадав виконувати для них картковий регламент. На касі такої вимоги не було, а кожен учасник покупки вже отримував свою плату, тому покупки, найімовірніше, через це й лишилися картковими: прямого пояснення SIBS не давала.
Для української дискусії звідси випливає порядок перевірки: перш ніж оцінювати систему за кількістю користувачів, варто з’ясувати, звідки списуються гроші в кожній функції і хто на кожній операції заробляє.
Автор Олександр Карпов, директор Асоціації ЄМА
другие материалы
А2А в Греції. Дев’ять рішень, з яких складається IRIS
З 1 грудня 2025 року грецький закон зобов’язав кожного торговця приймати оплату ...
Пастка в пошуку Google: як фейкові комунальні платежі, штрафи ПДР і злам рекламних акаунтів перетворилися на конвеєр кібершахрайства
Уявіть ситуацію: ви вирішуєте оплатити комунальні послуги або перевірити штрафи ...
А2А в Польщі. Дев’ять рішень, з яких складається BLIK
Польська схема BLIK провела 704,5 млн платежів у фізичних магазинах за 2025 рік,...
А2А в Швеції. Дев’ять рішень, з яких складається Swish
Шведською схемою Swish щомісяця користуються дев'ять людей із десяти. Проте спос...