


Дев’ять рішень, з яких складається BLIK
Польська схема BLIK провела 704,5 млн платежів у фізичних магазинах за 2025 рік, і це рідкісний випадок, коли оплата з рахунку справді зайшла на касу. Розбір дев’яти рішень, з яких складено схему, показує механізм цього результату: код уводиться в наявний картковий термінал, тому домовлятися довелося з еквайрами, а не з кожним магазином. Той самий розбір показує склад результату: близько половини касових операцій BLIK іде безконтактом на технології Mastercard, а Mastercard з 2020 року є одним із семи рівноправних акціонерів оператора схеми.
Це шоста частина аналітичного циклу ЄМА про десять систем платежів з рахунку на рахунок. Кожній системі ми ставимо ті самі дев’ять питань у тому самому порядку: кому вона належить, кого пускають усередину, з кого беруть гроші, хто відповідає за помилку, як платіж доходить до каси, що змушує приєднатися, з ким система сумісна, що працює поверх переказу і звідки береться попит.
Після фактів у кожному розділі стоять дві врізки. «Ціна рішення» описує, чим довелося заплатити за такий вибір. «Питання для України» формулює, що з цього ми маємо вирішити для себе.
Суми наведено в злотих, бо в них ведеться вся статистика схеми.
Паспорт системи
|
Параметр |
BLIK |
|
Оператор |
Polski Standard Płatności: шість банків і Mastercard, частки рівні |
|
Правова основа і запуск |
дозволи центрального банку як платіжній системі (2014) і платіжній схемі (2017); запуск 9 лютого 2015 року |
|
Розрахунок |
кліринг готує оператор, розрахунок іде в системі реального часу центрального банку; цілодобово, лише злотий |
|
Адресація |
шестизначний код із застосунку банку, дійсний близько двох хвилин |
|
Плата з покупця |
немає; перекази між людьми безкоштовні |
|
Плата з торговця |
є; ставка схеми однакова для ринку й конфіденційна |
|
Плата банку-емітенту |
передбачена правилами схеми; розмір не публікується |
|
Участь |
добровільна; торговцю приймання вмикає еквайр |
|
Масштаб, 2025 |
2,9 млрд операцій на 441,5 млрд zł, з них 704,5 млн на касі; 20,7 млн активних рахунків |
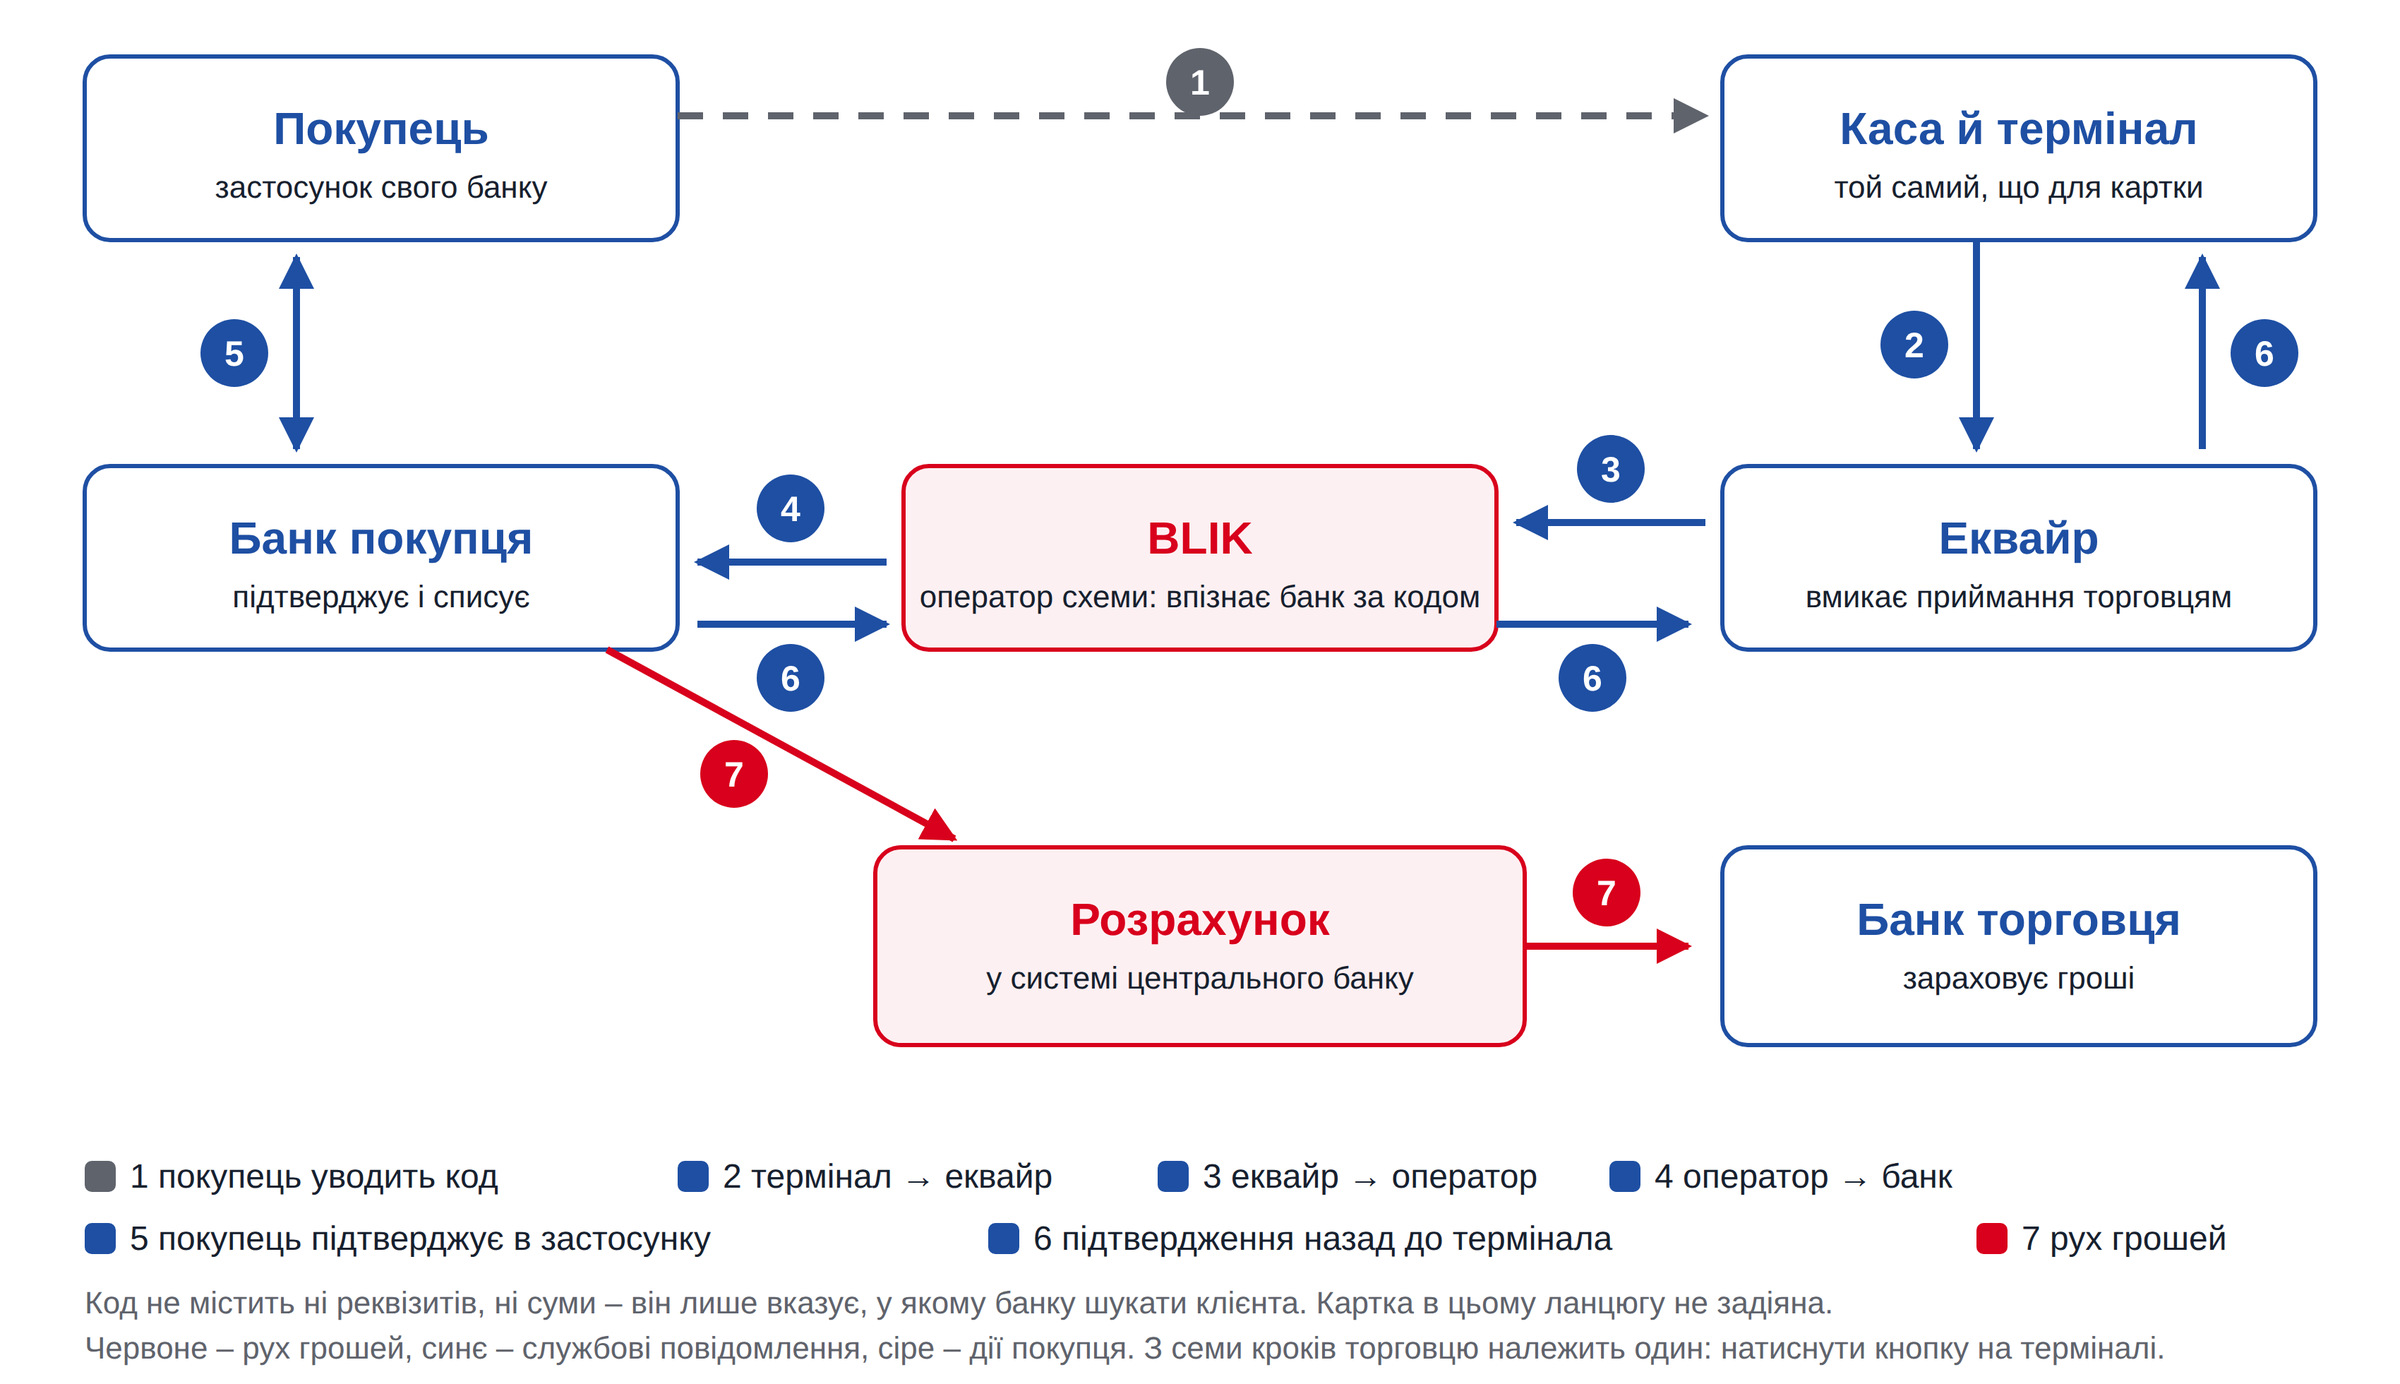
Як читати. Код не містить ні реквізитів, ні суми: він лише вказує оператору, у якому банку шукати клієнта. Підтвердження покупець дає у своєму застосунку. З семи кроків операції торговцю належить один: натиснути кнопку на терміналі, який у нього вже стоїть.
1. Хто засновує і володіє
Схему створили шість банків через спільну компанію у грудні 2013 року: Alior Bank, Bank Millennium, ING Bank Śląski, mBank, PKO Bank Polski і Santander Bank Polska.
У квітні 2020 року сьомим акціонером став Mastercard. Він заплатив за частку 83,3 млн злотих, що відповідає оцінці компанії в понад 583 млн. Частки всіх семи акціонерів рівні, приблизно по 14,3%. Мету угоди сторони назвали в спільному повідомленні: дати користувачам BLIK безконтактні платежі смартфоном у країні й за кордоном.
Отже співвласником національної схеми оплати з рахунку стала міжнародна карткова схема, яка постачає їй технологію безконтактного приймання. Саме заради цього безконтактний BLIK працює на технології Mastercard, і саме ця технологія дає йому приймання за кордоном без окремих домовленостей.
Оператор прибутковий: за 2024 рік 421 млн злотих доходу і 205,9 млн чистого прибутку, рентабельність близько 49%. За 2025 рік дохід зріс до 489,7 млн, а прибуток знизився до 183,2 млн через витрати на маркетинг, закордонні ринки і сумісність з іншими системами. Дивідендів не виплачували жодного року.
Ціна рішення. Прибуток оператора йде в резервний капітал і на розвиток, а банки-власники отримують зростання вартості своєї частки. Це їхній дохід від платежів, відкладений у часі, і тому він не потрапляє в жодну статистику плати за приймання.
Питання для України. Якщо українську схему A2A створюють банки, чи стає її оператор центром прибутку, і чи вважаємо ми цей прибуток частиною вартості платежу для торговця?
2. Хто може бути учасником
Емітентами BLIK є банки: вони показують код у своєму застосунку і підтверджують операцію. Приймання вмикає еквайр, той самий, через якого магазин уже приймає картки. Еквайр додав BLIK у меню своїх терміналів один раз, і всі його торговці отримали приймання автоматично. Від еквайра схема вимагає договору і застави не менш ніж 400 тис. злотих.
Торговцю для приймання достатньо наявного термінала і договору з еквайром: наліпка, налаштування каси і навчання персоналу не потрібні. Тому BLIK працює у понад 95% терміналів країни.
Ціна рішення. Приймання BLIK залежить від карткової інфраструктури і від готовності еквайрів. Схема надбудувалася над картковими терміналами замість будувати власне приймання, тому код працює лише там, де стоїть термінал із клавіатурою для PIN.
Питання для України. В Україні миттєві перекази між банками йдуть через СЕП НБУ, і її учасником може бути лише банк; небанківська установа підключається через банк. Хто в нас відіграватиме роль польських еквайрів, і чи буде перелік тих, кого треба переконати, достатньо коротким, щоб приймання з’явилося без участі торговця?
3. Хто платить за операцію
Платить торговець; покупець за операцію не платить нічого. Ставку, яку схема бере з еквайрів, оператор встановлює однаковою для всього ринку і тримає закритою. Представник оператора пояснив це в галузевому виданні так.
«Не можу назвати вартість BLIK, бо вона єдина для всього ринку й конфіденційна».
Ставки посередників, через яких торговець підключається, публікуються.
|
Хто |
Ставка за BLIK |
Канал |
|
TPay, безкоштовний пакет |
1,59% + 0,41 zł |
інтернет |
|
TPay, пакет за 99 zł на місяць |
0,99% + 0,02 zł |
інтернет |
|
Stripe |
1,6% + 1,00 zł |
інтернет |
|
ING на касі, 2020 рік |
0,22% |
термінал |
|
Картка в ING на касі, 2020 рік |
0,59% + 0,10 zł |
термінал |
Як читати. На касі BLIK коштувала торговцю помітно менше за картку. В інтернеті ставки посередників за BLIK стоять на рівні звичайних карткових або вище.
Застереження. Касове порівняння спирається на один прейскурант за 2020 рік; більшість польських еквайрів ставок за окремими способами оплати не публікує.
Тариф самої схеми змінювався. З 1 червня 2022 року оператор додав системну плату до 0,19% поверх операційної близько 0,2%, тобто приблизно подвоїв власний тариф для платіжних шлюзів, зберігши пільгу для мікроплатежів, транспорту, платежів державі й комунальних рахунків.
Правила схеми описують розрахунок між учасниками в чистих сумах з урахуванням плат, належних емітентам, розрахунковим агентам і схемі-партнеру. Отже плата банку-емітенту в конструкції BLIK існує, а її розмір лежить у додатку до правил, який не публікується.
|
Складова плати торговця |
Картка в Польщі |
BLIK |
|
Плата банку-емітенту |
обмежена законом, публічна |
розмір не публікується |
|
Плата схеми |
публікується |
конфіденційна |
|
Маржа посередника |
є |
є |
|
Дохід банку як власника схеми |
немає |
є |
Як читати. Складових у картці і в BLIK однаково, різниця в тому, скільки з них видно торговцю. Четверта лінія існує лише в BLIK: банки заробляють ще й як власники оператора.
Ціна рішення. За прейскурантом 2020 року конструкція дала торговцю нижчу ставку на касі і залишила закритою кожну складову плати. Торговець бачить підсумкову цифру від посередника, але не бачить, яка її частина дістається його власному банку.
Питання для України. Чи готові ми до національної схеми, у якій розподіл плати торговця між учасниками знають тільки самі учасники?
4. Хто відповідає, коли щось іде не так
Операцію BLIK автентифікує банк покупця двома чинниками: телефоном і відбитком пальця або PIN у застосунку. Механізму оскарження покупки, який є в картці, схема не передбачає ні для коду, ні для безконтакту. Банки-учасники пишуть про це в роз’ясненнях для клієнтів і порівнюють саме з карткою в тому самому телефоні.
Безконтактна операція BLIK технічно йде на картковій технології, але правила оскарження карткових платежів до неї не застосовуються. Покупець, який прикладає телефон до термінала, отримує різний захист залежно від того, що він обрав у телефоні, хоча для нього обидва способи виглядають однаково.
Ціна рішення. Нижча за прейскурантом 2020 року ставка для торговця поєднана з відсутністю механізму оскарження для покупця. Чим більша частка безконтакту, тим помітніший розрив між тим, що надруковано на чеку, і тим, на що покупець може розраховувати.
Питання для України. Хто в українській системі відповідатиме за спір між покупцем і магазином, і як зробити, щоб права покупця відповідали тому, що він бачить на чеку?
5. Як дані потрапляють до каси
Це головна розвилка польського випадку. Код уводять у наявний картковий термінал, у ту саму клавіатуру, куди вводять PIN. Касир натискає «BLIK», і термінал чекає шість цифр замість картки.
|
Що потрібно торговцю |
Код BLIK |
Оплата за QR-кодом |
|
Обладнання |
наявний термінал |
наліпка або інтеграція в касу |
|
Договір |
укладає еквайр |
окремий з оператором |
|
Налаштування каси і навчання |
не потрібні |
потрібні |
|
Хто мав погодитися |
кілька еквайрів |
кожен магазин окремо |
Як читати. Новий спосіб оплати зазвичай потребує згоди двох сторін одночасно, і кожній немає сенсу рухатися першою. BLIK звела цю двосторонню задачу до односторонньої: приймання з’явилося через рішення кількох еквайрів, тож переконувати залишилося лише покупця.
|
Рік |
Операцій на касі |
Приріст |
|
2021 |
близько 87 млн |
– |
|
2022 |
228 млн |
+162% |
|
2023 |
364,2 млн |
+60% |
|
2024 |
576,8 млн |
+58% |
|
2025 |
704,5 млн |
+22% за кількістю, +30% за сумою |
Як читати. Приріст сповільнюється третій рік поспіль. Канал насичується.
Ціна рішення. Касове приймання BLIK тримається на інфраструктурі, якою схема не керує: термінали ставлять еквайри, клавіатуру для PIN створено для карток, безконтакт забезпечує технологія Mastercard. Схема отримала касу швидко саме тому, що не будувала власного приймання, і з тієї ж причини залежить від тих, хто його будував.
Питання для України. У яку наявну інфраструктуру можна вбудуватися в Україні, не змушуючи торговця щось робити?
6. Що змушує приєднатися
Участь у BLIK добровільна для всіх сторін, і регулятор приєднання не вимагав. Замість мандату спрацювало розміщення: BLIK з’явилася в застосунках банків, якими люди вже користувалися, і в терміналах, які вже стояли.
Звичка прикладати картку до термінала теж уже існувала. З 2019 року безконтакт приймали всі термінали країни, а з 2022-го понад 97% карткових операцій безконтактні. Касовий канал BLIK найшвидше ріс саме на цьому тлі.
Ціна рішення. Без примусу схема зайняла місце поруч із карткою, у сегменті дрібного чека: середній касовий чек BLIK 59 злотих, безконтактний 47. Частка BLIK на касі обмежена тим, наскільки покупці готові змінити звичний спосіб оплати.
Питання для України. Чи є в Україні звичка, у яку можна вбудуватися без примусу?
7. З ким це сумісне
За межами країни BLIK рухається кількома шляхами, і кожен спирається на чужу або спільну інфраструктуру. У Словаччині схема у травні 2023 року купила місцевого платіжного оператора. У Румунії в жовтні 2024 року отримала від центрального банку власну ліцензію. Безконтактний BLIK приймається скрізь, де приймають безконтактну картку Mastercard: такі операції зафіксовано у 168 країнах.
Для переказів між людьми BLIK з травня 2025 року є учасником об’єднання національних схем і з листопада 2025-го бере участь у його пілоті транскордонних переказів у євро. На початку 2026 року об’єднання і панєвропейська схема заявили про намір з’єднати свої рішення через один вузол сумісності. BLIK заявила про намір долучитися до цієї домовленості і першою почала переговори.
Ціна рішення. Схема зберігає власний бренд і власну інфраструктуру, але транскордонні перекази залежать від спільної рейки миттєвих переказів у євро і від домовленостей усередині об’єднання. Поки вони існують у форматі пілоту, і першим етапом польські користувачі лише прийматимуть перекази.
Питання для України. Як українське рішення стикуватиметься з європейськими схемами: через власну інфраструктуру, через карткові рейки чи через спільний вузол?
8. Що працює поверх переказу
|
Продукт |
Обсяг за 2025 рік |
Середній чек |
|
Оплата в інтернеті |
1,4 млрд операцій на 219 млрд zł |
158 zł |
|
Оплата на касі |
704,5 млн на 41,9 млрд zł |
59 zł |
|
Перекази на номер телефона |
близько 700 млн |
171 zł |
|
Готівка в банкоматі |
близько 80 млн |
734 zł |
|
Оплата частинами |
235,5 тис., +440% за рік |
251 zł |
Як читати. Інтернет удвічі більший за касу за кількістю операцій і вп’ятеро за сумою, тож BLIK залишається переважно онлайновою схемою. Оплата частинами поки найменший продукт і найшвидший за зростанням.
Ціна рішення. Продукти поверх переказу розвиває прибутковий оператор, а його дохід складають плати учасників схеми, які зрештою спираються на плату торговців.
Питання для України. Хто фінансуватиме розвиток продуктів поверх українського A2A?
9. Що зроблено для попиту
Один з інструментів попиту в BLIK: безкоштовні перекази між людьми на номер телефона. Такий переказ іде тією самою національною системою миттєвих переказів, що й миттєвий переказ на номер рахунку, за який банки зазвичай беруть 5 злотих.
На переказах між людьми банки не заробляють. Дохід дає приймання в торгівлі: 2,1 млрд операцій в інтернеті й на касі проти 700 млн переказів. Отже безкоштовні перекази фінансуються з плати, яку сплачують торговці.
Ціна рішення. Перехресне субсидування дало схемі щоденну звичку відкривати застосунок банку, а та сама людина потім платить BLIK у магазині, де операція вже дохідна. Вартість цієї звички несе торгівля, тож точніше говорити про переказ, оплачений іншою стороною.
Питання для України. Чим ми платитимемо за створення звички, і хто нестиме цю вартість?
Два механізми на касі
На касі BLIK працює двома механізмами. Код є оплатою з рахунку на рахунок і йде власною інфраструктурою схеми. Безконтакт працює на технології Mastercard: операція проходить картковими рейками, і на чеку може надрукуватися напис про безконтактний платіж Mastercard.
|
Рік |
Касових операцій |
З них безконтактних |
Частка |
|
2024 |
576,8 млн |
263,1 млн |
46% |
|
2025 |
704,5 млн |
близько 338 млн |
48% |
Оплатою з рахунку є близько 366 млн касових операцій із 704,5 млн, тобто близько 4% касового ринку країни. Безконтакт за рік додав близько 28%, код близько 17%.
Застереження. За 2025 рік оператор публікує лише частку 48%; абсолютні числа, темпи і частку ринку розраховано нами, а річного підсумку касового ринку центральний банк ще не опублікував.
Ціна рішення. BLIK отримала касу, і половина касових операцій тепер іде на технології співвласника. Для банків-власників це не втрата, бо вони володіють і схемою, і своєю часткою в ній. Для оцінки конкуренції оплати з рахунку з карткою на касі рахувати треба лише код.
Що про BLIK переказують неточно
|
Поширене твердження |
Що показують джерела |
|
«A2A перемогла картку на польській касі» |
оплатою з рахунку є близько 4% касового ринку; половина касових операцій BLIK іде на технології Mastercard |
|
«У схемах A2A міжбанківської комісії немає» |
правила BLIK прямо називають плати, належні банкам-емітентам; закритий лише їхній розмір |
|
«Оплата з рахунку завжди дешевша за картку» |
дешевшою BLIK підтверджено лише на касі і за прейскурантом 2020 року |
|
«Об’єднання національних схем протистоїть панєвропейській» |
вони заявили про намір з’єднати свої рішення через спільний вузол сумісності |
|
«BLIK підписала меморандум із панєвропейською схемою» |
BLIK заявила про намір і почала переговори; підпису немає |
Дев’ять питань для України
|
Розвилка |
Питання |
|
1. Власність |
Чи вважаємо ми прибуток оператора частиною вартості платежу? |
|
2. Учасники |
Хто відіграватиме роль еквайрів, якщо учасником СЕП НБУ може бути лише банк? |
|
3. Плата |
Чи готові ми до схеми, де торговець не бачить структури плати? |
|
4. Відповідальність |
Як узгодити права покупця з тим, що він бачить на чеку? |
|
5. Каса |
У що можна вбудуватися, не змушуючи торговця щось робити? |
|
6. Мотив |
Чи є звичка, у яку можна увійти без примусу? |
|
7. Сумісність |
Власна інфраструктура, карткові рейки чи спільний вузол? |
|
8. Продукти |
Звідки гроші на розвиток поверх переказу? |
|
9. Попит |
Хто несе вартість створення звички? |
Польський досвід дає Україні два уроки. Перший стосується доступу до каси: BLIK вбудувалася в наявні термінали, звела двосторонню задачу до домовленості з кількома еквайрами і через це вийшла на касу без окремих рішень сотень тисяч магазинів. Цей урок застосовний там, де є густа мережа терміналів, у яку можна вбудуватися.
Другий урок стосується ціни цього доступу. Половина касових операцій BLIK іде на технології Mastercard, плата торговця закрита в усіх складових, а покупець не має механізму оскарження. Кожне з цих рішень зробило схему швидшою або дешевшою для однієї зі сторін, і кожне варто зважити окремо, перш ніж переносити польську конструкцію в Україну.
Про цикл. ЄМА розбирає десять систем платежів з рахунку на рахунок за тими самими дев’ятьма розвилками і шукає в їхньому досвіді те, що застосовне в Україні.
Автор циклу Олександр Карпов, директор Асоціації ЄМА
другие материалы
А2А в Швеції. Дев’ять рішень, з яких складається Swish
Шведською схемою Swish щомісяця користуються дев'ять людей із десяти. Проте спос...
А2А в Іспанії. Дев’ять рішень, з яких складається Bizum
Іспанську схему заведено наводити як історію успіху, і підстави для цього є: дев...
А2А в Нідерландах. Дев’ять рішень, з яких складається iDEAL
Нідерландську схему оплати з рахунку зазвичай згадують однією цифрою: сім із дес...
A2A в Бразилії. Дев’ять рішень, з яких складається Pix
Pix часто описують трьома словами: миттєво, цілодобово, безкоштовно. За цими сло...