


А2А в Нідерландах. Дев’ять рішень, з яких складається iDEAL
Нідерландську схему оплати з рахунку зазвичай згадують однією цифрою: сім із десяти онлайн-покупок країни. Цифра правдива, але сама по собі вона нічого не пояснює. За нею стоять дев’ять рішень, які три банки ухвалили у 2005 році й майже не переглядали двадцять років, – і ті самі дев’ять рішень пояснюють, чому на касі в системи нуль і чому наприкінці 2027 року її вимкнуть.
Це третя частина аналітичного циклу ЄМА про десять систем платежів з рахунку на рахунок. Розвилки — це дев’ять питань, на які мусить відповісти кожна така система ще до запуску: кому вона належить, кого пускають усередину, з кого беруть гроші, хто відповідає за помилку, як платіж доходить до каси, що змушує приєднатися, з ким система сумісна, що працює поверх переказу і звідки береться попит. Ми ставимо ці дев’ять питань кожній країні циклу в тому самому порядку, щоб відповіді можна було покласти поруч.
У кожному розділі після фактів стоять дві врізки. «Ціна рішення» — чим довелося заплатити за такий вибір, бо безкоштовних рішень тут не буває. «Питання для України» — що з цього ми маємо вирішити для себе. Суми в євро наведено округлено.
Паспорт системи
|
Параметр |
iDEAL |
|
Оператор і автор правил |
Currence iDEAL B.V. володіє брендом і пише правила; операції обробляє Payconiq International; з жовтня 2023 року обидві компанії належать EPI Company |
|
Правова основа і запуск |
договір між банками, без закону й без мандату регулятора; запуск у жовтні 2005 року; міграцію на Wero планують завершити до 31 грудня 2027-го |
|
Розрахунок між банками |
кліринг у приватних операторів, остаточний розрахунок грошима центрального банку; магазин отримує підтвердження в реальному часі |
|
Адресація |
покупець обирає банк зі списку або той підставляється з профілю; реквізитів не вводить |
|
Хто ініціює платіж |
банк покупця у власному застосунку, куди магазин перенаправляє покупця |
|
Плата з людини |
за операцію немає; є річна плата за ведення рахунку |
|
Плата з торговця |
фіксована сума за операцію, 0,15–0,55 €; ставку встановлює платіжний провайдер |
|
Міжбанківська комісія |
немає |
|
Участь |
ніхто нікого не зобов’язував; до складу схеми допускають тільки банки |
|
Масштаб |
за 2024 рік – 1,47 млрд платежів загальною сумою 141 млрд €; сім із десяти покупок в інтернеті й нуль у наземних магазинах |
|
Що входить у ці 1,47 млрд |
не лише покупки: приблизно п’ята частина – оплата рахунків і відповіді на запити про оплату |
Як читати. Паспорт складено за тими самими параметрами й у тому самому порядку, що й для інших систем циклу. Два рядки тут незвичні: участь ніхто не зобов’язував, а система з такою часткою ринку має призначену дату вимкнення.
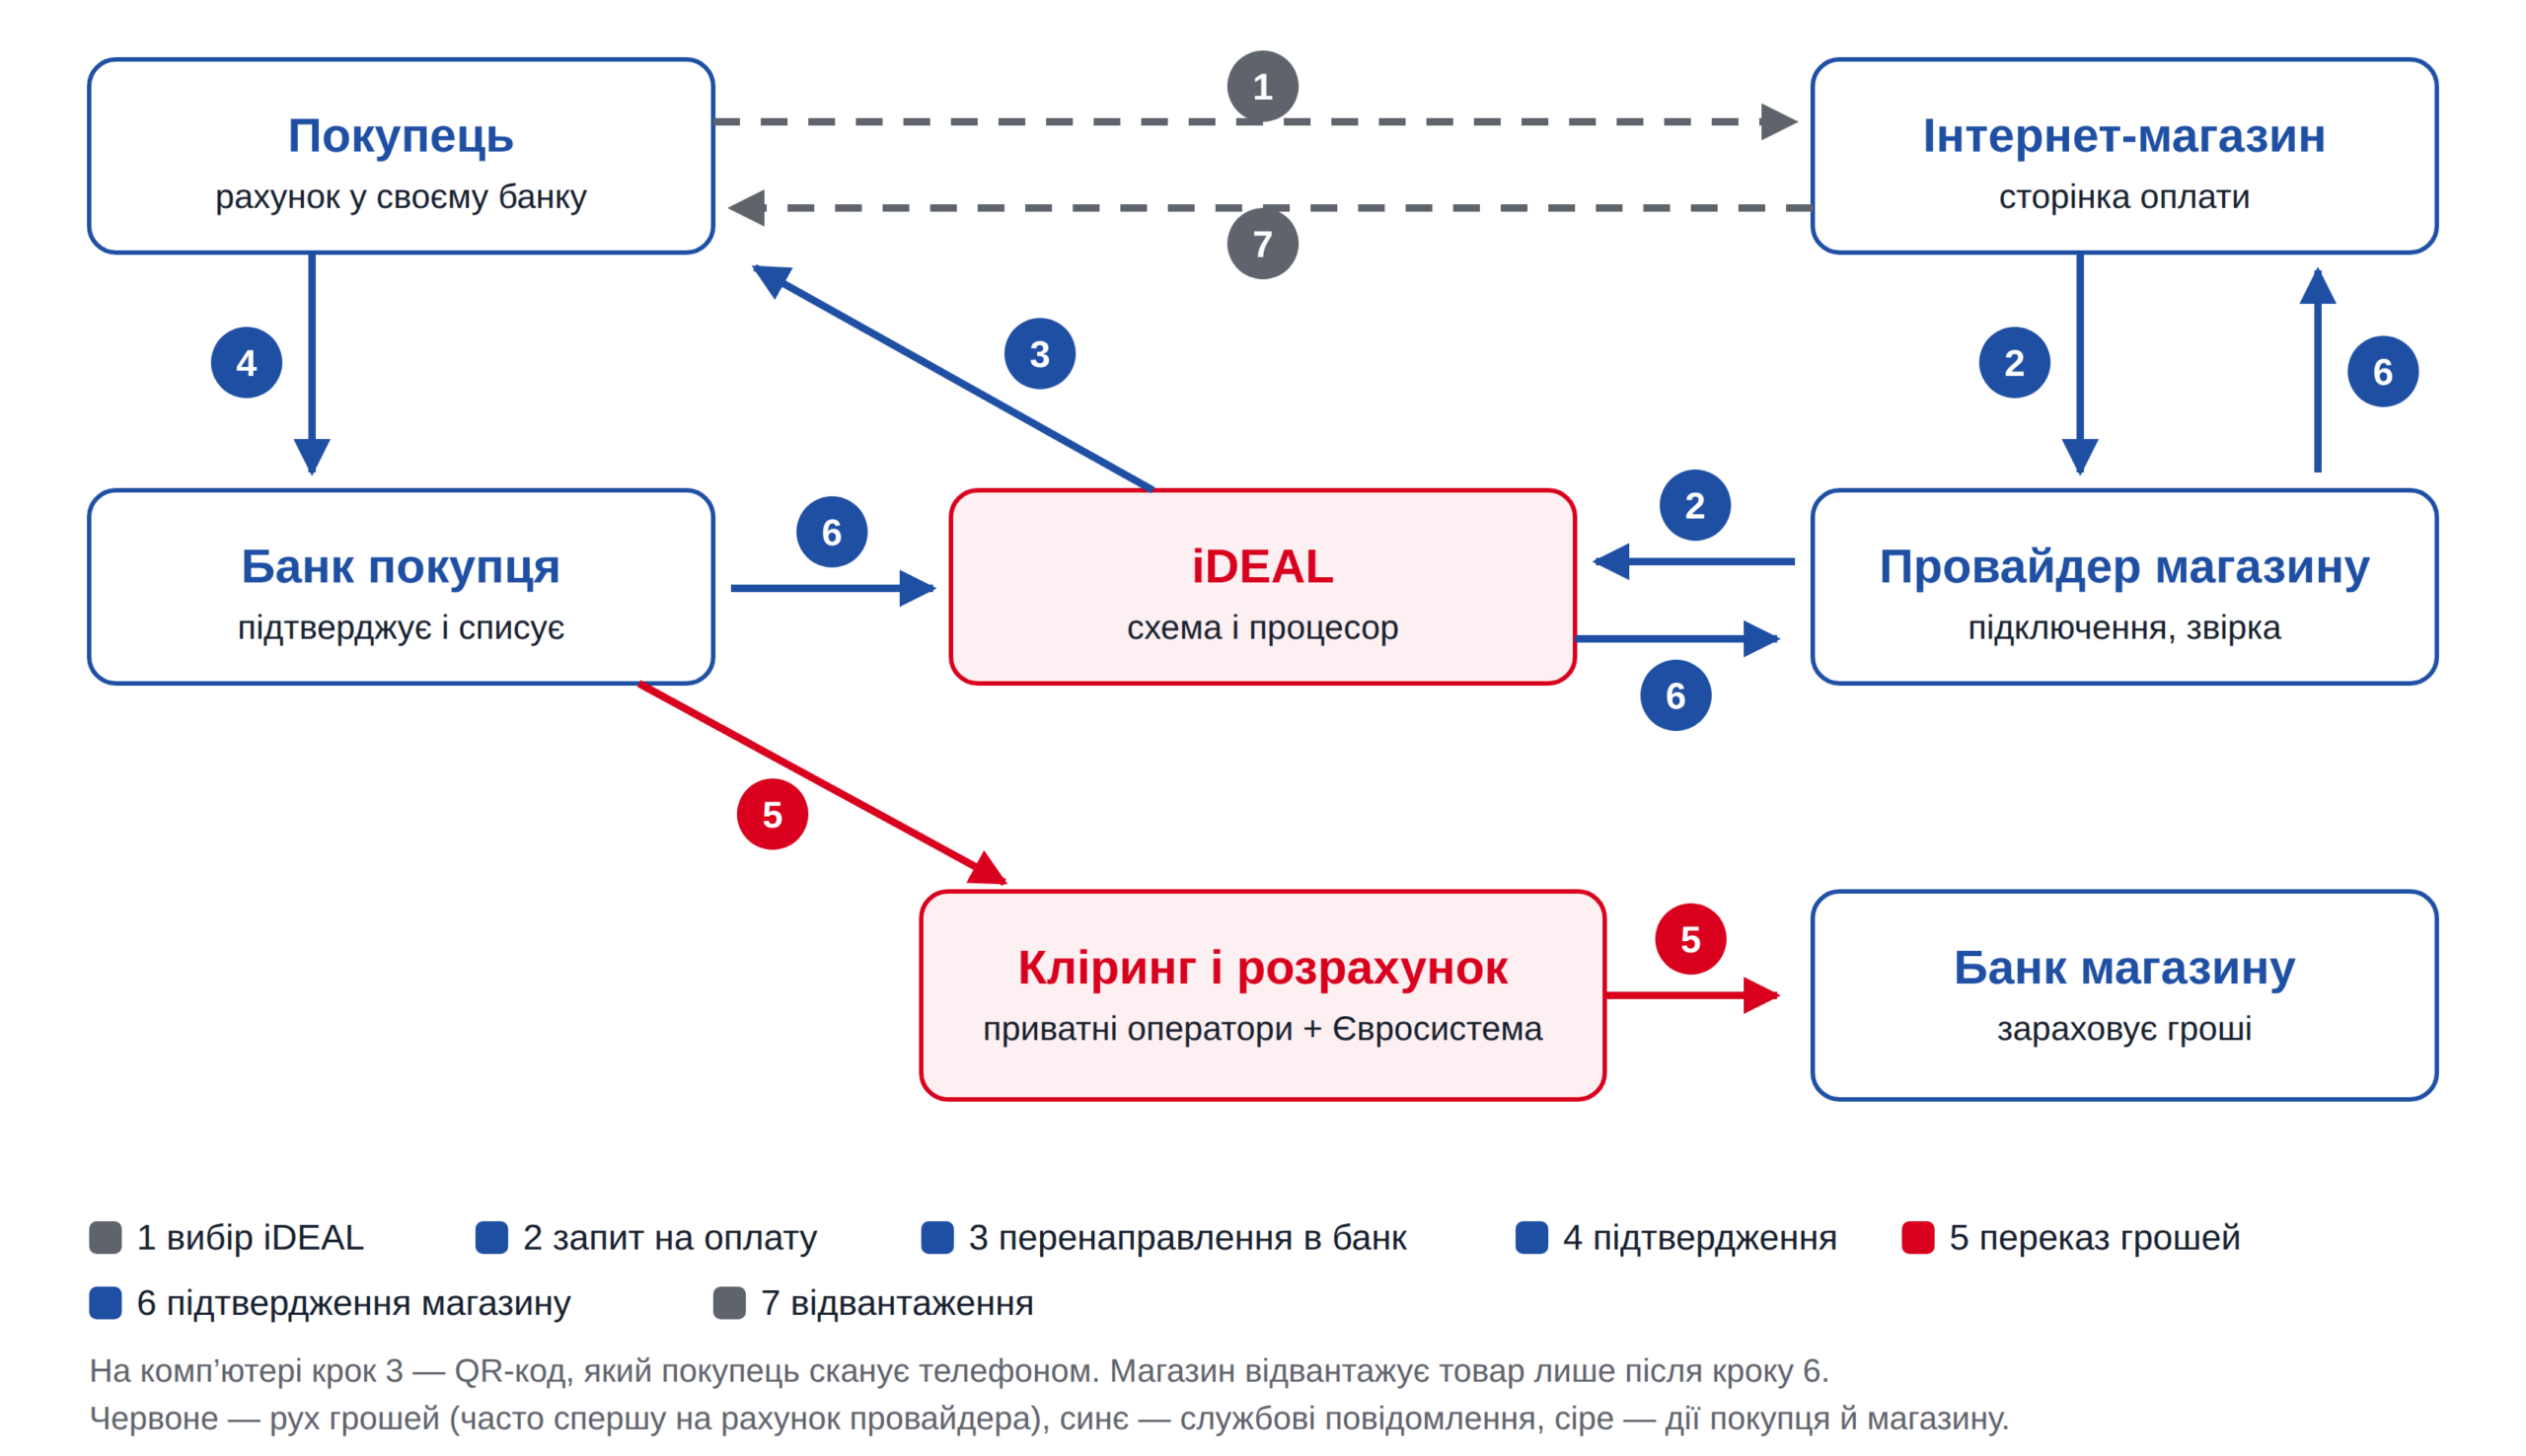
[ схема: Схема_iDEAL_сайт_ЄМА.png ]
Як читати. На схемі видно головне: покупець жодного разу не вводить реквізити, а магазин не бачить ні його рахунку, ні способу підтвердження. Головний для магазину — крок 6: повідомлення від банку покупця про те, що оплату гарантовано. Приходить воно за секунди, і магазин відвантажує товар саме за цим повідомленням.
Тут варто зупинитися, бо в цьому місці найлегше помилитися. «У реальному часі» стосується підтвердження, а не грошей. Саме повідомлення про гарантію і рух коштів — два різні процеси. Гроші йдуть звичайними європейськими платіжними рейками: кліринг виконують два приватні оператори — панєвропейський процесор і європейська клірингова асоціація, — а остаточний розрахунок між банками відбувається грошима центрального банку в системі Євросистеми. Власної розрахункової платформи в схеми немає й ніколи не було.
Для магазину з цього випливає практичний наслідок. Гроші часто надходять не йому напряму, а на рахунок його платіжного провайдера, який виплачує їх магазинові за власним графіком — через день, кілька днів або за розкладом у договорі. Тобто миттєвим тут є дозвіл відвантажити товар, а не поповнення рахунку продавця.
Це розрізнення варто тримати в голові весь подальший текст. Схема не переказує гроші — вона гарантує, що переказ відбудеться, і повідомляє про це магазину раніше, ніж гроші дійдуть.
Дев’ять розвилок коротко
|
№ |
Розвилка |
Рішення Нідерландів |
|
1 |
Хто засновує і володіє |
три найбільші банки; держава не брала участі |
|
2 |
Хто може бути учасником |
членами схеми можуть бути лише банки; решта працює через них |
|
3 |
Хто платить за операцію |
магазин, фіксованою сумою; покупець – річною платою за рахунок |
|
4 |
Хто відповідає, коли щось іде не так |
ніхто в межах схеми; захист покупця дає закон |
|
5 |
Як дані потрапляють до каси |
ніяк; каса про платіж не дізнається |
|
6 |
Що змушує приєднатися |
нічого; приєднувалися, бо іншого способу заплатити не було |
|
7 |
З ким це сумісне |
ні з ким за межами країни; саме через це схему й замінюють |
|
8 |
Що працює поверх переказу |
майже нічого; усе обіцяно на 2027 рік |
|
9 |
Що зроблено для попиту |
нічого; попит утворився сам |
1. Хто засновує і володіє
Схему заснували ABN AMRO, ING і Rabobank. Держава участі не брала, закону під це не писали, регулятор нічого не вимагав. Бренд передали компанії Currence, яку вісім банків створили на початку 2005 року, щоб тримати в ній свої національні платіжні продукти. Центральний банк Нідерландів правил приватних схем не затверджує; він наглядає за тим, як вони працюють, але змісту не диктує.
Володіння виявилося важливішим за конструкцію. За двадцять років Currence вивела з обігу чотири власні продукти: національну дебетову схему, клірингову палату, електронний гаманець на чипі й паперове платіжне доручення. Щоразу на користь чогось із ширшим охопленням. iDEAL став п’ятим.
|
Що закрили |
Рік |
Що прийшло на заміну |
|
Власна клірингова палата |
2006, потім 2016 |
спершу німецький, згодом бельгійський процесор |
|
Гаманець на чипі |
– |
безконтактна оплата карткою |
|
Своя дебетова схема |
2012 |
міжнародна карткова схема |
|
Паперове доручення на оплату |
2023 |
QR-код на рахунку-фактурі |
|
Сама схема iDEAL |
міграція до кінця 2027 |
Wero |
Як читати. Власники цих схем не питають, чи схема добра. Вони питають, скільки коштує тримати її окремо, коли поруч є щось ширше. Для iDEAL відповідь виявилася невтішною двічі: платіжний обіг банків збитковий, а сама схема працює лише в одній країні.
Наглядова конструкція теж має значення. Центральний банк Нідерландів наглядає за схемою, але правил не затверджує: приватна схема пише їх сама. Ліцензії власник бренду не має й не потребує, бо коштів не торкається. А процесор, через який фізично проходять усі операції, ліцензований у Люксембурзі й підпорядкований люксембурзькому регулятору. Тобто обробка всіх операцій національної системи від початку перебувала поза наглядом країни, у якій ця система працює.
У квітні 2023 року EPI Company оголосила про придбання і схеми, і процесора. Угоду завершили 31 жовтня того ж року. Живих грошей у ній майже не рухалося. Один із трьох власників уже входив до складу EPI, двоє інших отримали там частки саме за цю схему. Прессекретар одного з банків описав угоду як таку, що не має матеріального значення. У європейському реєстрі злиттів справи немає взагалі: з погляду права контроль не переходив.
Ціна рішення. Схема, яку збудували без державних грошей, належить власникам повністю – разом із правом її закрити. Публічної дискусії про це не було: депутатських запитів не знайдено, ділова газета обмежилася заголовком про іноземні руки.
Питання для України. Якщо українська схема A2A будується на гроші банків, хто і за яких умов зможе ухвалити рішення про її закриття, і чи має цей момент бути описаний наперед?
2. Хто може бути учасником
Членом схеми може бути лише банк. Це не обмеження, яке з часом зняли, а конструкція, закладена на старті й не змінена за двадцять один рік.
Тут потрібне уточнення, бо інакше виникає видиме протиріччя. Фінтех-компанії в цій системі працюють, і чимало: саме вони підключають магазини й обробляють для них платежі. Але працюють вони як клієнти схеми, а не як її члени. Різниця в тому, хто ухвалює рішення: правила пишуть банки, і змінити їх може тільки банк.
Платіжні провайдери на кшталт Mollie чи Adyen у схемі не учасники. Вони підключають магазин, встановлюють для нього ставку, звіряють платежі й часто отримують гроші на власний рахунок, щоб виплатити магазину пізніше. Але правил не пишуть і голосу в них не мають.
|
Хто |
Статус у схемі |
Ліцензія |
|
Банк покупця |
учасник |
банківська |
|
Банк магазину |
учасник |
банківська |
|
Currence iDEAL B.V. |
власник бренду й автор правил |
не потрібна, коштів не торкається |
|
Payconiq International |
процесор |
платіжна, видана в Люксембурзі |
|
Платіжний провайдер магазину |
не учасник, клієнт схеми |
платіжна |
Як читати. Критерій ліцензування тут простий і той самий, що скрізь: ліцензується той, хто торкається грошей. Власник схеми пише правила й не має ліцензії; процесор маршрутизує запити й ліцензію має. Наглядають за ними різні регулятори – нідерландський і люксембурзький.
Наслідок цієї конструкції видно у 2023 році. Коли схему продавали, питали лише банків-власників. Платіжні провайдери, через яких проходить весь трафік магазинів, дізналися про рішення разом з усіма.
Є й другий наслідок, менш очевидний. Оскільки фінтех-компанія не могла стати учасником схеми, усе, що з’являлося поверх неї, з’являлося або зусиллями самих банків, або взагалі не з’являлося. За двадцять один рік поверх базового переказу не додали майже нічого — ні регулярних платежів, ні переказів між людьми, ні оплати при доставці.
Ціна рішення. Клуб із самих банків ухвалює рішення за банківською логікою. Поки платіжний обіг був прибутковим, схему розвивали. Коли обіг став збитковим, її віддали.
Питання для України. Кого в українській схемі допускати до ухвалення рішень, окрім банків, – і чи має торговець або платіжний провайдер право голосу, а не лише право підключитися?
3. Хто платить за операцію
Покупець за операцію не платить нічого. Рахунок отримує магазин, і в ньому стоїть не відсоток, а тверда сума за кожен платіж. Найдешевше виходить у великого банку – від 15 центів; типова ринкова ціна лежить у межах 25–35 центів; найдорожчі пропозиції доходять до 55. Частки від суми покупки немає в жодній із них.
Форма тарифу випливає з конструкції схеми. Відсоткову ставку в картковій оплаті формує передусім платіж банку покупця, а він рахується від суми покупки. Тут емітенту не платять нічого. Залишається вартість самої обробки – а вона однакова для замовлення на десять євро і на двісті, бо повідомлення в обох випадках одне.
|
Замовлення |
Дешевий провайдер, 0,15 € |
Типовий, 0,30 € |
Дорогий, 0,55 € |
|
8 € |
1,88% |
3,75% |
6,88% |
|
30 € |
0,50% |
1,00% |
1,83% |
|
96 €, середній чек |
0,16% |
0,31% |
0,57% |
|
250 € |
0,06% |
0,12% |
0,22% |
Як читати. Одна ставка дає зовсім різну ціну залежно від чека. На середньому онлайн-замовленні в 96 € навіть найдорожчий провайдер бере кількаразово менше за типову карткову ставку в інтернеті, близько 1,9% плюс фіксована сума. На чеку в 10 € та сама ставка перетворюється на 2,5–5,5% і стає найдорожчим способом оплати з можливих.
Тариф не просто описував ринок – він його формував. Магазини з великим чеком отримали найкращу ціну і склали ядро схеми. Дрібні платежі туди не пішли, бо не мали сенсу. Середній чек iDEAL – 96 €, тоді як на касі дебетова картка має 25 €, а готівка 21 €.
Наприкінці десятиліття ця конструкція перевертається. Зобов’язання нового власника поширюється лише на плату самої схеми для банків і провайдерів і діє до кінця 2028 року; на націнку, яку провайдер додає зверху для магазину, воно не поширюється взагалі. А далі галузь очікує переходу від фіксованої суми до відсотка в діапазоні 0,3–0,7%.
За верхньої ставки 0,7% точка перетину припадає на замовлення в 35 €: нижче магазин платитиме менше, вище – більше. За нижньої межі 0,3% перетин зсувається до 83 €. Хай там як, дорожче стане саме тим, хто становив ядро схеми. Галузеве видання порахувало, що для частини вебмагазинів рахунок зросте вп’ятеро. Асоціація дистанційної торгівлі сперечається не про рівень ставки, а про саму конструкцію: міжбанківської комісії тут немає, тож відсоток – це чиста ціна посередника.
Лишається питання, з чого живе система, у якій людина не платить за операцію, а її банк за операцію не отримує. Звіт McKinsey на замовлення платіжної асоціації країни виміряв це у 2021 році: обслуговування платежів обійшлося банкам на 570 млн € дорожче, ніж принесло. П’ятнадцятьма роками раніше розрив становив 23 млн €.
|
Що банк робить |
Фінансовий результат за 2021 рік |
|
Тримає рахунок клієнта |
+567 млн €, здебільшого з процентного доходу |
|
Обслуговує кредитні картки |
+132 млн € |
|
Обслуговує дебетові картки |
−517 млн € |
|
Обслуговує безготівкові продукти, зокрема iDEAL |
−351 млн € |
|
Обслуговує готівку |
−273 млн € |
Дірку закрили з іншого боку – платою за сам рахунок.
|
Показник |
2019 |
2026 |
|---|---|---|
|
Річна плата за базовий пакет |
18,60 € |
близько 49 € |
|
Найдорожча пропозиція на ринку |
18,60 € |
51,60 € |
|
Що змінилося у функціональності |
– |
практично нічого |
Як читати. Рахунок подорожчав у два з половиною рази за сім років, тоді як робити він уміє те саме. Відмовитися від нього не можна. Пояснень щонайменше три, і жодне не скасовує інших: на протидію відмиванню й безпеку припадає п’ята частина всіх витрат на платежі; ставки впали, і збиток, який доти покривався доходом від залишків на рахунках, став видимим; а операції, безкоштовні для клієнта, треба чимось покривати. Пряму провину iDEAL із цих даних не вивести – і ми її не стверджуємо.
Ціна рішення. Безкоштовність для покупця – це не відсутність ціни, а перенесення її в інший рядок того самого рахунку. За сім років цей рядок виріс на 158%.
Питання для України. Якщо український A2A буде безкоштовним для людини й дешевим для торговця, з чого утримуватиметься система – і чи готові ми назвати це джерело до запуску, а не після?
4. Хто відповідає, коли щось іде не так
У межах схеми – ніхто. Платіж безвідкличний, механізму оскарження покупки немає. Якщо товар не надійшов або виявився не тим, покупець розбирається з магазином самостійно.
Це свідомий вибір, а не недогляд. Картка продає покупцеві захист і бере за нього гроші з торговця. Оплата з рахунку продає торговцеві дешевизну і не дає покупцеві нічого, крім швидкості.
Тоді чому сім із десяти покупців на це погоджуються. Тому що захист у них усе-таки є – просто виданий не платіжною системою, а законодавцем. Європейське право дає два тижні на відмову від товару, замовленого дистанційно, а купують нідерландці переважно вдома, де національні норми захисту споживача працюють у повну силу. Інструмент оплати тут ні до чого.
Перевірити це можна цифрою. Там, де національне право не дістає – на закордонних покупках, – частка iDEAL падає з 71% до 53%. Покупець, який купує за кордоном, обирає інструмент із власним захистом.
З 1 січня 2028 року оскарження з’явиться, але вже в новій схемі. Заяву прийматимуть протягом 120 днів, у складних випадках до 540, мінімальна сума спору – 10 €, магазин матиме 30 днів на відповідь. Консультанти очікують, що платіжні провайдери у відповідь суворіше відбиратимуть магазини й частіше відкладатимуть виплати.
Ціна рішення. Захист покупця коштує грошей, і цю вартість не можна додати заднім числом безболісно: вона змінює і тариф, і вимоги до магазинів, і швидкість виплат.
Питання для України. Хто в українській системі відповідатиме за спір між покупцем і магазином – сама схема, банк отримувача чи ніхто, – і скільки це додасть до ціни операції?
5. Як дані потрапляють до каси
Ніяк. За двадцять один рік частка системи на касі – нуль. Це не повільне зростання і не окремі невдалі пілоти, а рівно нуль при 80% дебетової картки, з яких 95% безконтактні й майже половина – телефоном.
Спроб було дві, і кожна провалилася по-своєму.
Перша – статичний QR-код, який із 2016 року друкують на рахунках, прилавках і ринкових лотках. Він працює, але сума в ньому або фіксована, або її вводить покупець, а каса про оплату не дізнається взагалі. Це означає, що продавець дивиться в чужий телефон і вірить тому, що там написано.
|
Спосіб оплати на касі |
Вартість для магазину |
Що потрібно |
|
Картка через термінал, під’єднаний до каси |
близько 5 центів за операцію |
термінал і договір еквайрингу |
|
Статичний QR-код iDEAL |
45 центів за операцію |
нічого, код можна роздрукувати |
Як читати. Дві цифри мають різні бази, і саме в цьому суть. Перша не включає вартості термінала, друга не потребує обладнання взагалі. Постачальники касових систем рахують точку беззбитковості приблизно на 500 операціях на рік: менше – вигідніший код, більше – термінал. Для будь-якого справжнього магазину це означає термінал.
Друга спроба була серйознішою й формально безпомилковою. Банки запустили у 2017 році окремий гаманець під назвою Payconiq – так, це той самий Payconiq, що нині є процесором схеми: спершу продукт для каси, потім технічна основа для iDEAL. Тут уже все було як треба: сума приходила з касового апарата, покупець підтверджував її у застосунку, каса бачила результат платежу. Через два роки власники додали 20 млн € і рекламну кампанію. Ще через два з половиною роки, у перший день 2022-го, продукт просто закрили.
|
Що заважало |
Як це виглядало на практиці |
|
Діяти мали обидві сторони одночасно |
покупець встановлює ще один застосунок, магазин укладає договір, перенастроює касу й навчає персонал |
|
Обидві сторони вже мали картку |
у покупця вона лежала в гаманці, у магазина стояв термінал і діяв договір еквайрингу; влітку 2019-го до цього додався Apple Pay |
|
Час на касі має ціну |
прикладання картки економить сім секунд проти набору PIN-коду й шістнадцять проти готівки, а більша половина вартості касового платежу для магазину – це оплачений час касира |
Як читати. В антимонопольному дослідженні це описано не як прорахунок банків, а як властивість самого ринку: платіжний інструмент починає працювати лише тоді, коли обидві групи користувачів приходять до нього одночасно. Ні техніка, ні регулювання тут не заважали. Заважало те, що обидві групи вже мали робочий інструмент і міняти його не бачили сенсу.
Є ще третя причина, про яку говорять рідше. Тариф самої схеми на касі не працює. Фіксовані 0,25–0,35 € – це від 1% до 1,4% від касового чека в 25 €, тобто приблизно як картка або дорожче. Схему, спроєктовану під чек у 96 €, не було чим зацікавити продуктовий магазин.
Ціна рішення. Оплата без підтвердження на касі створює власний вид шахрайства й не дає магазину нічого, крім економії на терміналі, якого він усе одно не позбудеться.
Питання для України. Чи закладаємо ми обов’язкове підтвердження платежу на касовому апараті з першого дня – і чи розуміємо, що без цього A2A на касі залишиться оплатою за показ екрана?
6. Що змушує приєднатися
Нічого. Участь добровільна, мандату немає, закону немає, штрафів немає. І при цьому сім із десяти покупок. Зрозуміти, як так вийшло, важливіше за всі інші розвилки разом.
Відповідь у тому, що в нідерландському інтернеті у 2005 році не було чим заплатити.
Дебетова картка, яку носила вся країна, в онлайні не приймалася. Національна схема називалася PIN і працювала на магнітній смузі з введенням коду на терміналі продавця. Перевірка платника в ній фізична за побудовою: код вводять у пристрій, що стоїть у магазині. Дистанційної операції така конструкція не передбачає.
Кредитною карткою платити було можна, і нею платили: у 2006 році так робив кожен четвертий покупець в інтернеті. Але мала її приблизно половина дорослих, тож замінити дебетову картку вона не могла. Головним способом лишався банківський переказ — 47% покупців.
Тому платили переказом. Виглядало це так: людина відкривала свій інтернет-банк окремим вікном, переписувала туди рахунок магазину й номер замовлення, надсилала гроші – і чекала, доки вони дійдуть, бо до зарахування магазин нічого не відправляв. Паралельно кожен великий банк зробив собі власну кнопку оплати, яка з іншими банками не працювала, тож магазинові доводилося домовлятися з кожним окремо. Спільний стандарт прибрав обидві проблеми одним рішенням.
З першим днем 2012 року магнітну смугу в країні вимкнули: каса перейшла на чип, а ще за рік з’явився безконтакт. Каса від цього виграла все, інтернет – нічого. Міжнародна частина картки й далі називалася Maestro або V PAY. Причину згодом пояснила сама Mastercard, коли оголошувала про закриття бренду. Річ у форматі: номер картки Maestro міг сягати дев’ятнадцяти знаків, а сторінки оплати в інтернеті розраховані на інший стандарт, тож приймання виходило нестабільним. Про V PAY Visa писала лише те, що операції відбуваються чипом і PIN-кодом у магазинах і банкоматах; інтернету в переліку не було.
|
Період |
Що було на картці |
Чи можна нею заплатити в інтернеті |
|
до 2012 |
схема PIN, магнітна смуга |
ні, схема не має дистанційної операції |
|
2012–2023 |
Maestro або V PAY на чипі |
ні, формат картки не лягає у форму оплати |
|
з 2023 |
Debit Mastercard або Visa Debit |
так, є 16-значний номер і код безпеки |
Як читати. Платіжна асоціація Нідерландів описує різницю прямо: оновлена картка має шістнадцятизначний номер і тризначний або чотиризначний код безпеки, і саме завдяки цьому нею можна платити онлайн, тоді як для оплати на касі й зняття готівки різниці зі старою карткою немає.
Іде ця заміна повільно, бо картки оновлюють у міру закінчення строку дії, а не централізовано. Першим був Rabobank навесні 2024-го. Двоє найбільших емітентів узялися за це лише наприкінці 2025 року, причому в одного з них на руках у клієнтів близько десяти мільйонів карток. Усього по країні замінити треба близько тридцяти мільйонів, і кінцевої дати ніхто не називає.
Отже канал, у який iDEAL зайшов у 2005 році, лишався закритим для дебетової картки двадцять років. Схему ніхто не нав’язував – просто альтернативи не було. А тепер альтернатива з’являється саме тоді, коли схему вже призначено до вимкнення.
Ціна рішення. Добровільна схема виростає там, де є незакрита потреба. Там, де потреби немає, добровільність означає, що нічого не станеться.
Питання для України. Який канал в Україні справді порожній – і чи не намагаємося ми будувати A2A там, де картка вже працює нормально?
7. З ким це сумісне
Ні з ким. Схема працює в межах однієї країни й за кордоном не приймається. Це не дрібний недолік, а причина, з якої її замінюють.
Паралельно з нею в країні від лютого 2019 року працює інша конструкція – ініціювання платежу сторонньою компанією за європейською директивою. Клієнт дає згоду, і банк мусить безоплатно відкрити ліцензованому провайдеру доступ до рахунку, причому окремої домовленості між банком і цим провайдером не потрібно. Покупець при цьому бачить те саме: свій банк, підтвердження в застосунку, платіж без права відкликання.
І при цьому послуг ініціювання в країні майже немає. Причина в порядку подій: банківська схема стартувала за чотирнадцять років до директиви, і коли право доступу нарешті з’явилося, користуватися ним було нікому – потребу вже закривав iDEAL. Ініціювання прижилося лише там, куди схема не дотягується: закордонні платежі й корпоративний сегмент.
Замінює схему Wero — платіжна схема, яку будує EPI Company, спільне підприємство понад тридцяти європейських банків і процесорів, склад якого на момент угоди скоротився до шістнадцяти. Для покупця Wero лишається оплатою з банківського рахунку через застосунок власного банку; принципова відмінність у тому, що вона задумана як спільна для кількох країн і має закрити те, чого iDEAL не вміє, — касу, регулярні платежі й перекази між людьми. Початковим задумом EPI була власна європейська карткова схема; від нього відмовилися й переорієнтувалися на схему миттєвих переказів під брендом Wero. Звідси й логіка угоди 2023 року. Схема мала мільярд з гаком операцій, замкнених на одну юрисдикцію. EPI мала вихід одразу на кілька ринків, але майже без операцій. Кожна сторона давала іншій те, чого та не мала.
Заміну на панєвропейську схему розписано по датах, і для торговця важливі три з них.
|
Коли |
Що відбувається |
|
2025–2026 |
у чекаутах працює подвійний бренд, операції переходять на нову платформу без дій магазину |
|
жовтень 2026 |
усі нідерландські банки-емітенти під’єднані до Wero; операції поступово переходять на нову інфраструктуру |
|
дати не оголошено |
оплата на касі через NFC, регулярні платежі, оплата при доставці — анонсовано без строків |
|
31 грудня 2027 |
цільова дата завершення міграції, погоджена EPI, банками і провайдерами; залежить від рішення центрального банку |
|
1 січня 2028 |
з’являється захист покупця |
|
з 2029 |
очікується нова структура тарифів |
Як читати. Практичний висновок для магазину простий. Найближчим часом від нього нічого не вимагають. Згодом доведеться перейти на нову інтеграцію й новий договір — коли саме, ще не оголошено. А з 2029 року він платитиме за правилами, яких поки що немає на папері. Зверніть увагу й на те, що сама кінцева дата є метою ринку, а не рішенням регулятора: технічну міграцію ще має погодити центральний банк Нідерландів.
Ціна рішення. Національна схема без сумісності з сусідами має обмежений строк придатності, навіть якщо в себе вдома вона працює бездоганно.
Питання для України. Як українське рішення стикуватиметься з європейськими схемами – і чи закладаємо ми цю сумісність у конструкцію одразу, чи будемо дописувати її потім?
8. Що працює поверх переказу
Майже нічого. За двадцять один рік поверх базового переказу не з’явилося ні регулярних платежів, ні переказів між людьми, ні оплати при доставці, ні оплати на касі.
|
Функція |
Стан |
Чим користуються натомість |
Коли обіцяють |
|
Оскарження покупки |
немає |
споживче право |
1 січня 2028 |
|
Регулярні платежі |
немає |
прямий дебет |
2027 |
|
Перекази між людьми |
немає |
запит на оплату або переказ за IBAN |
2027 |
|
Оплата при доставці |
немає |
картка |
2027 |
|
Оплата на касі |
немає |
картка |
дату не оголошено |
Як читати. Запит на оплату – не те саме, що переказ між людьми: гроші рухаються лише після того, як отримувач сам попросив. Це п’ята частина всіх операцій системи, і вона пояснює, чому середній чек тут вищий, ніж у звичайній покупці: серед цих операцій багато оплати рахунків.
Єдине помітне доповнення за всі роки – профіль, що з’явився у 2024 році. Він зберігає банк за замовчуванням, а за згодою покупця також ім’я, пошту й адресу доставки. Виглядає це як дрібне зручнення, але наслідок серйозніший. Вибір банку перестав бути першим кроком покупця, а персональні дані почав зберігати власник бренду. До того схема знала лише банки; тепер вона знає людей.
Ціна рішення. У системі, де ніхто не заробляє на операції, немає й того, хто фінансуватиме нові продукти поверх неї. Двадцять один рік – це достатньо довго, щоб вважати це закономірністю, а не збігом.
Питання для України. Хто в українській системі відповідатиме за розвиток продуктів поверх переказу, якщо на самій операції ніхто не заробляє?
9. Що зроблено для попиту
Нічого. Не було ні державної кампанії, ні дотацій магазинам, ні податкових пільг, ні обов’язку приймати. Попит утворився сам, бо іншого способу заплатити в інтернеті не було.
|
Період |
Що відбувалося з обсягом |
|
2016 |
282,6 млн операцій, річний приріст ще перевищує чверть |
|
2020–2021 |
локдаун додає рекордні +34%, далі +28%; пройдено позначку в мільярд |
|
2024 |
1,47 млрд операцій, приріст уже лише 10% |
|
2025 |
понад 1,5 млрд; зростання зрівнялося з ринком електронної комерції |
Як читати. Темп зростання впав утричі, і причина не в конкурентах. Частка в онлайн-покупках зупинилася на 71–72% ще на початку десятиліття, а оборот за цей час зріс із 70 до 141 млрд € – за рахунок того, що ріс сам ринок і дорожчав чек.
Дев’ять пунктів різниці між часткою в покупках і часткою у витратах – 71% проти 62% – показують, де межа. Дорожчі покупки обслуговують інші інструменти: кредитні картки близько 12%, PayPal близько 8%, оплата частинами 4%, гаманці 2–5%. Оплата частинами за рік зросла з 3% до 4%, і саме вона, а не гаманці, відбирає частку.
Канал майже вичерпано. Далі схема зростає рівно настільки, наскільки зростає сам ринок електронної комерції, — власного запасу для зростання в неї більше немає.
Ціна рішення. Масштаб без витрат на просування – не перевага конструкції, а наслідок того, що вибору не було. Перевірити конструкцію на конкурентному полі так і не довелося.
Питання для України. Що стане першим масовим сценарієм для A2A в Україні, якщо порожнього каналу в нас немає, – і скільки коштуватиме створення попиту там, де альтернатива вже працює?
Що про це каже європейська рамка
Європа думала над цим питанням раніше за нас, і думки записані у двох документах Ради з роздрібних платежів у євро — органу, який працює при Європейському центральному банку. У 2019 році її робоча група випустила звіт про те, що заважає платежам з рахунку прижитися там, де людина розраховується з продавцем. У 2020-му вийшов другий документ — рамка сумісності, яка розклала всі можливі конструкції на чотири випадки.
Спершу про чотири випадки, бо тут легко помилитися. Рамка описує не касу, а ширше поняття — точку взаємодії покупця й продавця, байдуже, фізичну чи екранну. Випадки утворюються перетином двох ознак: хто показує дані платежу — магазин чи покупець, — і де це відбувається.
|
Випадок |
Хто показує дані |
Де |
Чи закриває його iDEAL |
|
Перший |
магазин |
у фізичному магазині, наприклад QR-код на терміналі або прилавку |
ні |
|
Другий |
магазин |
на своїй сторінці оплати в інтернеті |
так, це і є iDEAL |
|
Третій |
покупець |
у фізичному магазині, наприклад код на екрані свого телефона |
ні |
|
Четвертий |
покупець |
у дистанційній торгівлі |
ні |
Як читати. Із чотирьох випадків до фізичного магазину належать перший і третій. Саме їх нідерландська схема не закрила жодного разу за двадцять один рік. Закрила вона рівно один випадок із чотирьох — другий, і на ньому взяла 71% ринку. Це добре ілюструє, наскільки різними за складністю є ці чотири задачі, хоча в рамці вони стоять поруч як рівні.
Тепер про бар’єри. Їх у звіті шістнадцять, розкладених на шість груп, і це не абстракції, а перелік того, об що спотикалися реальні європейські проєкти. Три з них прямо стосуються нашої історії.
|
Бар’єр за звітом |
Що це означає |
Що зробив iDEAL |
|
Сповіщення магазину про виконання платежу |
без спільного стандарту миттєвого сповіщення магазин не може одразу віддати товар, і це названо головною перешкодою для приймання |
розв’язав: підтвердження про гарантію приходить до відвантаження |
|
Життєздатна бізнес-модель для всіх учасників |
модель, у якій заробляють усі ланки ланцюга, названа головним викликом |
розв’язав для інтернету й не розв’язав для каси: фіксований тариф працює на чеку 96 € і не працює на чеку 25 € |
|
Охоплення й сумісність між рішеннями |
без загальноєвропейського охоплення й правил сумісності успіху не буде |
не розв’язав; саме через це схему й замінюють |
Як читати. Два з трьох закрито, і закрито добре. Але третій виявився тим, що вирішив долю схеми: національне рішення без сумісності з сусідами має обмежений строк придатності, навіть якщо вдома воно бездоганне.
Чого в цій рамці немає
А тепер найважливіше. Усе, що визначило подальшу долю iDEAL, у цих документах не описано взагалі — і не тому, що автори щось проґавили, а тому, що вони відповідали на інше питання.
|
Що сталося з iDEAL |
Чи є це в рамці |
|
Портфель схем в одного власника, де кожен наступний продукт виводять на користь ширшого |
немає |
|
Готовність закрити систему, яка працює й має сім із десяти покупок |
немає |
|
Обмін активу на частку без грошового розрахунку, повз реєстр злиттів і повз публічну дискусію |
немає |
|
Структура емісії карток, через яку канал лишався порожнім двадцять років |
немає |
Як читати. Рамка відповідає на питання «що заважає новій системі з’явитися». Нідерландський випадок ставить інше питання — «що станеться з нею через двадцять років, коли рішення ухвалюватимуть не про запуск, а про утримання». Другого питання в європейських документах немає ні в якому вигляді.
Показова деталь: самої нідерландської схеми в цих документах теж немає. Перелік європейських рішень у звіті 2019 року налічує понад десяток назв, від скандинавських до італійських, і iDEAL серед них не згадано. Найуспішнішу на той момент європейську систему оплати з рахунку рамка сумісності просто не розглядала — вона вже працювала, і питання входу для неї не стояло.
Ціна рішення. Для нашого циклу з цього випливає окремий висновок. Європейські документи корисні як перелік того, що треба передбачити на старті. Але відповіді на питання, хто утримуватиме систему через десять років і що станеться, коли утримувати стане дорого, у них шукати марно. Це питання доводиться ставити собі самим.
Дев’ять питань для України
|
Розвилка |
Питання |
|
1. Власність |
Хто зможе ухвалити рішення про закриття схеми і чи описаний цей момент наперед? |
|
2. Учасники |
Чи має торговець або платіжний провайдер право голосу, а не лише право підключитися? |
|
3. Плата |
З чого утримуватиметься система, якщо вона безкоштовна для людини й дешева для торговця? |
|
4. Відповідальність |
Хто відповідає за спір між покупцем і магазином і скільки це додає до ціни операції? |
|
5. Каса |
Чи вимагаємо ми підтвердження платежу на касовому апараті з першого дня? |
|
6. Мотив приєднатися |
Який канал в Україні справді порожній? |
|
7. Сумісність |
Чи закладається сумісність з європейськими схемами одразу? |
|
8. Продукти |
Хто фінансуватиме розвиток поверх переказу, якщо на операції ніхто не заробляє? |
|
9. Попит |
Скільки коштуватиме створення попиту там, де альтернатива вже працює? |
Нідерландський досвід зазвичай переказують як історію успіху приватної ініціативи: банки домовилися без держави й отримали сім із десяти покупок. Це правда, але неповна. Схема виросла в каналі, де двадцять років не було іншого способу заплатити, і зупинилася рівно там, де починалася конкуренція, – на касі. А коли утримувати її стало дорого, власники віддали її разом із брендом.
Для України тут менше про те, що будувати, і більше про те, де шукати незакриту потребу. Дев’ять розвилок вище – це дев’ять місць, де така потреба або є, або її доведеться створювати штучно. Друге коштує значно дорожче, і платити за це доведеться комусь конкретному.
Історію про те, чому нідерландська дебетова картка двадцять років не працювала в інтернеті, і як це зробило iDEAL монополістом каналу, ми розповіли в окремому матеріалі для PaySpace Magazine: «iDEAL: сім онлайн-покупок із десяти – і нуль на касі» [посилання].
Про цикл. ЄМА розбирає десять систем платежів з рахунку на рахунок за тими самими дев’ятьма розвилками і шукає те, що з їхнього досвіду застосовне в Україні.
Олександр Карпов, директор Асоціації ЄМА
другие материалы
A2A в Бразилії. Дев’ять рішень, з яких складається Pix
Pix часто описують трьома словами: миттєво, цілодобово, безкоштовно. За цими сло...
A2A в Індії. Дев’ять рішень, з яких складається UPI
Кожна система платежів з рахунку на рахунок, від бразильського Pix до польського...
«Купити акції на NASDAQ за 5000 гривень»: як шахраї наживаються на псевдоінвестиціях у 5G
Гучні новини про вихід материнської компанії «Київстар» (Kyivstar Group Ltd.) на...
Членство, яке доводиться підтверджувати. Що досвід шести країн говорить про український шлях до SEPA
Велика Британія перебуває в Єдиній зоні платежів у євро донині. У березні 2019 р...